

机构实地调研:台积电赢了现在的CPO,三星在押注下一场
在数据中心共封装光学竞赛中,台积电凭借博通与英伟达产品已领跑交换机CPO商用阶段。三星则瞄准下一阶段,开发2.xD先进封装整合HBM、逻辑芯片与硅光芯片,争夺AI计算封装领域的光学I/O主导权。
在数据中心的“共封装光学”竞赛里,台积电已经凭借博通和英伟达的产品进展,稳稳占据了先机。而三星,似乎把筹码压在了下一阶段。

7月12日,机构PhotonCap发布了一份实地调研报告,点明了一个关键信号:面向交换机的CPO,已经从技术验证正式迈入客户部署阶段。
在这一赛道上,台积电的制造与先进封装能力,已经得到了首批顶级商业项目的验证。但未来的战局,远比眼下的交换机CPO复杂得多。
当光学I/O深入到异构计算芯片与高带宽内存所在的封装内部时,谁能主导这三者的协同设计,谁就能重塑整个行业的竞争维度。
三星电子高级副总裁Won-Kyoung Choi在7月9日的Nano Korea上透露,公司正在开发2.xD先进封装,计划将HBM、逻辑芯片和硅光芯片整合到同一封装中。这一方向,瞄准的正是未来的AI计算封装的光学I/O。
当前台积电领跑“交换机CPO”
在目前的CPO市场,台积电的领先地位无可争议。
调研显示,博通基于台积电COUPE平台的102.4Tbps CPO以太网交换机,已经向早期客户送样。同时,英伟达的Quantum-X光子交换机已开始出货,Spectrum-X以太网光子交换机也进入生产阶段,首批采用者包括CoreWea ve、Lambda和甲骨文。
这一代产品的共同点在于:光学引擎被部署在交换机ASIC附近。其核心制造基础,是台积电成熟的硅光子技术与SoIC 3D堆叠能力。
在这一架构下,竞争的重点是光子集成电路与电子集成电路的堆叠、键合,以及它们与交换机封装的整合。在这个阶段,HBM并非必要组件。
相比之下,三星公开的“一站式CPO方案”路线图,将目标定在了2029年。若以现有交换机CPO的出货量和客户验证作为衡量标准,三星尚未形成与台积电同频的商业化节奏。
功耗焦虑推动光学引擎向计算芯片“逼近”
光学I/O之所以要从传统的板级向封装内部迁移,最核心的驱动力是能耗。
三星晶圆代工在OECC 2026准备的展示材料,揭示了一个关键阶梯:当可插拔光模块部署在板级时,单比特能耗约为10pJ;当光学引擎被放置在交换机附近的基板上时,能耗降至约5pJ;若光学I/O进一步深入到XPU附近的中介层,能耗可大幅降至约2pJ。
这一变化的核心逻辑在于“缩短电信号传输距离”。光学引擎越靠近计算芯片,电气链路就越短,为了补偿板级走线和连接器损耗所需的信号调节也就越少。
因此,先进封装成为了将“物理功耗优势”转化为“商业产品优势”的关键环节。这并不意味着CPO会立刻取代可插拔光模块,两者将在不同传输距离和功耗预算下长期共存。
但三星的数据预测揭示了趋势:可插拔光学市场年增长率超过25%,而CPO市场的年增长率则高达150%以上。资本和研发资源正在疯狂涌向高集成度的光学架构。
两种CPO架构,三星与台积电的错位竞争
将“交换机CPO”与“XPU-HBM光学I/O”混为一谈,会严重低估下一阶段竞争的复杂性。实际上,这是两种完全不同的架构。
第一种是当前主流的“交换机CPO”。光学引擎放在交换机ASIC旁边,博通和英伟达的产品即属此类。它解决的是高带宽交换场景下的互连功耗和信号完整性问题。台积电的护城河在于硅光技术、先进键合和交换机封装整合。
第二种是面向“XPU-HBM系统”的光学I/O封装。它的结构是在中介层上同时配置XPU、HBM以及包含PIC和EIC的光学引擎。此时,光学I/O不再是交换机的外围组件,而是真正成为了“计算封装”的一部分。
三星高管近期提出的2.xD先进封装正是瞄准了这一方向。该方案计划将HBM、逻辑芯片与硅光芯片整合在同一封装中,并通过面板级再布线层中介层扩展系统封装能力,以应对AI数据中心对海量带宽的吞吐需求。
对投资者而言,这两种架构的竞争逻辑截然不同:前者考验的是单一的制造与封装工艺;而后者,则要求计算、内存、光学和封装在“设计初期”就进行深度联合优化。
三星的底牌与多裸片良率的现实约束
三星最大的潜在差异化优势在于其“三位一体”的业务版图:它同时拥有HBM、逻辑芯片代工和硅光平台。
台积电虽然拥有顶尖的逻辑代工、硅光技术与CoWoS封装能力,但它本身不生产HBM。
而三星已经能够通过SF4基础裸片将HBM与其晶圆代工能力连接,并建立了自己的硅光平台。这意味着,三星理论上可以在内部完成HBM接口、逻辑I/O、光学引擎和热管理的联合协同设计,而不必看外部存储供应商的脸色。
不过,2.xD封装面临着极严苛的“多裸片良率”考验。当逻辑芯片、HBM、PIC、EIC和中介层被塞进同一个封装时,任何一个组件的失效都会导致整套昂贵封装的报废。
芯片数量的增加、封装面积的扩大和键合复杂度的提升,正在成倍放大良率压力与成本风险。
与此同时,对手并没有闲着。台积电正在推进COUPE与CoWoS封装的整合,通过成熟的外部生态接入HBM。另一方面,存储巨头SK海力士也在疯狂补齐先进封装能力,其在美国印第安纳州投资38.7亿美元的先进封装工厂将于2028年量产,且已将CPO纳入内存系统的技术研发版图。
光学、内存和封装的跨界协同,正成为全产业链的共同发力点。
订单才是检验胜负的唯一标准
台积电赢得了交换机CPO的首轮胜利,其优势建立在实打实的客户送样、产品出货和量产进度上。
而三星则在押注下一场战役:试图利用自身在HBM、逻辑和硅光上的垂直整合能力,在AI计算封装领域实现弯道超车。
但市场不应将“技术路线图”等同于“商业护城河”。
未来12个月,行业最值得追踪的信号只有一个:市场上是否会出现一项具名客户的设计订单,明确要求将HBM、逻辑芯片和光学I/O绑定在同一封装中交由三星代工?
如果这项订单落地,三星的“三位一体”将从纸面资产转化为真正的商业利器。
若迟迟无法兑现,那么台积电依托领先工艺与外部HBM生态所构建的灵活路径,仍将是AI巨头们最稳妥的选择。
Marvell总裁透露,计划在下一代AI数据中心芯片中采用台积电A14制程。该制程性能提升15%或功耗降低30%,逻辑密度增加20%以上,预计2028年量产。公司已率先使用3nm、2nm制程,并预付10亿美元锁定先进制程产能。

台积电正加速新一代CoPoS封装技术开发,以矩形基板替代传统晶圆,提升面积利用率至90%以上,从而封装更大尺寸芯片并降低单位成本20%-30%。该技术计划2027年试产,2028年量产,玻璃基板预计2030年前后应用。此举旨在满足AI与高性能计算需求,巩固其在先进封装领域的领先地位。
市场调研机构数据显示,英伟达稳居台积电CoWoS产能最大客户,2027年其数据中心营收预计增长52%;AMD加速追赶,EPYCVeniceCPU出货量预计达675万颗。全球CoWoS需求爆发,预计2027年将达269.4万片,台积电计划扩产至月产能20万片以满足AI芯片旺盛需求。

台积电计划下半年上调3nm晶圆代工价格,明年可能继续涨,主要受AI与高性能计算需求推动。大部分制程节点也将调价,包括7nm,原因是EUV光刻成本上升及先进封装工艺变贵。整体涨幅5%至10%,毛利率有望提升两个百分点,部分成熟制程或跟进。
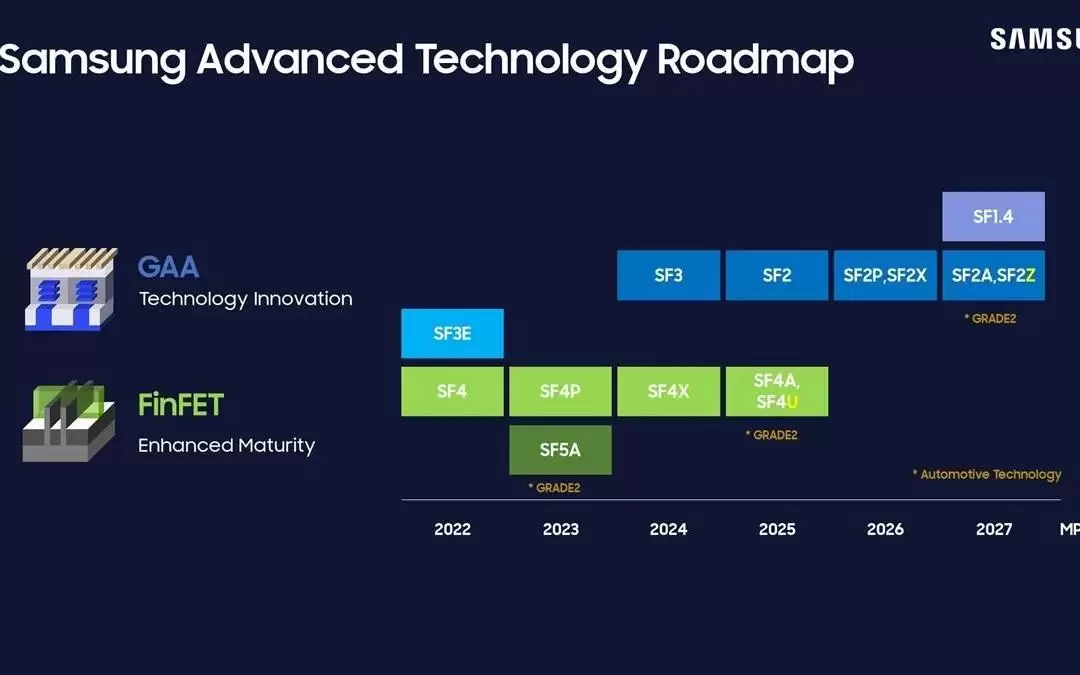
三星曾将1.4nm工艺量产延至2029年,如今重启项目并安装ASMLHigh-NA光刻设备提前布局。台积电计划2028年、英特尔计划2029年量产1.4nm,三星量产时间可能稍晚,此举旨在缩小与台积电差距并应对AI芯片对先进制程的高要求。
三星披露1.4nm及1.4nm+工艺进展,1.4nm计划2029年量产,1.4nm+计划2030年投产。相比台积电2028年量产1.4nm,三星仍有一年追赶期。通过设计与工艺协同优化(DTCO)提升良率,此前已在2nmGAA应用并降低功耗26%。同时推进第三代2nmGAA节点,预计2027或2028年量产。苹果后续芯片可能转向1.4nm,或成为三星代工突破口

Marvell正与台积电洽谈导入A14制程,预计2028年量产,较N2性能提升10-15%,功耗降25-30%,逻辑密度增超20%。公司强调能效对DSP芯片至关重要,此前曾从16nm直接跳级到5nm。
Socionext基于台积电A14制程开发面向AI数据中心的高性能计算芯片,计划今年9月完成测试流片,旨在验证XPU架构在1.4nm节点上的可扩展性。A14作为台积电N2之后的新一代GAA工艺,预计2028年量产,相较N2实现速度、功耗与逻辑密度的全面提升。
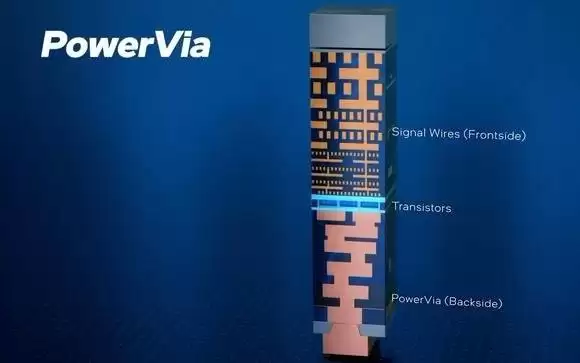
英特尔计划推出14A2工艺,采用双面供电架构并压缩金属间距至21纳米,以应对台积电和三星的1.4纳米攻势。此举可提升晶体管密度,但面临电阻增加等挑战,需借助复合供电方案维持稳定。

台积电更新SoIC 3D芯片封装堆叠技术路线图:2029年互连间距缩至4.5μm 近期,在北美的一场技术研讨会上,台积电更新了其SoIC 3D堆叠技术的路线图,为未来几年的技术演进指明了方向。其中一项核心目标,是计划将现有的6μm互连间距进一步微缩,预计到2029年将缩小至4.5μm。 这里需要先明




Postman是一套面向API全生命周期的开发与测试平台,可在Mac上发送和调试多种协议请求,管理集合、环境及认证信息,并完成脚本测试、模拟服务、监控、文档发布和团队协作。它适合开发、测试及运维人员使用,提供个人免费方案。

Docker Desktop 是 Docker 官方为 Mac 提供的容器开发环境,集成 Docker Engine、命令行工具、Compose、Build、Kubernetes 与图形化管理界面。

Android Studio 是 Google 面向安卓应用开发提供的官方集成开发环境,基于 IntelliJ IDEA 构建。它整合智能代码编辑、Gradle 构建、界面预览、设备模拟、性能分析、调试测试及 APK 分析等工具。

Postman 是面向 API 全生命周期的开发与协作平台。Windows 桌面版可用于构建和发送 HTTP、GraphQL、gRPC、WebSocket、MQTT 等请求,并提供环境变量、集合、脚本测试、模拟服务、监控、文档及团队工作区等

Docker Desktop 为 Windows 开发者提供集成式容器环境,内置 Docker Engine、命令行工具、Compose、Build 与 Kubernetes 等组件,可在本机完成镜像构建、容器运行、日志查看和资源管理。

Android Studio 是 Google 面向 Android 应用开发提供的官方集成开发环境,以 IntelliJ IDEA 为基础,集成智能代码编辑、Gradle 构建、设备模拟、界面预览、调试测试及性能分析工具,