

暴涨6倍,从果链进化到AI,苏州3000亿巨头杀疯了
“光模块”三个字,正在成为A股最硬的财富密码。甚至有股民调侃:“要站在光里,别光站在那里。” 果链龙头东山精密,最近彻底涨疯了。光是4月涨幅就接近80%,今年以来涨幅已经翻了一倍有余;若对比2024年末的29.13元,东山精密在短短不到一年半的时间里,身价暴涨超过6倍。 凭借这波凌厉上涨,东山精密也
“光模块”三个字,正在成为A股最硬的财富密码。甚至有股民调侃:“要站在光里,别光站在那里。”
果链龙头东山精密,最近彻底涨疯了。光是4月涨幅就接近80%,今年以来涨幅已经翻了一倍有余;若对比2024年末的29.13元,东山精密在短短不到一年半的时间里,身价暴涨超过6倍。
凭借这波凌厉上涨,东山精密也顺势成为苏州首家市值站上3000亿元的上市公司。

市场为何如此追捧?原因并不复杂:东山精密买到了一张通往光模块赛道的入场券。
2025年,东山精密完成对索尔思光电的战略并购,正式切入光通信领域。而索尔思光电的看点,恰恰在于它身上那股浓郁的光模块味道。在AI数据中心基建狂潮席卷全球的背景下,这无疑给东山精密打开了全新的想象空间。
随着股价一路狂飙,东山精密市盈率TTM已去到165倍。资本市场显然买的不是它今天的利润,而是未来几年光模块业务快速放量、跻身行业核心梯队的可能性。
所以,东山精密现在真正的看点,不是贵不贵,而是这份高预期究竟靠什么兑现。
毕竟,光模块赛道早已有中际旭创、新易盛等龙头卡位,而东山精密多年并购留下的商誉、负债与资金压力也并未消失。
所以,东山精密眼下的故事,不是简单的泡沫与狂热,也不是一句“高估了”就能概括。
它更像是一场资本市场对未来的提前投票:票已经投出去了,接下来要看的,是业绩能不能跟上。
AI红利
东山精密这轮股价重估,核心逻辑就一句话:新老业务同时吃上了AI红利。
先看新故事。2025年,东山精密斥资约59亿元完成对索尔思光电的战略并购,正式杀入光通信赛道。这笔交易之所以被市场高度关注,不只是因为多了一块新业务,更因为它让东山精密拿到了一张AI时代最稀缺的门票。
索尔思光电的价值,不只在于做光模块,更在于其具备“光模块+光芯片”的一体化能力。
它是全球少数采用IDM模式、同时覆盖上游光芯片与下游模块制造的厂商之一,已具备100G、200G光芯片量产能力。在高端光芯片供给偏紧、海外供应链存在不确定性的背景下,这种垂直整合能力,意味着更强的交付确定性、更高的利润弹性,也更容易进入头部客户供应体系。
为什么市场如此在意光模块?
因为AI越火,光模块越重要。
过去的数据中心,算力需求相对平稳,网络设备更多承担“连接功能”;但到了大模型时代,成千上万张GPU需要同时训练、实时通信、并行协作,数据交换量呈指数级上升。
GPU负责计算,光模块负责让这些GPU彼此说话。
如果说GPU是发动机,光模块就是高速公路。

算力集群规模越大,对带宽、时延、稳定性的要求越高,800G、1.6T等高速光模块需求自然迎来爆发。
这也是为什么过去一年,A股光模块板块几乎成了AI行情最强主线之一。
根据Lightcounting预测,全球数通光模块市场规模到2026年将达到228亿美元,其中800G与1.6T产品合计规模有望达到146亿美元。
东山精密的AI故事还不止光模块这一张牌,它原本的PCB(印制电路板)业务同样也在吃AI红利。
很多人对PCB的印象仍停留在“传统制造业”,但实际上,AI时代PCB的价值也在被重新发现。
PCB本质上是电子设备的底层连接平台,芯片、内存、电源、散热模组等器件,都需要安装在PCB之上并完成高速互联。
AI服务器与普通服务器最大的区别之一,就是复杂度更高、功耗更高、数据传输更密集,对高多层板、高频高速板、高密度互连板的需求显著提升。
换句话说,GPU越贵,PCB越不能凑合。
这意味着,过去利润率相对平稳的PCB业务,也开始享受结构升级红利。
据Prismark数据,2025年全球PCB市场产值预计达到852亿美元,同比增长约16%,其中AI相关高端PCB增速尤为突出。
这也解释了东山精密为何受到资金追捧。
它几乎同时踩中了“光模块+AIPCB”两条主线:前者负责打开估值空间,后者负责托住业绩底盘。一个提供想象力,一个提供确定性,这种组合天然容易获得资金青睐。
但资本市场给故事估值的速度,往往比业绩兑现更快。
随着股价一路拉升,东山精密的估值也被迅速推高。截至4月28日,公司市盈率TTM已高达165倍。
这意味着,市场交易的已经不只是当下的东山精密,而是未来几年光模块业务高速放量后的东山精密。
当预期被提前打满,争议也就随之而来。
20倍增长空间?
2025年,东山精密实现营收401.25亿元,同比增长9.12%;归母净利润13.86亿元,同比增长27.67%。单看这份成绩单不能说差,但问题在于它跑输了机构预期。
在年报发布前不久,东吴证券和国盛证券都对东山精密2025年业绩做过预测。这个时间点距离2025年结束已经不算短,机构理论上能掌握的信息已经比较充分。
结果,东吴证券预测东山精密2025年营收417.42亿元、归母净利润15.52亿元;国盛证券预测营收414.08亿元、归母净利润15.49亿元。而最终东山精密交出来的答案,显然和卖方预测有一段明显的距离。


这就很有意思了。一个2025年业绩跑输预期的公司,为什么还能被市场交易到165倍市盈率?答案是给一个新的、更夸张的预期。
券商真正押注的,是2027年。东吴证券预测,东山精密2027年归母净利润将达到124.55亿元;国盛证券给出的预测值更高,达到130.15亿元。
如果按当前约3400亿元市值计算,对应2027年市盈率大约为26倍至28倍,看起来立刻顺眼了许多。
问题在于,这套估值成立的前提,是利润必须在两年内完成近乎跳跃式增长。
东山精密2025年归母净利润为13.86亿元,若到2027年做到120亿元以上,意味着两年时间利润大约翻9倍,复合增长率要达到200%。
即便公司2026年一季度归母净利润同比增长143%,表现确实亮眼,但若放到“明年百亿利润”的剧本里看,这样的增速仍只是起步。
那么,机构为何敢给出如此激进的预测?答案只有一个:光模块。
(注:东吴证券和国盛证券发布这些预测时,东山精密还没有正式披露2025年年报,所以报告里使用的2025年数据仍是预测值。但这些预测值与最终财报数据差距不算大,因此并不影响我们观察券商的估值逻辑。)
如果只靠原有PCB业务,即便维持较快增长,也很难支撑东山精密从十几亿利润跃升到百亿利润。
真正决定估值能否站住的,是新并入的光模块业务能否在极短时间内完成爆发式放量。
以国盛证券测算为例,东山精密光模块业务收入将从2025年的14.5亿元增长至2027年的300亿元以上,增幅超过20倍。

东吴证券给出的预测更激进,到2027年光模块收入预计达到376亿元,翻了超过25倍。

这意味着,资本市场实际上在押注一件事:东山精密将在两年内,从行业新进入者,快速成长为全球光模块重要玩家。
这件事如果兑现,如今的高估值未必站不住;但如果兑现节奏稍慢,市场给出的溢价就可能迅速松动。
问题在于,这条路径远没有想象中顺滑。
两年时间里,要把十几亿元收入做成几百亿元规模,绝不是需求来了就自然发生。背后至少要同时完成几道硬仗:产能快速爬坡、良率持续提升、大客户认证通过、订单批量交付落地。任何一环慢半拍,券商模型里的增长曲线都可能被迫重写。
更现实的是,光模块这条赛道,从来不是东山精密一个人在冲刺。
AI需求确实巨大,但所有玩家都看到了机会,也都在抢时间、抢客户、抢产能。比如新易盛此前就表示,泰国工厂二期已正式投产,并为后续扩产做好准备,2026年将进入产能持续释放阶段。
而行业普遍共识是,光模块具备明显的头部效应,甚至带有一定“赢家通吃”特征。
原因并不复杂。光模块不是普通标准件,而是高可靠性、高一致性的核心器件。对于AI数据中心这类高负载场景,大客户更倾向于选择已经验证过的供应商,而不是频繁更换新玩家试错。
这也意味着,未来行业新增需求虽然庞大,但订单未必平均分配。
目前中际旭创、新易盛等龙头,已在全球800G及以上高速光模块市场占据领先位置。未来AI带来的增量市场,大概率也会优先流向这些已进入核心供应链体系的公司。
所以,对东山精密而言,拿到门票只是第一步。若想在头部格局基本成型的市场里抢出位置,持续投入几乎不可避免:产线要扩、设备要买、研发要砸、客户要导入。
而这一切,最终都会落到一个最现实的问题上:钱。
偏偏这正是东山精密当前最敏感的地方。
应收账款周转天数超过4个月
东山精密能抓到这波光模块红利,并不是偶然。
这家公司过去十几年的成长路径,是不断通过并购、扩张,把自己的业务边界越推越宽。不过,这套打法虽然让它能踩中产业周期,但也会买来新包袱。
早在2010年上市前,东山精密的主营业务还是精密金属制造。上市后公司很快宣布进军LED、LCD模组赛道,并借此切入家电产业链上。2014年,东山精密收购苏州牧东光电,拿下触控模组业务体系,也因此进入手机、平板电脑等消费电子行业上游。
2016年,东山精密斥资约6.1亿美元收购纳斯达克上市公司MFLX(维信电子),拓展FPC(柔性电路板)产能,并进一步巩固消费电子业务。这笔收购也使东山精密一跃成为“果链”龙头公司。
2018年,公司又斥资约2.93亿美元,买下纳斯达克上市公司Flex旗下PCB制造业务主体Multek。
随后,东山精密又把目光投向新能源汽车。2024年,公司斥资约13.83亿元收购株式会社日本显示器旗下公司苏州晶端,切入车载显示器领域。同年,又出资5300万美元收购Aranda、AutoTechUS、AutoTechMexico三家公司,这些公司主要生产汽车、医疗和工业领域零部件。
到了2025年,东山精密继续加码汽车业务,以约8.14亿元收购法国汽车零部件公司GMD集团。当然,还有对索尔思光电的战略并购。
而多年并购后,东山精密逐渐形成了一个横向铺开、纵向延伸的产品体系,业务覆盖电子电路、光模块及光芯片、精密组件、光电显示模组等领域,客户也横跨消费电子、智能汽车、云服务商等方向。
但这套打法虽然打开了想象力,也留下了非常现实的后遗症。
最直接的就是商誉。
截至2025年末,东山精密商誉达到47.69亿元,同比增长125%。在申万三级行业印制电路板已经发布了去年年报的上市公司中遥遥领先,排名第二的是胜宏科技,商誉只有11.9亿元;此外,东山精密的商誉占净资产的比率为22.22%,也位于板块高位。

如果说商誉为未来业绩埋下隐忧,那么负债压力就已经摆在眼前。截至2025年末,东山精密的资产负债率高达64%,相隔数年后再度重回60%以上。公司账面货币资金约76.5亿元,但同时短期借款、一年内到期的非流动负债分别达到80.11亿元、34.88亿元。

更关键的是,东山精密经营层面的资金周转也开始显出压力。2024-2025年,其应收账款周转天数(含应收票据)由75.33天上升至78.35天;与之相对的,是存货周转天数由70.86天提高至78.75天。

这意味着,东山精密的存货周转时间已超过两个半月,库存卖出去之后,回款周期又要超过两个半月。货要先备,钱要后收,被占用的营运资金自然越来越多。
而偏偏光模块业务,又是典型的重投入赛道。
扩产线要花钱,买设备要花钱,提前备料要花钱,研发迭代要花钱,客户认证周期里同样要持续投入现金。
所以,东山精密当前最大的考题,未必是有没有故事,而是有没有足够的资金,把这个故事撑到兑现那一天。
过去多年的激进扩张,让它拿到了AI时代的门票;但从概念走向利润,从预期走向现实,最终比拼的往往不是想象力,而是现金流。
光模块的故事确实性感,AI的红利也确实庞大。
但当一家公司的市盈率被推到165倍高位时,市场定价里往往已经容不下太多瑕疵。产能释放稍慢一步、客户导入低于预期、资金回笼节奏放缓,都可能触发估值重新计算。
在A股,乐观当然可以是一门生意。
但盲目乐观,往往意味着接最后一棒。
参考资料:
国盛证券《东山精密AIPCB+光模块双翼齐振,聚力新程》,2026年2月16日
东吴证券《东山精密光模块与高端PCB双轮驱动AI基建新龙头》,2026年3月30日
财新《果链企业东山精密今年股价翻倍光模块概念业绩超预期》
英华价值研究院《东山精密点燃PCB行情,“起点”还是“顶点”?》
达摩财经《东山精密一年暴涨5倍,“资本高手”袁永刚又押对了》
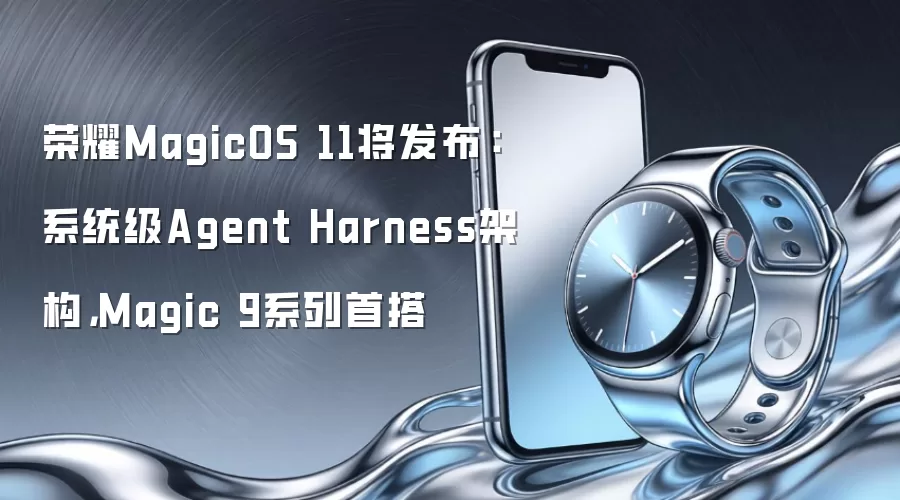
荣耀MagicOS 11定于9月15日发布,作为行业首个商用系统级Agent Harness架构的操作系统,Magic 9系列将首发搭载。新版YOYO支持最长上百步长程任务及40余项条件触发,10月开启Beta预览版招募。
华强北销售商反馈,年初以来主流手机品牌基本全线涨价,涨幅最低400元,最高达1000-1500元。涨价主因是全球存储芯片及电容等元器件成本上升,运行内存与机身存储价格涨幅超100%。尽管整体市场承压,国产折叠屏手机1-8月销量约450万台(新形态超135万台,同比增29%),AI手机成为厂商发力重点。
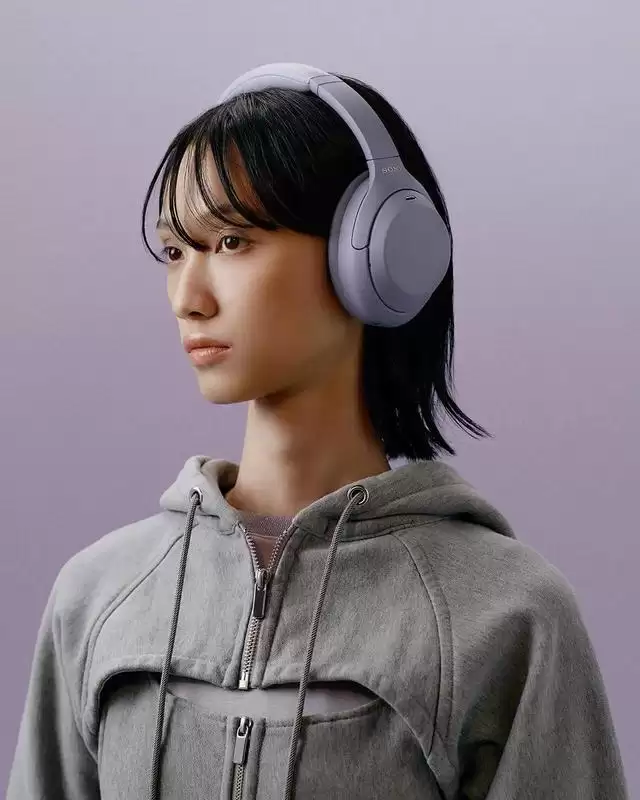
索尼发布WH-1000XM4C头戴式降噪耳机,复刻了XM4的经典四向折叠便携设计。该机型在保留QN1处理器和30小时续航的基础上,全面升级了USB-C高速充电、无损音频直连、蓝牙多点连接及AI降噪通话功能,旨在满足对便携性有极高要求的用户群体。
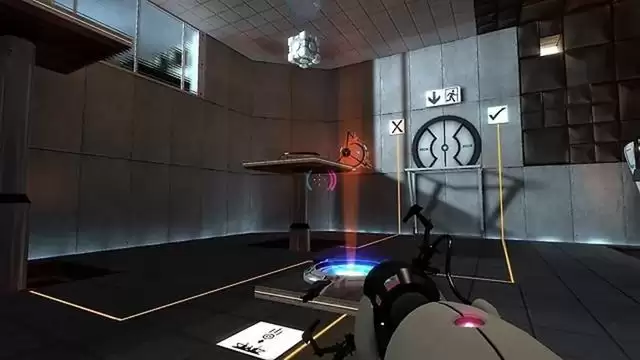
OpenAI GPT-6 Astra 模型通过 MCP 协议与 SourcePauseTool 控制《传送门》游戏,完成 3336 次工具调用并自主通关。实验耗时约 24 小时,API 成本约 571 美元,展示了多模态 AI 在 3D 解谜领域的突破性进展。
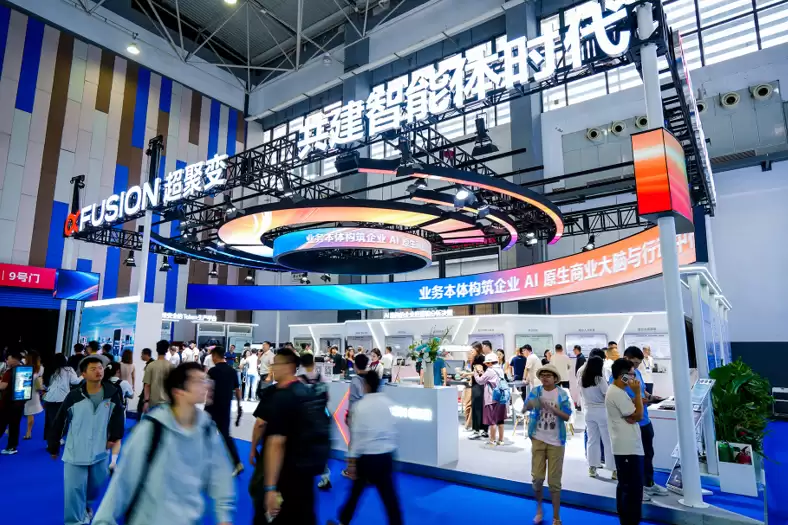
本文解析超聚变在2026数博会发布的“智企”范式,重点阐述如何通过Token生产平台(Token Factory)与企业业务本体建模,实现从简单AI工具调用到企业应用架构系统性重构的演进。文章详细拆解了智能体编排、数字孪生及生态协同等关键技术路径,为AI时代企业数字化转型提供可落地的参考方案。
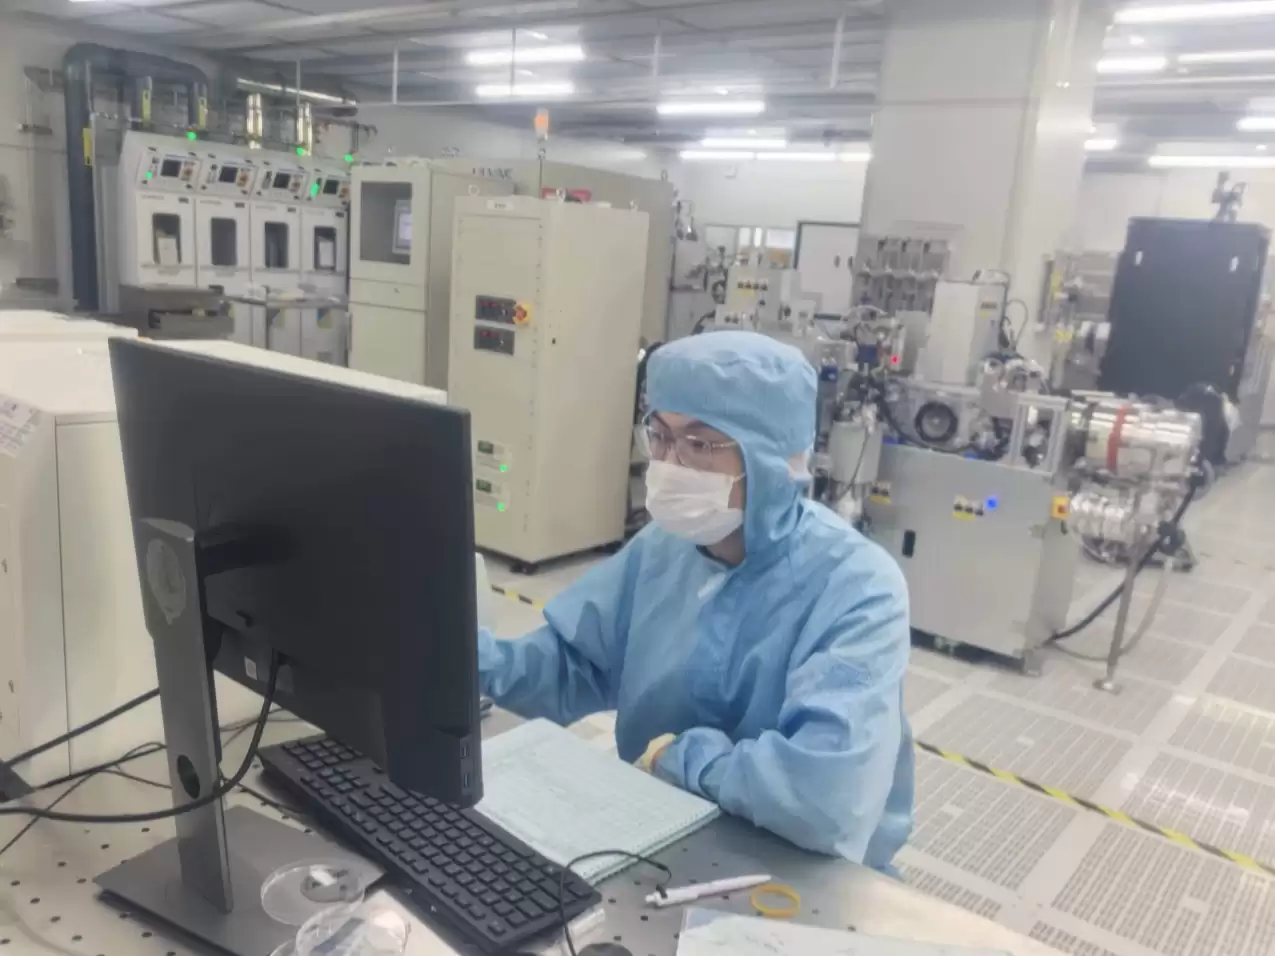
南京邮电大学“光擎智算”团队联合南京大学,攻克GaN基Micro-LED器件技术,成功搭建实验室级光计算验证系统。团队自主研发的5×5 Micro-LED光电计算阵列芯片已进入流片封装阶段,实现了图像识别等算力任务验证,推动光计算技术从理论走向工程落地。

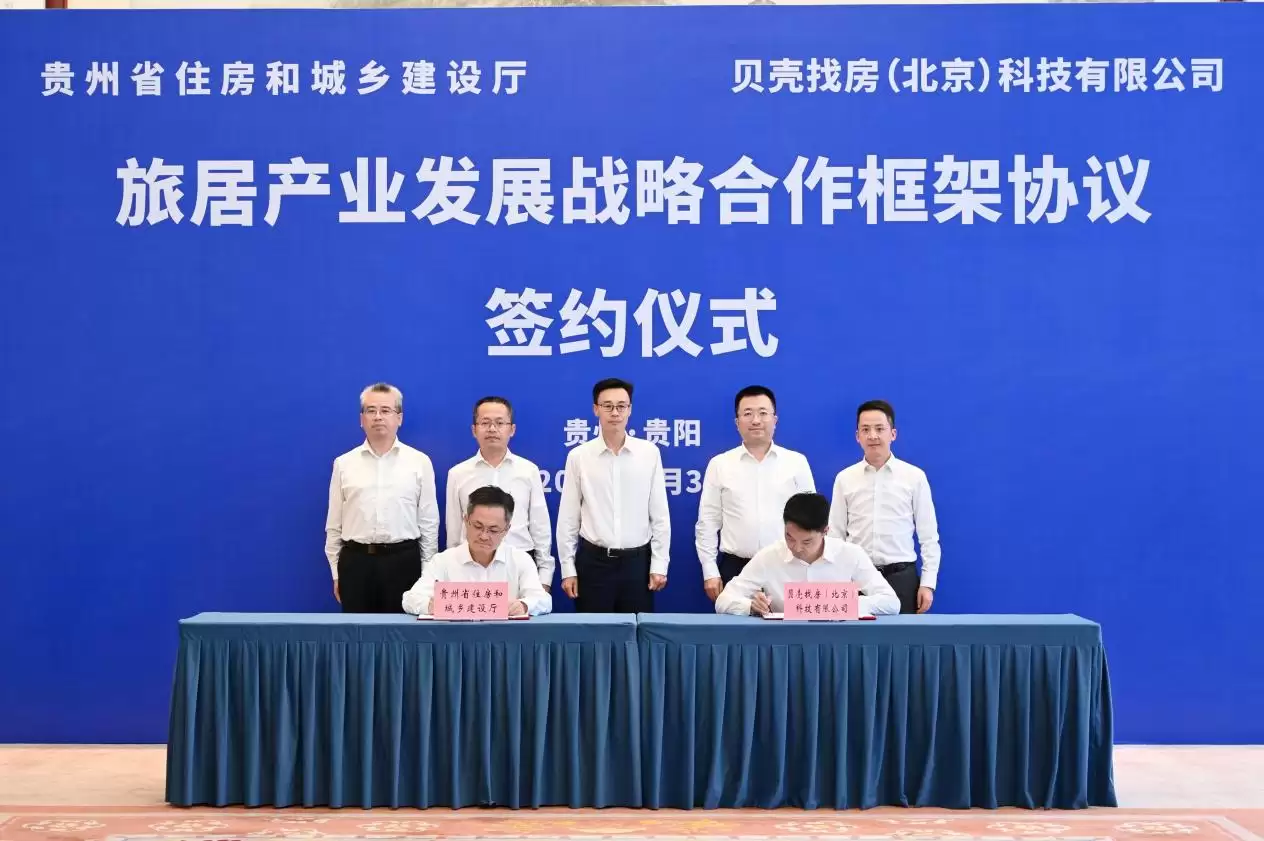
9月3日,贵州省住建厅与贝壳集团在贵阳签署《旅居产业发展战略合作框架协议》,旨在打造全国旅居样板。合作涵盖平台建设、标准共建、人才培育、存量资产盘活及品牌推广五大维度,依托贝壳近600家门店及4000余名经纪人资源,强化贵州旅居服务供给,促进房地产市场平稳健康发展。






Windows 10 是一款微软推出的经典操作系统,拥有硬件兼容性与多任务处理能力。它更偏向把系统状态查看和常用调节动作放在一起,适合需要持续观察和微调设备状态的场景。

极度公式是一款跨平台专业LaTeX公式识别编辑软件,支持OCR公式识别和多平台编辑。和使用说明,避免使用,享受完整功能与稳定支持。做扫描整理、文字提取和表格转换时,它能把识别后的处理步骤接得更顺,资料录入这类场景会省下不少时间。
