

固定资产运费如何入账
购入固定资产时,如果产生了运输费用,这笔钱该怎么处理?简单来说,应该一并计入资产成本,而不是单独列支。具体操作上,得看固定资产需不需要安装,情况略有不同。 首先,固定资产按是否需要安装可以分为两类:一类是买回来就能直接用的,另一类则必须安装调试后才能投入使用。这两类资产在运费的处理上,会计科目是不一
购入固定资产时,如果产生了运输费用,这笔钱该怎么处理?简单来说,应该一并计入资产成本,而不是单独列支。具体操作上,得看固定资产需不需要安装,情况略有不同。
首先,固定资产按是否需要安装可以分为两类:一类是买回来就能直接用的,另一类则必须安装调试后才能投入使用。这两类资产在运费的处理上,会计科目是不一样的。
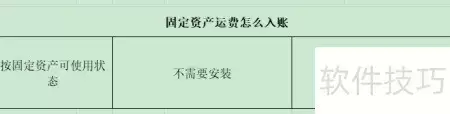
无需安装的情况
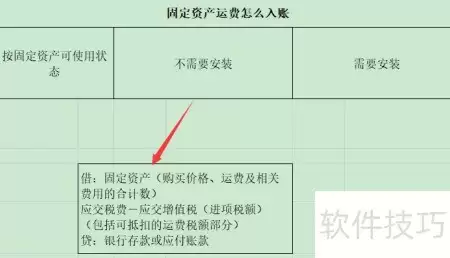
如果购入的是不需要安装的固定资产,运费直接计入该固定资产的成本。需要注意,其中可抵扣的增值税进项税额,要单独记入“应交税费——应交增值税(进项税额)”科目。具体会计分录如下:
需安装的情况
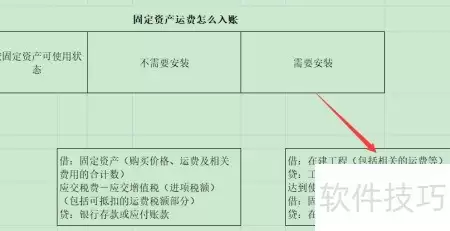
如果购入的是需要安装的固定资产,情况就复杂一些。此时,运费不能直接计入固定资产成本,而是先通过“在建工程”科目来归集。也就是说,购入时支付的买价、运费等所有相关支出,都先记在“在建工程”里。等到资产安装完成,达到预定可使用状态后,再把“在建工程”科目的余额一次性转入“固定资产”科目。具体会计分录如下:
总结一下核心原则:无论是否安装,运费都要进资产成本,只是中间过渡的科目不同。无需安装的直接进固定资产,需安装的先走在建工程,完工后再转固定资产。这样处理,才能准确反映资产的真实成本。
彻底清理悟空浏览器的数据,通常有三个路径:通过手机系统设置能一次性清除所有配置和用户信息;利用浏览器内置功能,可以只清理缓存而保留个性化设置;最彻底的则是卸载重装,让应用回到初始状态。 悟空浏览器用久了,是不是偶尔会感觉变慢,或者出现一些难以解释的小毛病?有时候,与其一个个排查问题,不如来一次彻底的
漫蛙漫画首页登录入口https://www.manwamh.top/:一触即达的漫画世界核心枢纽 对于漫画迷而言,找到那个可靠的资源门户至关重要。漫蛙漫画的首页登录入口,正是这样一个核心渠道。通过它,你可以直接跳转到漫蛙2漫画APP的下载页面,轻松几步完成安装,马上就能投入到精彩纷呈的漫画之旅中。 漫蛙漫画首页登录入口: 官方入口地址已经为你备好
漫蛙漫画官方入口与核心功能解析 寻找一个稳定、资源丰富的漫画在线阅读平台,是许多漫画爱好者的共同需求。其中,漫蛙漫画官方入口及其免费全集服务,受到了不少关注。那么,这个平台究竟如何?下面,我们就来深入了解一下它的具体信息与特色功能。 平台的官方访问地址是:https://www.manwa123.c
对于动漫爱好者而言,找到一个资源全、体验佳的追番平台,常常是件头疼事。漫蛙动漫APP的定位很明确:就是要打造一个聚合全球正版动漫资源的专属乐园。无论是当季火爆的日漫新番、值得回味的经典国创,还是那些小众却精彩的优质动画,在这里基本都能一网打尽。平台底层采用了智能缓冲技术,最大程度保证了播放的流畅度,
想要获取正版manwa漫蛙APP?官方指定下载渠道就是漫蛙官网入口。 对于漫画迷而言,找到一款心仪的阅读神器至关重要。漫蛙APP正是这样一款专为全球漫画爱好者打造的平台,它汇聚了从日韩人气连载到本土原创精品的海量资源。说它“应有尽有”毫不为过。更重要的是,其界面设计清爽直观,搭配智能检索功能,能让用
想要畅享海量正版漫画资源?漫蛙漫画平台不容错过 对于漫画迷来说,找到一个资源丰富、体验流畅的正版平台实属幸事。漫蛙漫画凭借其优质的在线阅读服务,已经成为了许多资深读者的心头好。今天,我们就来详细拆解一下平台的访问方法与实用技巧,助你轻松开启漫画之旅。 漫蛙漫画网页入口页面指南 想立刻体验?官方在线观
漫蛙漫画网APP官方下载方法全解析 对于资深漫画迷来说,找到一个资源全、更新快、体验佳的阅读平台,就像淘到了宝藏。漫蛙漫画网APP,正是这样一个专为爱好者打造的精品集散地。它汇聚了全球优质的正版漫画,从火爆的日漫连载到崛起的国创佳作,平台都能做到实时同步更新。当然,第一步得先把它装到设备上。接下来,
漫蛙漫画APP:专业漫画阅读工具的全面革新 作为一款专业的漫画阅读工具,漫蛙漫画APP整合了全球优质漫画资源,其升级版漫蛙2在功能与体验上可谓全面革新。这款应用不仅囊括日漫经典与国漫新作,更通过简洁直观的界面设计和流畅操作,为用户打造沉浸式阅读环境,充分满足各类漫画爱好者的多样化需求。 漫蛙漫画特色
当下动漫圈热议的卖茶叶妈妈3d漫蛙下载,凭借其突破性的3D视觉技术成为焦点 最近动漫爱好者们都在讨论一个现象级产品——卖茶叶妈妈3d漫蛙下载。这款由漫蛙漫画平台倾力打造的3D作品专区,用立体建模与动态分镜彻底颠覆了传统二维漫画的阅读模式。你猜怎么着?现在只需通过专区提供的便捷下载通道,无论是热血冒险
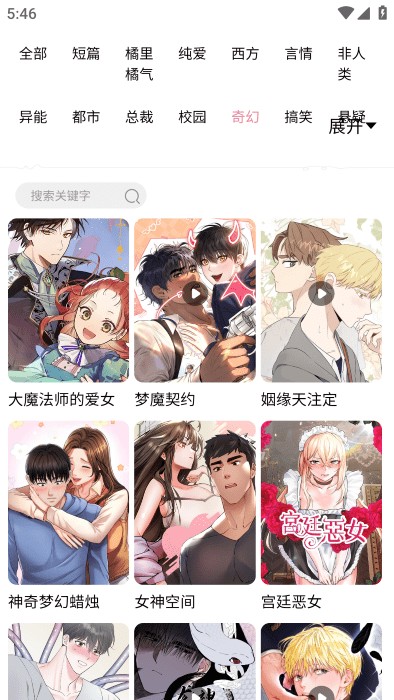
漫蛙APP:资深漫画迷的移动图书馆与阅读利器 对于漫画爱好者来说,找到一个资源全、体验好的阅读平台,从来都不是件容易的事。而漫蛙APP,恰恰就是为这个需求而生的。它凭借海量的正版漫画库和极其便捷的离线下载功能,在圈内积累了相当不错的口碑。更重要的是,从经典的日本热血漫到新兴的国产原创作品,它几乎一网





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



