

星链成太空印钞机,去年利润72亿美元
马斯克万亿帝国底牌揭晓! 最近,一份关于SpaceX的财务数据在投资圈内流传开来。根据The Information的报道,这家正在筹备IPO的太空巨头,其内部账本的关键细节逐渐清晰。数据显示,公司去年约187亿美元的总营收中,卫星互联网业务“星链”独占了114亿美元,而传统的火箭发射业务贡献约41
马斯克万亿帝国底牌揭晓!
最近,一份关于SpaceX的财务数据在投资圈内流传开来。根据The Information的报道,这家正在筹备IPO的太空巨头,其内部账本的关键细节逐渐清晰。数据显示,公司去年约187亿美元的总营收中,卫星互联网业务“星链”独占了114亿美元,而传统的火箭发射业务贡献约41亿美元,今年刚并入的AI部门xAI则仅有32亿美元进账。
利润端的表现则更为分化。星链业务的调整后EBITDA利润(即计算股权激励支出前的税息折旧及摊销前利润)高达72亿美元,是当前公司内部唯一真正赚钱的板块。相比之下,火箭发射业务仍处于重投入与低增长阶段,而xAI更是名副其实的“吞金兽”,仅AI业务一项去年就消耗了约140亿美元的现金。
一个清晰的结论浮出水面:在这个估值逼近万亿的帝国里,星链正以一己之力,支撑着整个家族的运转。
01 三块业务,两种命运
从The Information获取的未公开财务数据来看,SpaceX去年总营收约为187亿美元,但其内部三大业务部门却呈现出冰火两重天的局面。
星链无疑是那团“火”。去年,这项卫星互联网业务营收同比增长50%,占据了公司总销售额的61%。更重要的是,它是目前唯一能持续产生正向现金流的业务。
细算其盈利水平,星链去年的调整后EBITDA利润率达到了惊人的63%。回顾其发展轨迹,这一数字在2023年为41%,2024年为50%,呈现出强劲的上升趋势。有X平台用户对此评价道,这意味着在2025年,星链每赚一美元就能保留63美分的利润,其盈利能力已可比肩全球顶尖的软件公司。这早已不是单纯的硬件生意,而是一个庞大的订阅制帝国。
然而,另外两大核心业务则面临着不小的压力。
火箭发射业务去年收入仅微增8%。值得注意的是,在此期间SpaceX完成的160多次发射任务中,大部分都是为了部署自家的星链卫星。其外部客户主要局限于政府机构以及部分发射国家安全或成像卫星的企业。正如分析师克里斯·奎尔蒂(Chris Quilty)所言,这个外部市场的增量空间依然有限。
AI板块的资金消耗则更为严峻。今年2月,马斯克将社交平台X和模型开发商xAI正式并入SpaceX,但该业务去年收入仅增长23%。无论从营收增速还是业务规模来看,它都远远落后于Anthropic和OpenAI等头部竞争对手。
02 现金流不会骗人,SpaceX全靠星链在养
拆解账本上的现金流明细,繁荣景象背后的财务紧迫感扑面而来。
根据数据推算,星链目前的自由现金流(即调整后EBITDA减去资本支出)约为30亿美元的正向收入。然而,这笔钱还没捂热,就被另外两块业务消耗殆尽。同一时期,火箭发射业务的自由现金流为负30亿美元,而马斯克寄予厚望的AI业务更是烧掉了近140亿美元。
一个巧合的数字是,星链产生的30亿正向现金,恰好与火箭发射业务的30亿亏损对冲。这使得AI业务那140亿美元的资金缺口,几乎就等于公司整体的净消耗。更惊人的是,该公司去年的资本支出冲到了207亿美元,这一数字甚至超过了其全年总营收。这意味着,马斯克目前的烧钱速度,已经把去年消耗90亿的OpenAI和消耗40亿的Anthropic远远甩在了身后。
这种走钢丝般的财务结构,自然引发了资本市场的深度忧虑。有X平台用户通过拆解发射成本,粗略算了一笔账:
到目前为止,SpaceX已经发射了近1.2万颗卫星,完成了近500次任务。按照单次发射约4000万美元的成本估算,仅为了让星链系统运转起来,公司就已经砸下了约200亿美元的硬性基建投资。这还没算上近20亿美元的先期研发开支。
如果投资者追求20%的年化回报率,那么星链每年至少要产生40亿美元的纯利润,才能撑起这笔巨额的前期投资。但现实是,尽管星链去年拿下了114亿美元的亮眼营收,其扣除各项巨额支出后的自由现金流也仅在20亿美元左右浮动,远未到能“躺着赚钱”的阶段。
即便星链已经成为输血救主的现金牛,但面对SpaceX背后巨大的资金黑洞,这点利润依然显得杯水车薪。这,正是SpaceX眼下最现实的财务困境。
然而,更让投资圈感到不可思议的,是SpaceX目前的估值逻辑。公司最新估值已被锚定在1.25万亿美元的高位,折算下来,相当于其去年EBITDA的266倍。
对于成熟的科技企业而言,这一倍数通常在10到20倍之间波动。SpaceX高达266倍的估值溢价,意味着市场对其抱有极高的增长预期,笃信其收入在未来几年将呈现指数级爆发。同时,由于市场上根本不存在第二个对标的星链系统,投资者也心甘情愿为这张“太空互联网门票”支付天价溢价。
在大型科技巨头中,罕有企业能企及这种估值狂热。即便是马斯克旗下的另一张王牌特斯拉,其市值也仅是EBITDA的119倍左右。换句话说,SpaceX的估值预期高度是特斯拉的两倍多,更是普通科技巨头的十倍以上。
面对这种脱离财务常识的超高估值,资本市场并非没有质疑的声音。富图伦证券(Futurum Equities)首席市场策略师谢伊·布洛尔(Shay Boloor)在分析中一针见血地指出了核心风险:星链是支撑起上万亿估值的唯一底牌,它必须从一个单纯的卫星项目,进化成一个能够源源不断产生经常性收入的全球引擎。否则,这个庞大的估值盘子根本无处安放。
03 星链营收有望超过SpaceX总盘子
太空经济研究和咨询机构Quilty Space的分析师预测,今年仅星链这一单项业务,就能产生200亿美元的强劲收入,这几乎是2025年预估数值118亿美元的两倍。这也意味着,星链单一板块的预期收入,即将全面超越SpaceX去年的公司总营收。
Quilty Space对此解释称,随着星链在全球范围内的高速扩张,资本故事的核心焦点已经从单纯的用户增长,转向了收入结构优化、定价权提升以及政府端需求爆发的根本性转变。
具体板块的拆解印证了这一趋势:
个人用户基本盘:这依然是星链的核心主力。分析师预计该板块今年将带来113亿美元收入,全球用户数有望从2025年底的920万,飙升至接近1700万大关。
航空业务强劲爆发:目前已有超过30家航空公司接入星链服务,预计该板块年收入将同比大涨68%,至27亿美元。Quilty分析师金·伯克(Kim Burke)透露,过去六个月内,星链航空部门连续拿下了10个头部航空公司的合作协议,直接新增了约3000架飞机的终端安装积压订单。
海事场景持续扩张:预计到今年底,将有约22.5万艘船舶配备星链网络,从而带来19亿美元的增量收入。分析师卡莱布·亨利(Caleb Henry)指出,大部分增长主要源于小型休闲船舶的下沉市场。得益于星链终端设备的极致小型化和成本压缩,以往无法负担卫星通信的小微船只如今也能轻松接入。同时,SpaceX也在发力抢夺大型商船的存量市场。
政府大单稳压基石:星链约44%的收入直接绑定了政府相关项目,涵盖“星盾”军事网络与海事及航空等关键领域。今年,SpaceX有望从各项政府合同中狂揽70亿美元,业务包括军方与NASA的发射任务以及阿尔忒弥斯计划等。考虑到间谍卫星等机密预算未被公开,实际收益数字只会更加庞大。在五角大楼的最新预算提案中,分析师甚至捕捉到了高达160亿美元、且极可能与“星盾”相关的太空部队潜藏项目。
对于这种局面,金·伯克(Kim Burke)的评价极为形象:星链在前方扛起了营收大旗,而主打军工安全的“星盾”肯定也已经替补登场,并开始强势得分。
不过,星链在卫星互联网赛道依然需要面对潜在的竞争压力。虽然现阶段的竞争对手要么在技术上远远落后,要么仅局限于航空等特定商业场景。亚马逊的Project Kuiper服务至今尚未正式商用,但其CEO安迪·贾西(Andy Jassy)已公开承诺该项目将在年内投入实质性运行。考虑到亚马逊目前在轨卫星数量寥寥无几,这无疑是一项艰巨的任务。
此外,机构预估SpaceX 2025年的发射收入为44亿美元,且预计今年难以出现显著的增长曲线。这从侧面印证了,在“星舰”系统彻底成熟并投入商业运转之前,传统发射业务的增长天花板可能已经暂时触顶。
04 每周造17万个终端,星链的工业化飞轮
星链之所以能形成降维压制,核心底座在于其卫星矩阵足够庞大,且地面终端足够廉价。
PitchBook的最新报告点透了其中的技术原理。星链利用距离地面仅550到1200公里的低轨卫星集群,直接向地面的碟形天线输送高速网络。由于物理距离远低于传统的地球静止轨道卫星,其信号延迟被成功压缩至25毫秒,网络体验几乎媲美地面有线宽带。
这张太空网络的规模令人咋舌。数据显示,星链星座目前已拥有超过9600颗在轨卫星,占据了全球14300颗活跃载荷卫星的三分之二。SpaceX建造并发射的在役卫星总数,已经超越了全球所有其他航天计划与商业公司的总和,并且还在以每周约70颗的速度持续扩军。分析师坦言,规模就是绝对的护城河,这种造星速度完全是流水线式的工业生产,早已碘伏了传统的航天制造节奏。
与此同时,地面终端的制造也在疯狂提速。SpaceX目前计划每天下线约15000套星链接收设备。分析师指出,这种量产规模支撑起了一条截然不同的成本曲线。极限的批量制造不仅加速了工艺迭代与良品率提升,更赋予了其对上游供应链绝对的议价霸权。
巴斯特罗普超级工厂的产能飞跃最具代表性。分析师卡莱布·亨利(Caleb Henry)回忆道,该工厂的终端产能已从早期的每周7万个,拉升至如今的每周17万个,年产能正跨越式地从360万冲向900万大关。并且,官方计划在今年继续将产量翻倍。正是这种恐怖的工业化规模,让星链敢于以较低成本、甚至硬件免费的策略,去开拓下沉市场。
05 手机直连会成新爆点吗?
除了传统的接收终端,星链还在开辟全新的直连市场。
去年,星链联合通信巨头T-Mobile推出了应急手机直连信息服务。PitchBook数据显示,在全面商业化落地之前,这项服务就已经悄然覆盖了超过600万的月度活跃用户,累计连接人数突破1200万。
这项业务的商业逻辑十分讨巧,即选择与现有的传统移动运营商结盟,而非直接取代。通过这种利益捆绑,全球每一位存量手机用户,都瞬间成为了星链潜在的网络延伸节点。
最近,星链又与预付费运营商US Mobile达成了深度协议,为新老客户提供起售价仅为每月47美元的住宅捆绑套餐。这笔交易打破了行业的固有默契,毕竟大多数传统运营商因忌惮手机直连技术对自身业务的威胁,此前一直不太愿意与SpaceX合作。
Opensignal的一份报告也揭示了星链在C端市场极速蔓延的三个核心动因。在英国市场,星链的资费甚至击穿了本地电信巨头最便宜的套餐底线。免费的设备租赁政策与持续降低的硬件门槛,直接推动了北美、欧洲及大洋洲的用户增量。此外,得益于容量翻倍的V2代卫星陆续升空,星链在加拿大与英国的可靠性体验得分均迎来了大幅度跃升。
虽然手机直连等新业务目前仍处于孵化早期,收入贡献有限,但只要能与更多主流运营商达成协议,它极大概率将成为星链帝国下一条陡峭的增长曲线。
结语
归根结底,SpaceX这场轰轰烈烈的IPO,在财务本质上更像是一次针对星链业务的超大规模定向增发。星链在太空中赚取的所有真金白银,都必须被抽调回来,填补地面火箭研发与AI基建烧出的百亿黑洞。
马斯克用上万颗低轨卫星,织出了一张全球通信巨网。但这张网,同样也是支撑其庞大帝国不倒的唯一承重墙。如果星链的造血速度能够持续跑赢另外两块业务的失血速度,那么2万亿美元的估值,或许真的只是个起点。
Space Capital创始人兼CEO查德·安德森(Chad Anderson)将此次IPO誉为太空经济的“网景时刻”,意指它将把太空互联网从少数学者的试验田,彻底转变为全球机构追逐的核心资产类别。
但必须警惕的是,网景当年的上市催生了一个百花齐放的开放生态,而如今的SpaceX,却几乎是独占了商业航天的全部底层基础设施。资本市场掷出的重金,与其说是在押注太空经济,不如说是看好马斯克个人的商业操盘能力。
SpaceX的最终商业算盘,是实现三大业务的终极串联:即利用火箭发射的垄断地位将数据中心批量送入太空,再反过来推动AI底层的算力革命。
这套宏大的商业逻辑最终能否跑通,依然是个未知数。留给所有潜在投资者的问题冷酷而直白:星链目前的造血速度,究竟能不能盖过其他业务的亏损窟窿?
这个价值万亿美元的终极悬念,恐怕只有等到IPO招股书彻底公开的那一天,才能迎来最终的定论。
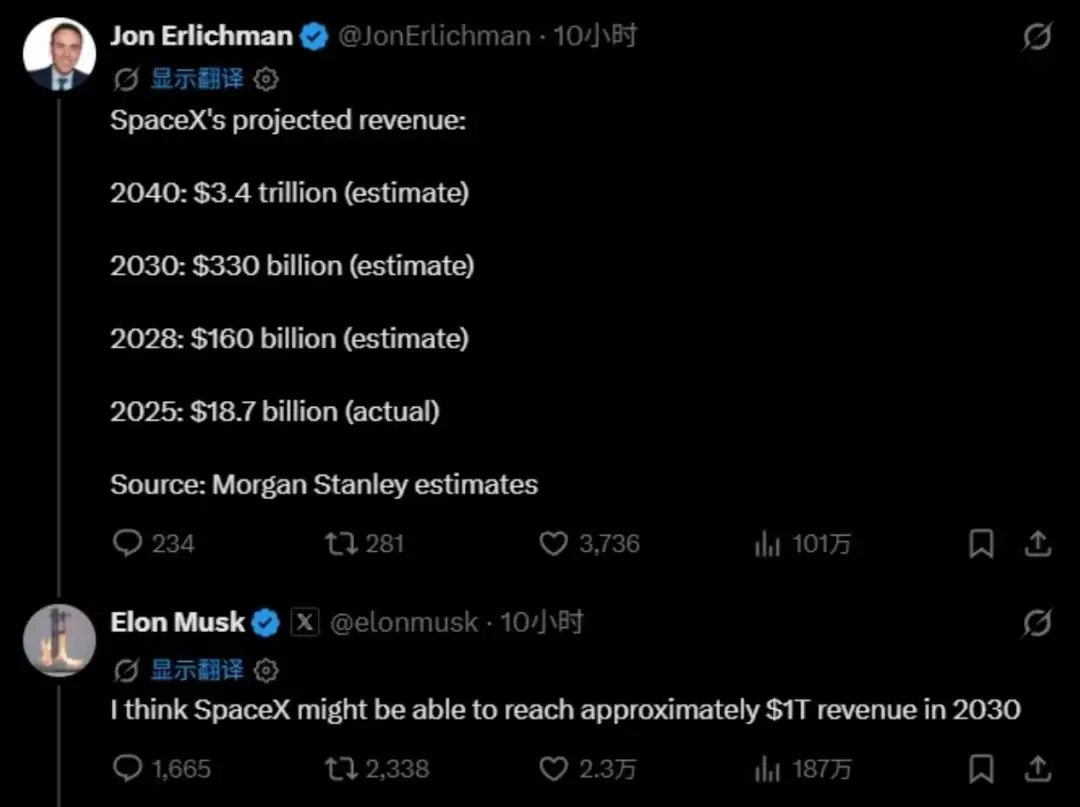
SpaceX上市市值超2万亿美元,马斯克提出2030年营收目标达1万亿美元,较2025年187亿美元增长超50倍。核心支撑是垂直整合能力:火箭发射全球占比超80%,星链卫星占全球在轨机动卫星75%,活跃用户超1030万,并收购xAI布局人工智能与太空算力。
YannLeCun警告,马斯克的xAI因创始团队大量出走、难以招募顶尖人才而“失败”。他还指出,AI行业运营成本下降缓慢,靠投资者补贴用户,若不控制成本或调整定价,泡沫可能爆发。他押注“世界模型”路线,认为当前的LLM架构无法实现通用AI。
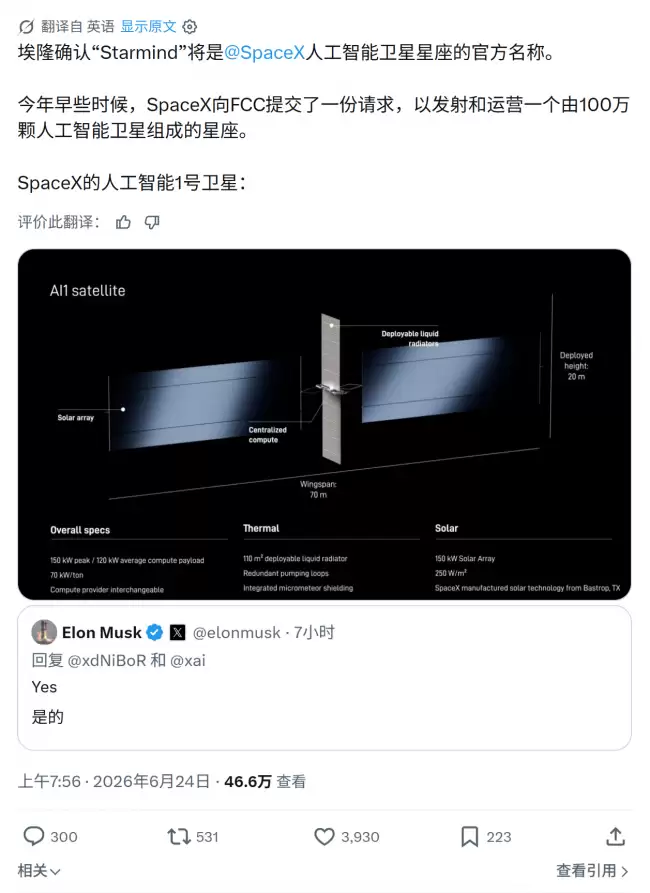
马斯克确认SpaceX轨道AI数据中心项目名为Starmind,计划发射最多100万颗计算卫星至近地轨道,用于拓展太空AI算力。首代卫星AI1高20米、翼展70米,平均算力120千瓦。卫星间通过光学链路连接星链,整合轨道计算与地面接入。
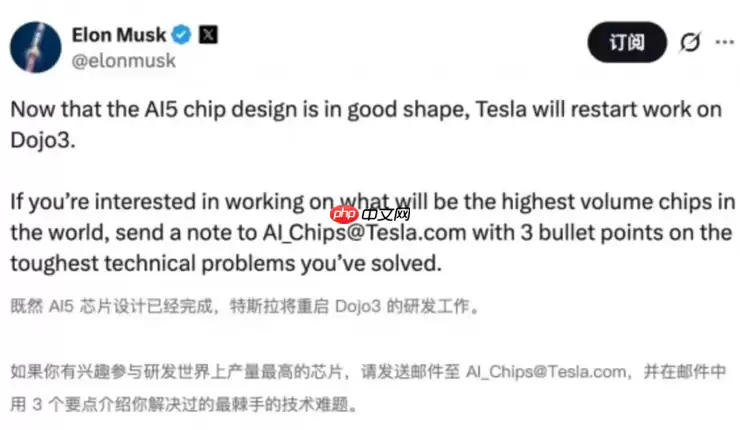
马斯克宣布重启第三代多乔超级计算机,采用全新第七代人工智能芯片实现空间级人工智能计算,并公开招募工程师。此前多乔项目曾因聚焦第五代、第六代芯片系列被关停,如今战略转向,后续第八代、第九代芯片约每九个月迭代一次
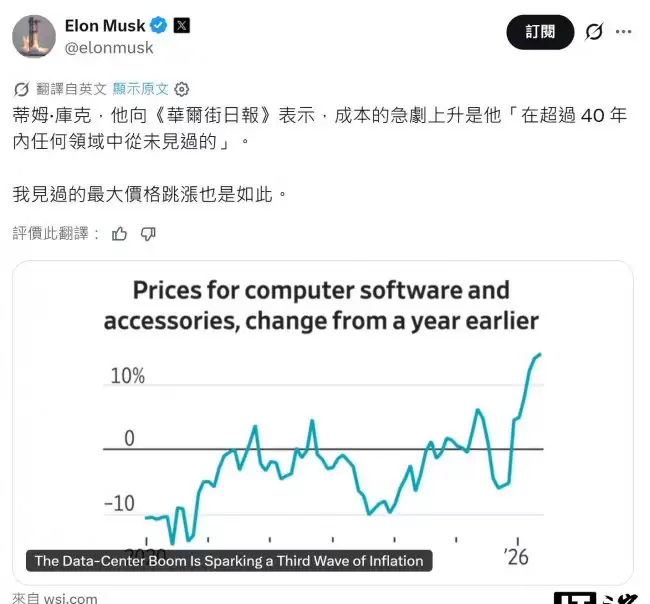
马斯克转述库克称内存短缺百年一遇,涨价前所未见。苹果上调14款产品价格,MacBookAir涨1500元,iPadPro涨1800元。官方解释因AI数据中心扩张致内存需求激增,被迫提价。
马斯克公开批评IBM的0.7纳米芯片命名夸大,指其无法对应真实物理尺寸,建议改用原子数量定义制程。行业命名规则早已名不副实,英特尔也曾调整命名方式以更准确反映技术节点。
IBM发布0.7纳米芯片技术,马斯克质疑命名误导,主张以原子数量反映真实尺寸。IBM承认0.7纳米不再对应实际线宽,仅为工艺代际代号,半导体命名已脱离物理含义。
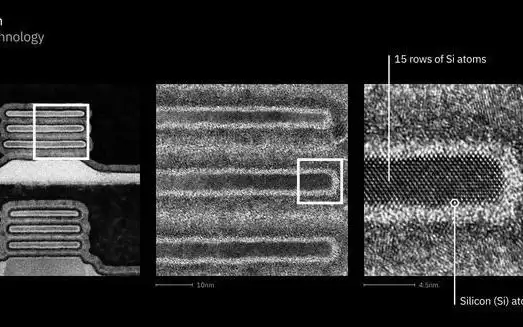
IBM宣布0.7纳米工艺,马斯克批评其命名具误导性,认为应以最小特征宽度中的原子数量定义制程节点。IBM承认“7埃”仅为代际标签,不反映实际线宽。制程命名已脱离物理尺寸,成为营销博弈。
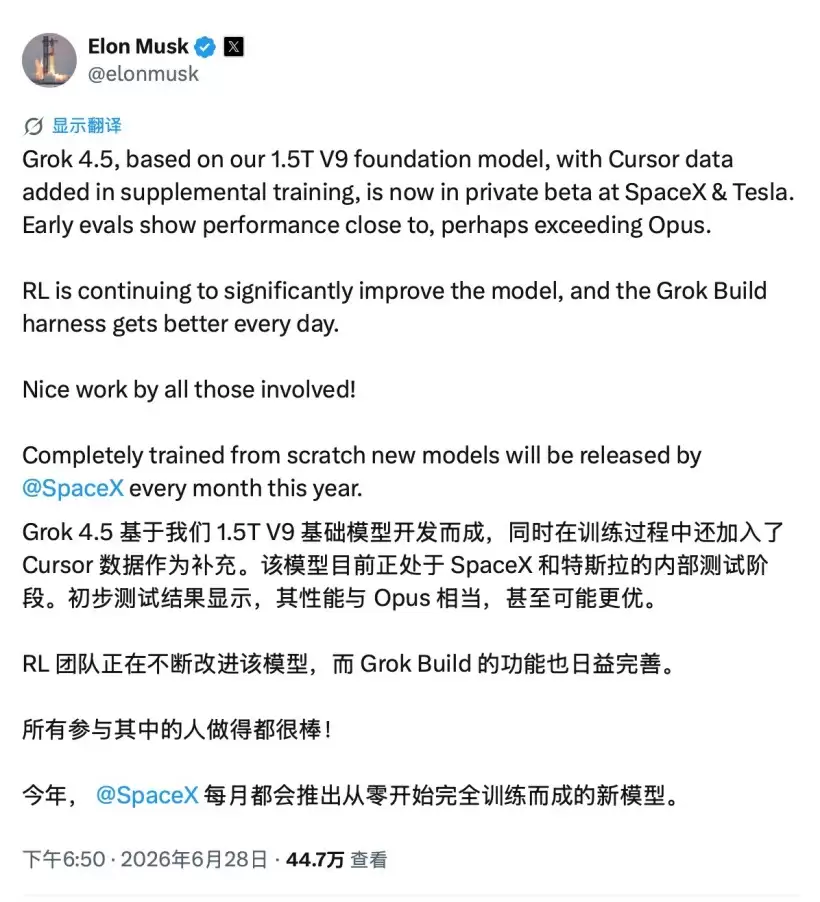
马斯克宣布Grok4.5进入内部测试,基于1.5万亿参数V9架构和Cursor数据集优化,在SpaceX和特斯拉封闭测试。性能逼近顶尖模型Opus,个别场景反超,强化学习提升复杂任务处理。计划每月从零训练新模型,持续迭代升级。
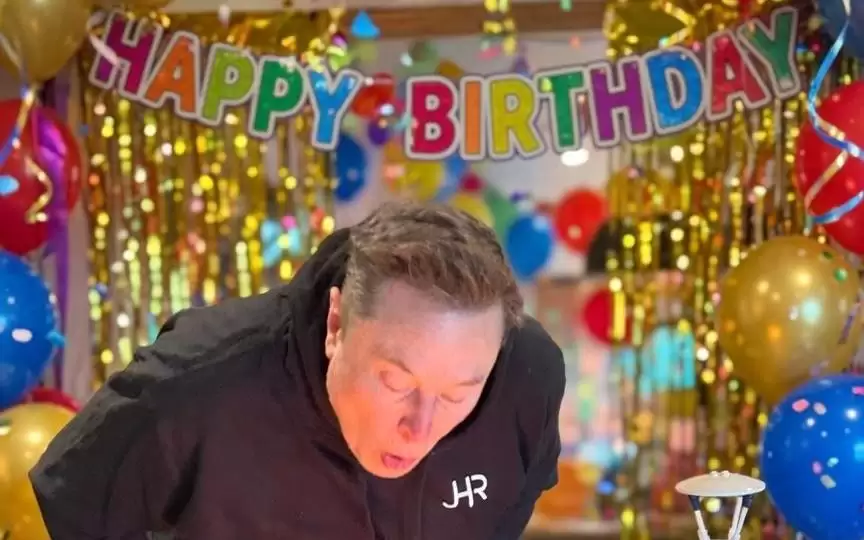
埃隆·马斯克55岁生日时,在社交平台回复网友“许个愿吧”,仅写下“愿全人类拥有光明的未来”。此前他因SpaceX上市成为全球首位万亿富豪,母亲和妹妹也送上祝福。这一简短回应引发热议,展现其宏大愿景。





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



