

特斯拉Q2财报拆解:销量创新高,为何市场不买账?
特斯拉第二季度营收和整车交付创历史新高,但净利润、毛利率及自由现金流显著恶化,呈现“增收不增利”。市场对盈利质量下降、激进扩张导致持续现金消耗及远期商业化兑现模糊表示担忧,财报公布后盘后跌超4%。
2026年7月22日,美东盘后,特斯拉交出了Q2成绩单,并召开了业绩电话会议。
这次财报,结构性的撕裂感非常明显。营收、整车交付、储能装机这些增长指标,全线刷新了阶段新高;但盈利能力、毛利率、自由现金流,却同步出现了明显的恶化。 一副典型的“增收不增利”图景。
财报公布后,特斯拉盘后直接跌了超过4%,资本市场用脚投票,对“有量无利”的增长模式给出了明确态度。
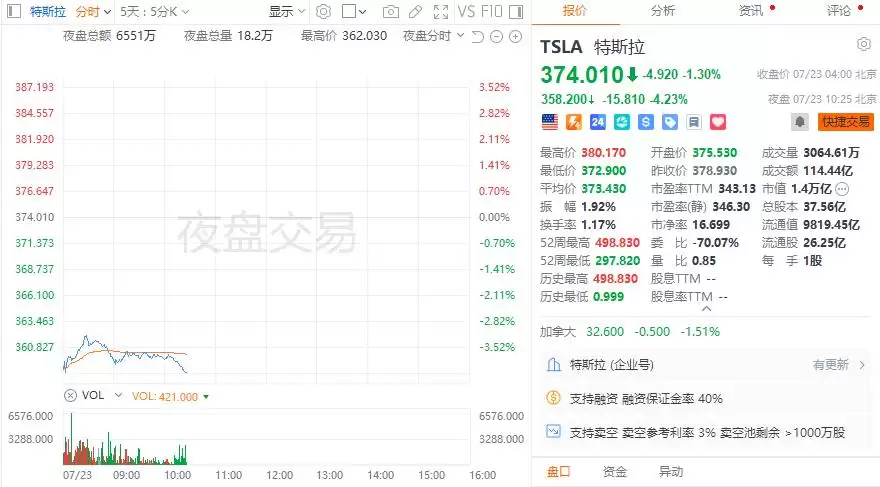
市场现在把特斯拉当作“汽车+AI+储能+机器人”的科技综合体来看,愿意为它的远期故事支付万亿级估值溢价。但核心底线没有松动:讲再远的叙事,也得有阶段性的业绩来兜底;砸再多的钱,市场要看到能落地的回报预期。
然而,这次Q2财报恰恰暴露了公司短期造血能力不足、长期回报路径模糊的核心矛盾,也集中引爆了市场对激进扩张战略的担忧。
01
财报整体总览:
增收不增利,增长的含金量在下降
这一季财报的核心特征,就是“量增利跌、现金流转负”。亮眼的规模增长,完全被盈利端的全面恶化抵消了,这也是市场情绪转弱的关键原因。
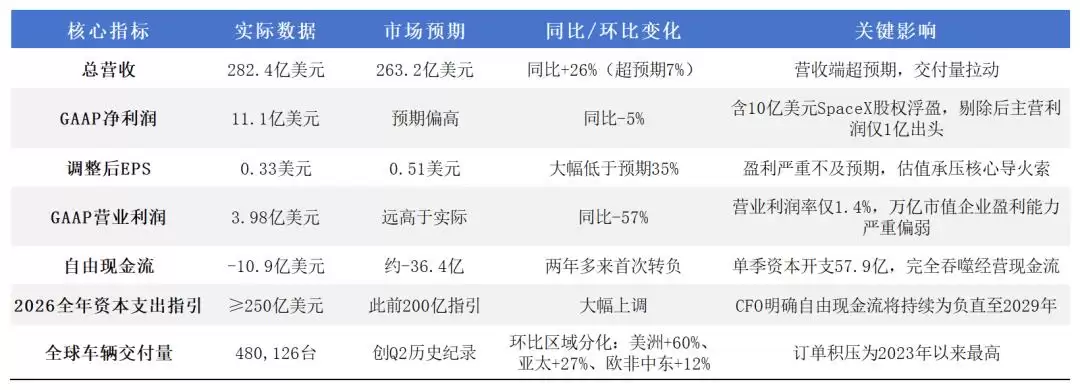
看增长,特斯拉Q2总营收达到了282.4亿美元,同比增长26%,超出市场预期7%,创下近三年最高的单季增速。过去十二个月的累计营收,也首次突破了千亿美元大关。
整车交付48.01万辆,刷新了Q2的历史纪录。 Model Y继续稳坐全球全品类销量冠军的宝座;全球市场需求全面回暖,美洲、亚太、欧非中东的交付量环比分别增长了60%、27%、12%。期末的订单积压量,也创下了2023年以来的新高。
但翻到盈利那一页,压力就全来了:Q2 GAAP净利润11.1亿美元,同比下降5%;调整后EPS为0.33美元,比市场预期的0.51美元少了35%之多;营业利润3.98亿美元,同比暴跌57%,营业利润率只有1.4%。 顶着万亿市值,这个盈利效率实在说不过去。
利润的含金量也大幅缩水。账面净利润里,有10亿美元是来自SpaceX股权的未实现浮盈,把这笔非经常性收益剔除掉,汽车、储能、服务这些核心主业的净利润加起来,也就1亿多美元。换句话说,真实的经营造血能力,几乎枯竭了。
同时,Q2自由现金流转负,达到-10.9亿美元,这是两年多来首次由正转负。 核心原因很简单:单季资本开支环比翻倍,巨额投资直接把经营现金流给吞噬了。
对于后续的经营节奏,管理层的指引也很明确:2026年全年资本支出将突破250亿美元,下半年还会继续加码,而且公司自由现金流预计将持续为负,直到2029年。
也就是说,未来三年,特斯拉都将处于一个高强度、持续性的现金消耗周期。
02
四大业务板块拆解:
成熟业务利润收索,新赛道尚无商业兑现
特斯拉的四大业务板块,分化非常明显:汽车、储能这些成熟业务,增长见顶、盈利持续收索;服务业务略有改善;机器人、自动驾驶这些前沿赛道,前景广阔,但还停留在纯投入阶段,没有营收和利润来兑现,自然撑不起高估值。
(一)汽车主业:销量创新高,毛利率却在往下走,增长靠的是让利冲量
汽车业务仍然是特斯拉的基本盘,贡献了公司72.7%的营收,Q2营收同比增长23%,需求端确实在稳步复苏。FSD已经成了核心购车驱动力,北美地区55%的新车交付时就直接开通了FSD订阅,全球FSD付费用户接近150万,其中55%是一次性买断,45%是订阅。
目前,公司已经在多数市场取消了FSD的买断选项,未来的软件收入将完全依靠订阅模式。
产品方面,Cybercab已经在德州超级工厂投产;Robotaxi覆盖了美国7个大都市区,累计完成了超过38万英里的无监督运营,保持着零重大事故的安全记录,技术落地在稳步推进。
但问题也出在这里——盈利端的短板,依然非常扎眼。Q2不含监管积分的汽车毛利率降到了16.3%,相比Q1的19.2%明显下滑。
当然,Q1的高毛利有2.3亿美元质保回拨、关税减免这些一次性利好,剔除之后,两季度的毛利率基本持平。但行业价格战、终端促销让利、利率补贴成本上升、高利润的S/X车型占比下降等压力,是持续存在的。整车盈利承压,已经成了长期趋势。
整体来看,当前汽车业务的增长逻辑,已经陷入了一个比较被动的局面:销量的提升,高度依赖降价促销和金融让利,产品结构也在持续低端化。过去支撑特斯拉高估值的“高周转、高毛利”核心优势,现在基本已经消退了。
(二)储能业务:装机量爆发,第二增长曲线阶段性失效
储能业务,原本被看作是对冲汽车周期、承接利润增长的第二条曲线。但本季度却走出了“量升利崩”的尴尬行情,增收不增利。
Q2储能部署量达到13.5GWh,环比增长53%,是历史第二高的单季装机量。需求端也在持续升级,除了传统的电网调峰,AI数据中心的电力稳压、功率平滑,成了新增的核心刚需。Megapack订单储备充足。
马斯克也明确表示,储能是AI算力规模化落地的关键基础设施,长期需求空间广阔。
不过,盈利端大幅不及预期。储能毛利率从Q1的39.5%直接腰斩,降到了20.4%,回归了行业平均水平。利润下滑主要有三个原因:计提了2.4亿美元的历史电芯质保准备金、Q1的关税优惠政策到期消退、行业竞争加剧导致产品售价下行。
对于市场关心的盈利修复问题,管理层只给出了20%-25%的长期毛利率区间,没有提供短期修复的节奏和具体方案。
这意味着,储能短期内还当不了利润引擎,特斯拉的多元化增长叙事,阶段性落空了。
(三)服务业务:唯一盈利改善的板块,但体量有限,难挽全局
服务及其他业务,是本季度唯一的亮点。毛利率从9.2%升到了14.1%,创下历史新高,营收同比增速50%,在各业务板块里排第一。
盈利改善主要得益于销量增长带来的维保、二手车、超充、保险等规模效应,以及精细化的成本管控。
目前,服务业务已经在承担Robotaxi前期基建的铺垫工作,相关投入逐步计入成本,长期来看,随着自动驾驶商业化,有望持续扩容。
但受限于营收体量,短期内没办法对冲汽车、储能主业的利润下滑,扭转整体盈利颓势,也不太现实。
(四)前沿创新业务:全面投入,但没有任何商业化回报兑现
这次250亿美元的年度资本开支,主要投向了Optimus人形机器人、TeraFab自有晶圆厂、Cybercab、AI算力基建这些远期赛道。这是公司长期价值叙事的核心支撑,但所有新业务,都还处于纯投入、零回报的孵化阶段。
Optimus被马斯克定义为特斯拉最核心的未来产品,同时他也坦言,这是公司史上最难量产的产品。
这个产品没有成熟供应链,所有零部件都需要全新研发,必须从零开始搭建产业链,或者内部化生产,量产爬坡的难度极高。
目前,弗里蒙特工厂已经启动了产线建设,预计2026年底投产,但具体的量产规模、应用场景、盈利模型、回报周期,都没有明确指引。
TeraFab超级晶圆厂,是为AI芯片、机器人大规模量产打造的核心基础设施,选址即将公布,可以实现芯片设计、光刻、封装、测试的全流程自主落地,有望彻底解决算力和存储芯片的瓶颈。
但这是一个重资产、长线投入的项目,短期内只会消耗现金流,商业化盈利遥遥无期。目前芯片供应还是依赖美光、三星、台积电这些外部厂商。
此外,Cybercab投产、Robotaxi扩容、星链接入自动驾驶、SpaceX深度协同这些,都还停留在技术试点阶段。Robotaxi只是小规模地在几个城市试运营,没有开启规模化商业化;星链赋能,主要是优化行车安全和用户体验,还没有独立的变&现能力。这些远期赛道,始终没办法回应市场那个核心疑问:“回报到底什么时候能落地?”
03
市场反映不满的核心逻辑
财报公布后,特斯拉盘后一度大跌超过4%,市场直接对“有量无利”的增长模式投了否决票。
这次财报引发市场回调,核心问题不是增长停滞,而是增长的性价比在崩塌,远期叙事缺乏兑现,激进扩张带来的风险收益比在持续恶化。资本市场不再单纯为远期故事买单了。核心痛点,集中在四个方面。
1. 利润虚增严重,主业造血失效,估值根基动摇
特斯拉的万亿估值,对应的是科技企业的高盈利预期。但Q2的数据,彻底打破了这一逻辑。1.4%的营业利润率,只相当于传统车企的低位水平,远不及科技巨头;EPS大幅不及预期,账面利润高度依赖SpaceX的非经常性浮盈,核心主业几乎没有利润贡献。
当前的特斯拉,只有制造企业的营收规模,却没有科技企业的盈利质量,估值和基本面严重错配。
2. 百亿级资本持续失血,三年负现金流风险锁定
2026年250亿美元的年度资本开支,比之前大幅翻倍。CFO明确预判,自由现金流将持续为负,直到2029年。未来三年,公司都将处于持续的现金消耗状态。
公司还计划最高撬动300亿美元的债务融资,在高利率环境下,新增负债会进一步抬高财务成本,压制利润。
这一轮巨额投入,全部投向了远期的重资产项目。管理层只强调长期价值,没有给出可量化的中短期回报指标。资金投入的效率和确定性,没办法验证,这引发了市场对“无限烧钱、没有兑现”的核心焦虑。
3. 三大核心科技叙事,商业化严重滞后
支撑特斯拉万亿估值的FSD、Robotaxi、Optimus这三大科技赛道,都有同一个致命问题:技术落地很快,但商业变&现极慢,收入体量和资本投入严重不匹配,成长逻辑是悬空的。
FSD虽然拥有近150万全球付费用户,北美新车订阅渗透率也达到了55%,但公司已经全面取消了一次性买断模式,只能依赖低单价、持续性的订阅收入。整体软件营收规模,体量极小,完全覆盖不了2026年超过250亿美元的年度资本开支;
Robotaxi只在美国7个都市区小规模试点,没有明确的全国扩张节奏,商业化落地高度不确定;
Optimus作为特斯拉重点押注的未来赛道,被马斯克明确认定为“公司史上最难量产的产品”,没有成熟供应链,零部件100%全新研发,只规划了2026年底弗里蒙特工厂试产,没有具体的量产产能、落地场景和盈利模型。中长期什么时候能贡献营收,完全无法预判。
三大赛道,目前只完成了技术验证,没有实质性的商业成果,无法为高估值提供业绩支撑。
4. 储能增长逻辑被证伪,多元化战略阶段性受挫
储能业务,原本是市场用来对冲特斯拉汽车周期波动、提振整体盈利的核心预期。但这次Q2的数据,彻底证伪了这个逻辑,呈现了极致的“量利背离”。
本季度,特斯拉储能部署量达到13.5GWh,环比大幅增长53%,是历史第二高的单季装机量,增长势头强劲;但储能毛利率从Q1的39.5%近乎腰斩,降到了20.4%,单季利润大幅缩水。
管理层只给出了20%-25%的长期毛利率区间,相比此前39.5%的高毛利水平,大幅回落。这意味着,储能彻底告别了高利润时代, 也大幅削弱了市场对特斯拉多元化经营抗风险能力和整体盈利弹性的预期。
04
总结
总的来说,这次Q2财报的核心矛盾,其实非常清晰:特斯拉在AI、自动驾驶、人形机器人领域的长期战略,确实具备极强的前瞻性;但公司短期基本面在持续恶化,增长和盈利的失衡,已经达到了阶段性的峰值。
目前,公司的战略选择非常明确:主动牺牲短期盈利和现金流,全力押注AI出行、人形机器人、能源算力这些十年级别的长线赛道。
其实,市场并不是否定特斯拉的远期价值,而是没办法接受一个长达三年的持续现金失血、没有任何阶段性盈利兑现、商业化落地节点模糊的激进扩张模式。
往后看,公司估值能不能修复,不再取决于单季度交付了多少辆车,而是完全取决于FSD订阅规模化、Robotaxi商业化落地、Optimus量产爬坡、储能毛利修复这些核心节点的兑现情况。
在实质性盈利落地之前,公司的高估值,可能还会持续面临震荡和回调的压力。
美股三大指数收涨,纳指涨近2%。芯片板块集体爆发,英特尔、联华电子等多只个股涨超10%并创收盘新高。光通信概念股多数上涨,中概股整体偏弱。此外,道指与标普500同样收涨了,费城半导体指数大涨超过4%。
美股芯片板块爆发,费城半导体指数暴涨6.42%创历史新高。闪迪涨超11%创新高,英特尔涨超10%,科天半导体、美光科技涨逾8%。科技股整体走强,纳指涨1.91%,英伟达、亚马逊涨近3%。AI算力需求持续推动资金涌入。
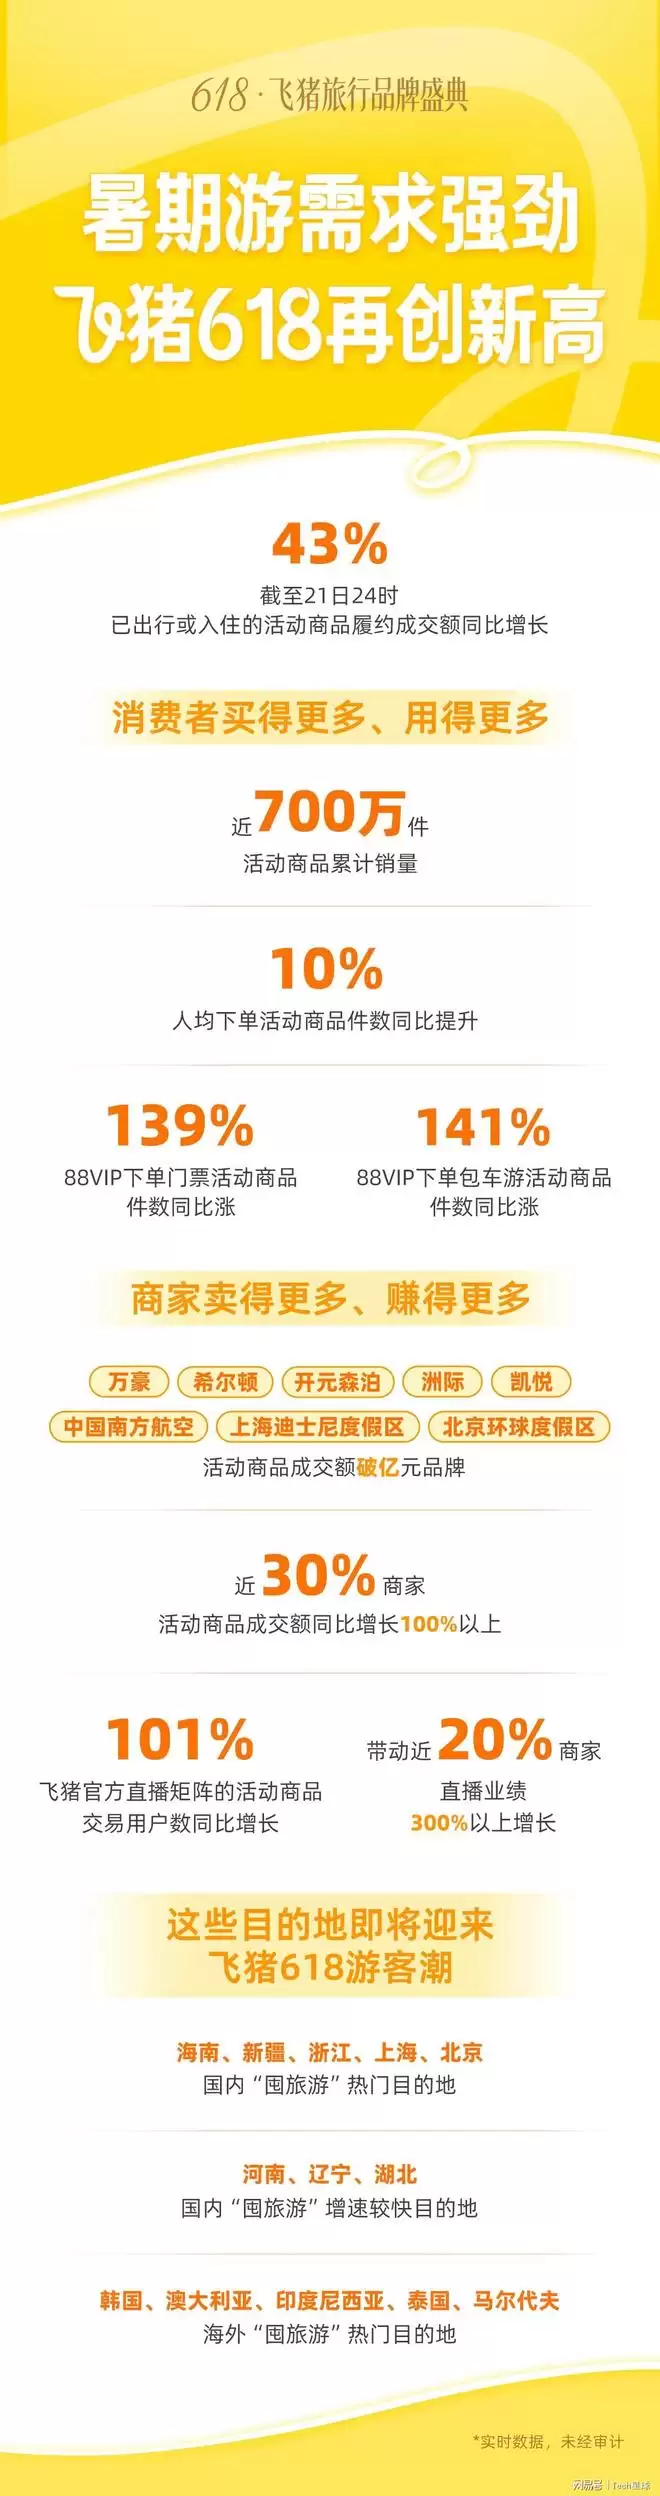
飞猪618成交额创新高,累计销量近700万件,核销提速带动已出行成交额同比增43%。近三成商家成交额翻倍增长,多个品牌破亿。用户囤旅游意愿增强,人均下单件数增10%,88VIP门票及包车游商品件数分别增139%和141%。
飞猪618收官,活动商品成交额创历史新高,累计销量近700万件。已出行或入住商品成交额同比增长43%,人均下单件数提升10%。88VIP用户门票、包车游商品件数大幅增长,近三成商家成交额翻倍。国内热门囤货地为海南、新疆等地,海外以韩国、澳大利亚等最受欢迎。
英特尔CEO陈立武公开投资人造金刚石晶圆公司,看好钻石散热在芯片封装中的应用,推动培育钻石概念股爆发。惠丰钻石30%涨停创新高,力量钻石等纷纷涨停。国内企业指出,金刚石成为高功耗算力设备刚需散热材料,市场增长空间广阔。
美股三大指数收涨,道指再创历史新高。芯片板块爆发,费城半导体指数大涨3.92%,AMD、迈威尔科技涨超7%,闪迪半年累涨857%。中概股多数走强,纳斯达克中国金龙指数涨0.63%。现货黄金小幅上涨,国际油价下跌。
8月20日消息,本周小米正式对外公布2026年第二季度业绩,财报数据显示当期总营收达到1089.22亿元,经调整净利润为62.19亿元,整体经营表现超出资本市场此前的普遍预期。在财报发布结束后的媒体采访环节,小米集团合伙人兼总裁卢伟冰明确表示,面对当下全行业都需应对的内存成本上涨压力,小米不会采取简
零跑汽车6月全球交付93376台,同比增长95%,创下历史新高;今年上半年累计交付近36万台,在意大利纯电市场占有率超三分之一;截至6月18日,累计交付量已突破150万台。创始人透露,明年将推出第二品牌。
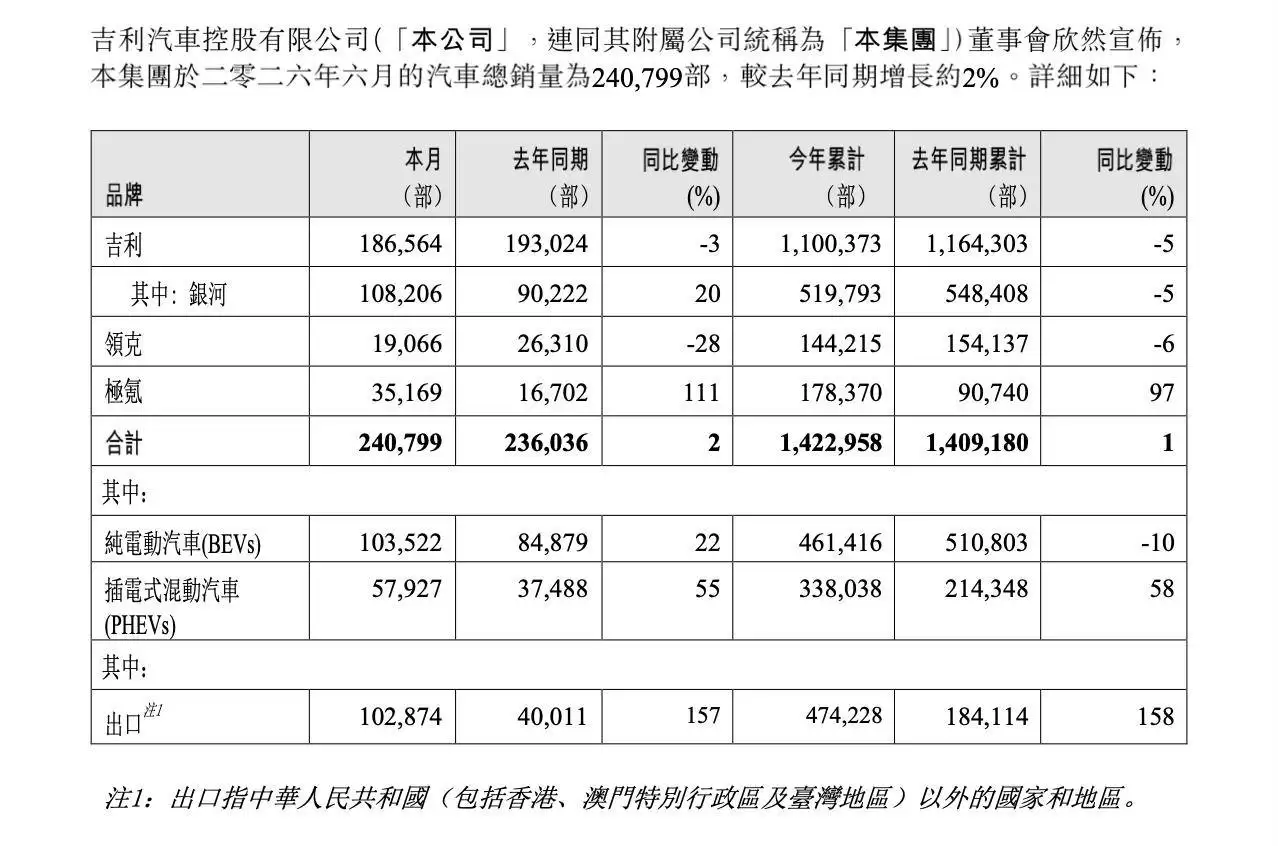
2024年6月,吉利汽车总销量240799辆,同比增长2%。其中极氪品牌销量35169辆,同比大增111%。出口量达102874辆,同比暴涨157%,创下历史新高。整体表现强劲,新能源与出口业务成为增长引擎。
零跑汽车单月交付量再创新高,新能源汽车市场渗透率已连续三个月超过60%,传统燃油车份额加速萎缩。行业竞争格局显著变化,新势力凭借智能化与性价比优势持续抢占市场,车企淘汰赛加剧。





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



