

万亿美元市值的“存储三巨头”:涨价、垄断与扩产
三星、SK海力士、美光市值相继突破万亿美元,合计垄断超九成算力服务器存储市场。内存与闪存技术驱动增长,2026年一季度三家企业利润达800亿美元。面临涨价、垄断、扩产等标签,但周期性风险依然存在。
放眼全球,市值突破万亿美元的科技公司,掰着手指头数也就十几家。有意思的是,这里面做存储的,就占了三席。
过去这一年,SK海力士和美光的股价几乎是踩着9倍速往上冲,三星电子的涨幅也超过了5倍。这三家存储巨头,就这样大步迈进了“万亿美元市值俱乐部”。
具体来看:去年6月27日,美光股价还在124.7美元上下,到了今年6月28日,直接飙到了1132美元,市值稳稳超过1.2万亿美元;SK海力士这边,去年6月29日股价约180美元,今年6月26日已经到了1700美元,总市值大约1.38万亿美元;三星电子去年6月29日股价约40美元,今年6月27日约209美元,市值约1.4万亿美元。
为什么这三家能这么猛?核心原因其实很简单:目前市面上超过90%的算力服务器里,存储芯片的市场,几乎被三星、SK海力士、美光给包圆了。
伴随着这三巨头的狂飙突进,存储行业也被贴上了三个标签:涨价、垄断、扩产。
三个月狂揽800亿美元
存储芯片涨价的苗头,其实从2025年上半年就开始了。
去年4月,闪迪一封涨价函直接告诉客户,产品整体涨幅超过10%,算是正式拉开了存储芯片短缺、涨价的大幕。随后,三星、海力士、美光这些大厂也纷纷跟进。到了2025年下半年,涨幅一度超过70%,而且市场上供不应求。
这种局面,直接带来了2025年三家头部存储公司营收和利润的爆炸式增长。
2025财年,三星电子半导体业务的营收大约308亿美元,营业利润约114亿美元;海力士营收约681亿美元,净利润约300亿美元;美光营收为373.78亿美元,净利润85.39亿美元。这一年,海力士的利润率高达48.5%,三星和美光的毛利率也分别达到了39.4%和39.8%。
到了2026年开年,这种增长势头不仅没停,反而更猛了。三家半导体巨头的营收几乎翻倍,利润更是迎来了大约4倍的暴涨,净利率和毛利率也跟着翻倍。
2026年一季度,三星半导体业务营业总收入530亿美元,同比增长225%,营业利润350亿美元,同比增长480%;海力士营业收入约330亿美元,同比暴涨198%,营业利润约240亿美元,同比增长405.5%。
再看美光最新发布的2026财年第三季度数据,增长还在继续。期间营收414.6亿美元,同比增长345.7%,净利润288.6亿美元,同比暴涨了1398.3%。
算下来,这三家巨头三个月就赚了800多亿美金,已经超过了2025年全年的利润。而利润高速增长的背后,是净利率和毛利率的翻倍。2026年一季度,三星营业利润率是66%;海力士达到72.7%;美光在2026财年三季度的毛利率更是高达84.9%。
到了2026年5月下旬,这三家存储公司的市值,相继突破了万亿美元大关。
目前全球市值超万亿的公司一共只有16家,科技公司占了13家。除了这三家存储巨头,还有市值超过四万亿美元的英伟达,谷歌、苹果,超过两万亿的微软、亚马逊、台积电、SpaceX,以及刚刚踏入万亿俱乐部的博通、特斯拉和Meta。而三星和SK海力士,也成了唯二进入万亿美元市值俱乐部的韩国企业。
那么,是哪些关键技术支撑了他们的狂奔?答案是两个核心品类:DRAM与NAND Flash。
“吸金王”:DRAM与NAND Flash
存储器大致可以分成两类:一类是易失性存储,读写速度快,但一断电数据就全没了;另一类是非易失性存储,断电后数据依然能保留。DRAM和NAND Flash,恰好就是这个分类里最具代表性的两个——一个是易失性的,另一个是非易失性的。
DRAM这个大家族里,包含了不少技术路线:比如HBM(高带宽内存)、DDR5/6、LPDDR5/5X/6、GDDR6/GDDR7等。其中DDR5/6主要用于台式机和服务器,LPDDR6/5/5X则用在智能手机、平板和车载系统上,GDDR6/GDDR7是面向图形处理器的高速显存。
而HBM,是专为算力服务器打造的存储方案,也是技术壁垒最高的DRAM。它采用2.5D堆栈技术,需要把8层、12层甚至16层的DRAM芯片,通过TSV(硅通孔)技术垂直堆叠在一起。目前最新的技术是HBM3e和HBM4,单颗存储容量已经超过36GB。三星和美光目前的HBM3E和HBM4都采用12层堆叠,最高能实现36GB容量,而他们正在研发16层堆叠、容量达48GB的HBM4。
NAND Flash,也就是我们常说的闪存,应用范围更加广泛。手机里的内置存储、U盘、服务器里的固态硬盘SSD,用的都是它。在AI算力场景下,存储已经演进到了PCIE 6.0 SSD。NAND Flash依靠3D堆栈技术,把200层甚至300-400层的芯片堆叠到一个芯片上,堆栈层数越多,技术难度也越高。比如海力士已经开始采用321层的固态硬盘,并计划在今年底量产375层的3D NAND Flash,三星则计划在2029年实现420层的SSD。
根据CFM闪存市场的统计数据,在2025年第四季度,全球DRAM市场的前三名分别是三星电子、SK海力士和美光,分别占据了37.1%、33.1%和20.8%的份额。而在NAND Flash市场,前五名分别是三星、SK海力士、铠侠、闪迪和美光,份额分别为27%、22.1%、15%、12.8%和11.6%。
站在行业顶端,自然免不了被盯上。最近外媒披露,6月29日,三星电子、SK海力士和美光科技就遭遇了美国联邦反垄断的集体诉讼,被指控合谋限制传统DRAM供应、抬高价格,加剧了内存短缺。
不过话说回来,这三家存储巨头能站到今天这个位置,其实已经走了将近五十年。
内卷、洗牌的五十年
DRAM比NAND Flash早了20年问世,但有趣的是,发明这两种芯片的公司,如今都已经放弃了存储业务。
1970年,英特尔推出了世界上第一款DRAM存储芯片(Intel 1103),容量只有区区1KB,并且一度拿下了存储芯片80%以上的市场。八年后的1978年,帕金森兄弟在美国爱达荷州一个牙科诊所的地下车库里创立了美光,并在次年发布了64Kb容量的DRAM。
1980年,美光成立仅仅两年后,行业就开始“内卷”了。当时日本厂商东芝、日立、富士通等大举进军存储市场,凭借极高的良品率和更低的价格,抢占了80%以上的市场份额。英特尔因为实在打不过日本公司,只好放弃DRAM业务,转型去做微处理器CPU。
三年后,韩国的两大巨头才姗姗来迟。1983年,韩国商人郑周永成立了现代电子产业株式会社,这就是SK海力士的前身。同年,三星创始人李秉喆宣布正式进军DRAM市场,并发布了用于个人电脑的64Kb容量DRAM,比美光晚了4年,比海力士早了两年。
1989年,东芝推出了首款NAND Flash产品,闪存正式登上舞台中央。1992年底,三星从东芝获得了NAND Flash的设计授权,并推出了自家的首款NAND Flash器件。
此后的十年,存储行业开始重新洗牌。韩国现代电子并购了LG半导体,并在一年后将现代电子彻底剥离,更名为海力士半导体。同年,日本企业也开始并购重组:NEC与日立剥离各自的内存业务,联合成立了NEC日立存储器,一年后正式更名为尔必达。2000年代初期,海力士开始研发NAND Flash,2002年,三星在全球闪存市场份额排名第一。
2003年,日本三菱电机的DRAM制造部门也被并入了尔必达。在之后几年,尔必达进入了发展的黄金期,成功在东京证券交易所上市,一度获得了20%的市场份额。但在2012年之后,日本企业渐渐退出了存储赛道。一方面,尔必达因为难敌韩国企业的竞争,加上日本经济环境的限制,最终宣布破产,并由美光收购。另一方面,东芝在2016财年净亏损高达9657亿日元,不得已将存储部门剥离并出售,到2019年正式更名为铠侠。
如今,DRAM和NAND Flash是三星和海力士的绝对统治区。不过他们的侧重点略有不同:三星的优势在于智能手机、电脑中的DDR5/6、LPDDR5等消费级市场,而海力士因为更早绑定了英伟达,在HBM市场占据了更有利的位置。
算力竞争的下半场,依然是在拼产能。6月29日,SK海力士宣布将单独向韩国西南地区的半导体集群投入400万亿韩元,用于建设多座存储晶圆厂和HBM先进产线;三星电子也正式公布了未来10年总额约1000万亿韩元的投资计划;美光同样在纽约州和爱达荷州规划了庞大的全新晶圆厂建设。
不过,存储行业是个周期性极强的行业——产能不足时价格猛涨,但一旦需求下降,价格也会迅速滑坡。这意味着,存储行业里没有永远的牛市,眼下的繁荣,终有一天会迎来周期反转的考验。
美光首席商务官SumitSadana指出,部分客户在行业低谷期采取激进压价策略,导致内存厂商利润极其微薄且失去扩产投资能力,间接加速了当前供应紧张局面的恶化,形成恶性循环并严重损害产业链稳定。
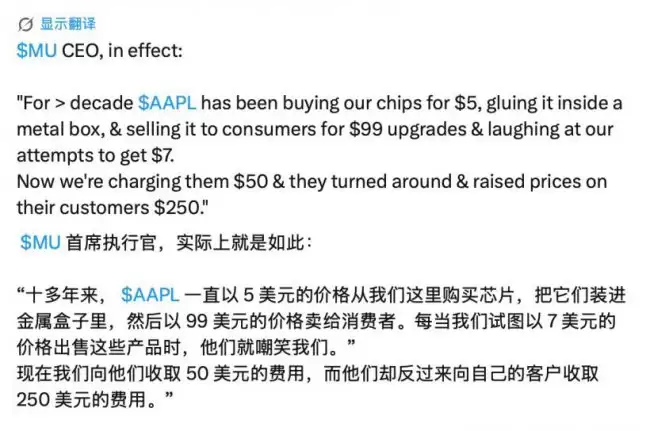
美光首席执行官批评苹果定价策略,芯片从五美元涨至五十美元,苹果却对消费者加价二百五十美元。美光高管指出,部分客户激进压价导致行业投资受阻。随后苹果因内存短缺上调Mac电脑和iPad平板价格。
美光首席执行官近日表示,内存供应短缺问题将持续相当长时期,预计到2028年行业供应逐步改善,但需求增长仍难以匹配。人工智能数据中心对内存的大量消耗,导致个人电脑及次世代游戏机价格持续上涨,高价或成常态。
长鑫存储与腾讯签订超200亿元多年期服务器DRAM芯片供应协议,正值其科创板上市前夕。全球DRAM短缺背景下,国产芯片性能达标且价格优势显著,此举填补了国内高端服务器DRAM自主供给缺口,对推进国产替代具有里程碑意义。
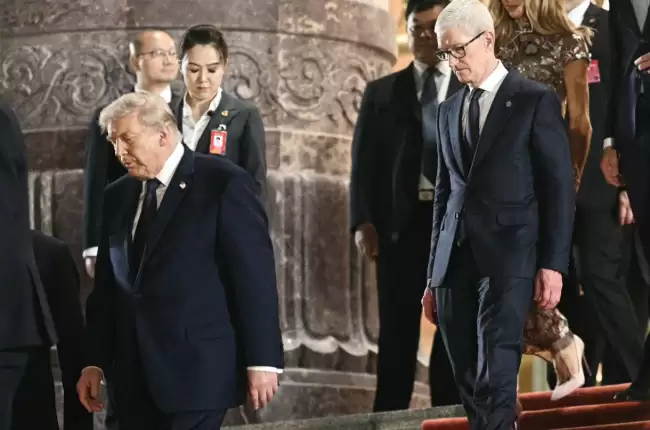
苹果CEO库克游说白宫,计划在非美国市场产品中引入长鑫、长江存储芯片以降低成本,遭美光强烈反对,认为此举将摧毁本土产业。特朗普面临降低消费者价格与提高本土芯片产量的两难抉择。
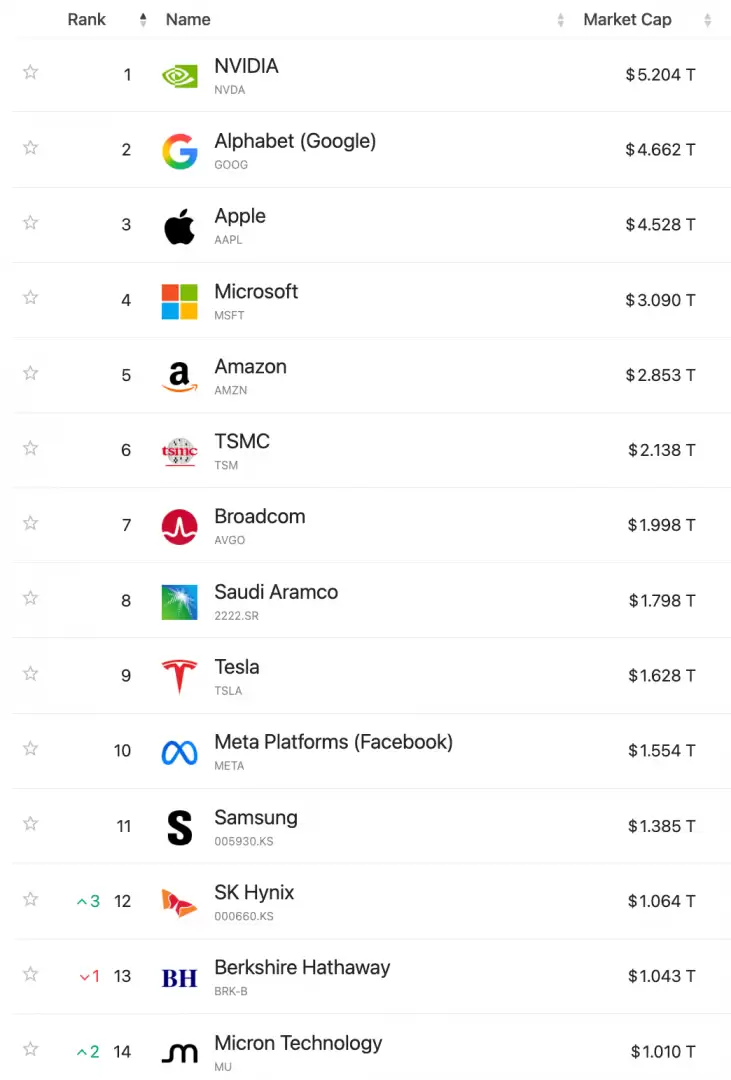
周二收盘,半导体巨头美光科技(NASDAQ:MU)的股价迎来了一次惊人的飞跃——单日暴涨19.29%,收盘价定格在895.88美元,公司总市值也首次突破了1万亿美元大关,达到了约1.01万亿美元。这一里程碑事件,再次将AI存储赛道的热度推向了新的高度。 市场为何如此兴奋?瑞银分析师给出了关键线索:他
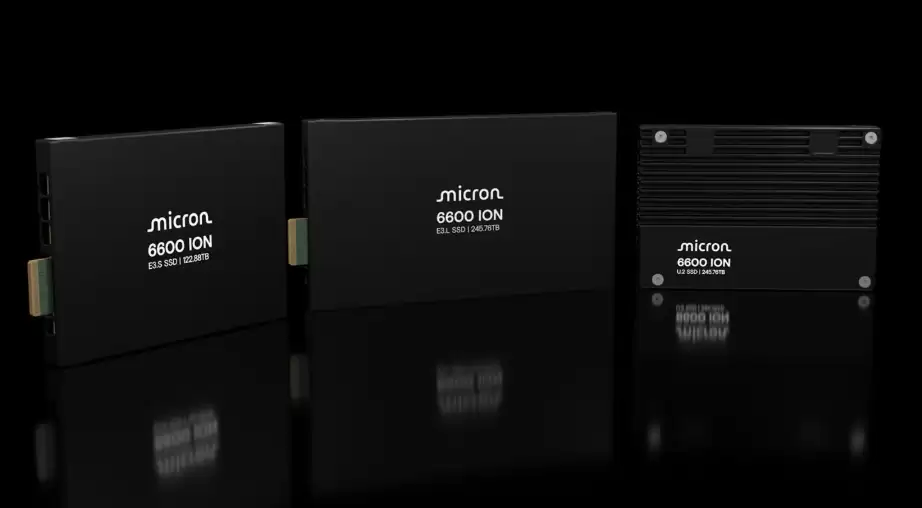
美光推出业界容量领先的商用SSD:245TB 6600 ION正式出货 数据中心存储领域迎来一个重磅消息:美光科技近日宣布,其容量高达245TB的6600 ION SSD已正式进入出货阶段。这不仅刷新了商用固态硬盘的容量纪录,更意味着数据中心在机架级的存储密度上,实现了一次跨越式的提升。 这款巨无霸
美光交付全球容量最高商用SSD:245TB版6600 ION正式出货 就在近日,存储行业迎来一个重磅消息。美光科技在美国爱达荷州正式宣布,其全球容量最高的商用固态硬盘——6600 ION的245TB版本,已经启动交付。这意味着,数据中心存储的容量天花板,又被向上顶开了一大截。 这款堪称“巨无霸”的S
英伟达Rubin GPU量产进度调整,HBM4验证成关键变量 最近供应链传来消息,英伟达备受瞩目的下一代Rubin GPU,量产节奏可能要比预期慢上半拍。根据最新信息,其生产目标已从原先的200万颗下调至150万颗左右。这背后,下一代高带宽内存HBM4的验证进度,成了眼下最主要的制约因素。 产能布局
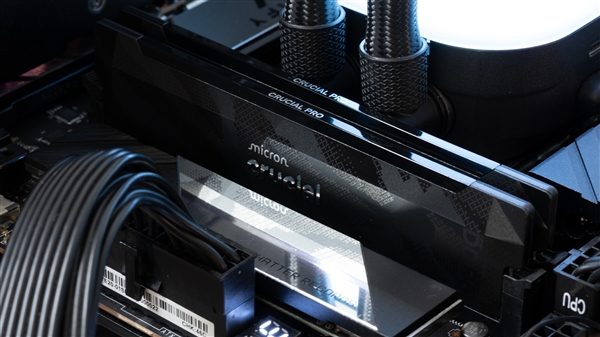
1月13日快讯,去年年末,美光unexpectedly宣布正式终止旗下面向消费级市场的子品牌——英睿达(Crucial),停止以该品牌推出任何内存条及固态硬盘产品。这一决定距该品牌诞生仅过去29年,令业界唏嘘不已。背后逻辑不难理解:当前消费类存储市场利润持续承压,而企业级应用与AI相关需求则成为增长引擎和主要盈利来源,因此各大存储厂商正加速将产能与研发重心转向高附加值领域。针对外界关于“美光全面退出消费市场的质疑”,公司近日首次作出公开澄清,并同步指出:短期内内存供应仍将处于高度紧张状态,至少要等到2





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



