

订单爆满,产能紧缺!AI红利持续外溢,先进封装强势接棒
AI存储需求激增推动先进封装产业链进入高景气周期。封测龙头加大投资,聚焦先进封装产线。HBM成为增长关键,技术依赖先进封装导致需求旺盛、产能紧缺。行业订单饱满,产能利用率高,价格联动成熟。设备订单印证需求强劲,交期延长,多家企业正大规模扩产以抢占市场。
21世纪经济报道记者 张赛男 实习生曹亚萍
AI驱动的存储需求,正以前所未有的速度膨胀,这股浪潮的影响力早已越过芯片设计本身,正深刻重塑着产业链下游的封测环节。
信号已经非常明确。A股封测龙头长电科技近期大幅上调了2026年的固定资产投资预算,金额直指约100亿元,重点正是投向先进封装产线。与此同时,国产设备厂商芯源微在近期的机构调研中透露,随着下游客户在2.5D、HBM及3DIC等先进封装领域加速扩产,公司相关产品的签单和收入趋势表现亮眼。
这些动向,无疑为当前这场由AI基础设施驱动的扩产潮,写下了最生动的注脚。
一个共识正在形成:先进封测的战略地位正持续攀升。当AI驱动存储芯片价格水涨船高,让SK海力士等原厂赚得盆满钵满时,产业链的机遇已悄然向封测环节延伸,相关的封测及装备企业正成为新一轮景气周期的直接受益者。
“订单是一个接一个地来,AI的带动效应非常明显。”一家A股半导体装备企业的内部人士如此描述当下的市场热度。资本市场的反应同样热烈,自年初以来,Wind先进封装板块指数一路走高,部分个股的累计最高涨幅已超过200%。
HBM:点燃先进封装的新引擎
如果说AI需求正在吞噬海量存储资源,那么HBM(高带宽存储器)就是这场盛宴中最核心的“硬菜”。当市场目光大多聚焦于存储芯片本身时,提供关键“封装”服务的“卖铲人”,已经站在了新一轮高景气周期的起点上。
HBM的重要性无需多言,它凭借大容量和极高的数据传输速率,已成为高性能计算与AI训练不可或缺的基石。SEMI中国总裁冯莉在公开演讲中给出了一组关键数据:预计到2026年,HBM市场规模将激增58%,达到546亿美元,占据整个DRAM市场的近四成。需求的陡增直接导致了供需失衡,尽管三星、SK海力士、美光三大巨头已将70%的新增及可调配产能倾斜至HBM,但市场预估的产能缺口仍高达50%至60%。
HBM技术的本质,是将多个存储芯片堆叠在一起,再与GPU等计算芯片进行集成封装。这意味着,要实现其性能,先进的封装技术不再是“锦上添花”,而是“不可或缺”的前提。
从封装测试的视角看,AI对算力的追求永无止境,而算力越强,芯片对封装的要求就越高。功率传输、带宽处理以及散热性能等关键路径的改进,将继续成为推动尖端封装业务增长的核心动力。
需求直接传导至订单端。记者从长电科技了解到,公司一季度整体产能利用率已超过80%。公司高管表示,一季度国内市场呈现“淡季不淡”的特点,主要工厂订单饱满,处于持续投产和增加产能的状态。同时,海外工厂的业务结构调整已见成效,新订单和产品正在逐步导入,通讯市场也显现复苏迹象。公司全年目标是努力实现产能利用率的持续提升。
需求拉动下,价格也随之联动。长电科技透露,自去年以来,面对原材料价格上涨,公司与客户的价格联动机制已逐步成熟。鉴于产线资源宝贵,公司正在不断优化客户与产品结构,以提升单位产出价值。
涨价已成为全行业的趋势。年初,随着DRAM和NAND Flash大厂加大出货力度,多家存储封测厂的订单激增,产能利用率逼近满产。另一方面,金银铜等金属原材料价格的飙升,也推动以引线框架为代表的封装材料成本上涨,进一步传导至封测环节。
半导体设备商的订单情况,从侧面印证了先进封装需求的强劲。芯源微在近期机构调研中表示,公司2025年签单中,化学清洗和后道先进封装相关产品占比很高,其中化学清洗占比快速提升。公司明确指出,随着客户端在2.5D、HBM、3DIC等领域的扩产,相关产品签单和收入趋势良好,预计未来3到5年增长弹性较高。
旺盛的需求甚至开始考验上游供应链的交付能力。近期市场有消息称,因先进封测设备采购需求超预期,订单涌入导致上游出现排队现象,部分设备交期已拉长至1年以上,这可能延后封测厂新产能的开出时间。不过,有A股封测企业对此回应称,“暂时未出现明显制约”。
百亿级投资与定增潮背后的扩产竞赛
面对HBM与先进封装领域的巨大供需缺口,A股封测龙头们不约而同地启动了近年来最大规模的产能扩张。
长电科技在2026年第一季度业绩说明会上披露,公司已将当年固定资产投资预算大幅上调至约100亿元,重点投向2.5D/3D晶圆级封装及高密度异构集成领域,旨在精准卡位算力、存力、电力三大维度对先进封装的需求。公司高层态度坚决:“即便需要适度牺牲部分短期利润、调整非先进产能,也要坚决为这些方向腾出空间、加大投入。”
据悉,长电科技位于韩国的JSCK工厂聚焦于高密度异质异构集成,其“腾笼换鸟”式的业务调整已接近尾声。新导入的数据中心相关产品已于2026年第二季度逐步上量,未来与AI浪潮的结合将更加紧密。
另一大龙头通富微电也在2026年开年抛出了一份44亿元的巨额定增计划,资金将用于存储芯片、汽车电子、晶圆级、高性能计算及通信四大封测产能提升项目。其中,存储芯片封测项目主要针对FLASH、DRAM产品,旨在提升符合高堆叠、高可靠性要求的封测产能,完全达产后将年新增产能84.96万片。
通富微电在公告中直言,“公司产线整体保持较高产能利用率,产能瓶颈逐步显现”。作为AMD最大的封测供应商,其承接了后者超过80%的封测订单,将直接受益于大客户的业务成长。同时,在供应链自主可控的趋势下,国内芯片设计企业的订单转向本土封测厂,也为通富微电带来了新的机遇。
华天科技同样在加码先进封装。公司表示,2026年将重点聚焦存储、CPU/GPU/AI、CPO及汽车电子等市场,着力提升先进封装技术占比,加快2.5D技术平台产品的量产进程,并推动CPO封装技术的研发落地。在产能建设上,总投资100亿元的先进封测产业基地二期项目正在紧张建设中,3幢现代化厂房同步施工,未来将组建国际先进水平的封装测试生产线,产品覆盖存储、射频、人工智能等多个领域。
据记者统计,这股扩产潮已蔓延至多家A股公司:
太极实业旗下的海太半导体,主要为SK海力士提供后工序服务。2025年,其封装和封装测试的最高月产量分别达到26.96亿Gb容量和30.42亿Gb容量,较上年同期最高月产量分别增长16.62%和34.60%。
佰维存储的晶圆级先进封测项目进展顺利,预计到2026年底月产能可达5000片,2027年底进一步翻倍至1万片。若客户导入顺利,该项目预计将从2026年年底开始贡献收入。
甬矽电子则持续加大在先进封装领域的研发投入,积极布局2.5D/3D、Bumping、CP、晶圆级封装、FC-BGA、汽车电子等新产品线。公司去年成功发行11.65亿元可转债,其中9亿元用于“多维异构先进封装技术研发及产业化项目”,项目完全达产后将形成Fan-out系列和2.5D/3D系列等先进封装产品9万片/年的生产能力。
从整体来看,在当前的市场环境下,扩产已成为行业内的普遍选择,但各家企业的节奏策略有所不同。有封测设备企业表示已启动“不低于往年3倍的扩产计划”,策略较为激进;也有企业倾向于采取渐进式的扩张,以更好地适应市场波动。然而,一个共同的驱动力清晰可见:所有扩产行为都受到AI需求的强劲拉动,并且行业对未来2到3年的市场能见度抱有较高信心。
荣耀MagicOS 11定于9月15日发布,作为行业首个商用系统级Agent Harness架构的操作系统,Magic 9系列将首发搭载。新版YOYO支持最长上百步长程任务及40余项条件触发,10月开启Beta预览版招募。
华强北销售商反馈,年初以来主流手机品牌基本全线涨价,涨幅最低400元,最高达1000-1500元。涨价主因是全球存储芯片及电容等元器件成本上升,运行内存与机身存储价格涨幅超100%。尽管整体市场承压,国产折叠屏手机1-8月销量约450万台(新形态超135万台,同比增29%),AI手机成为厂商发力重点。
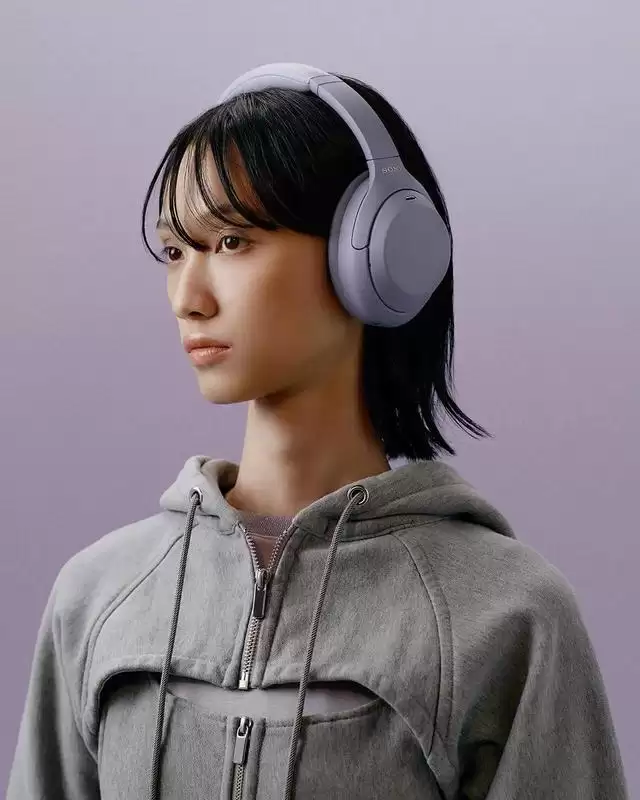
索尼发布WH-1000XM4C头戴式降噪耳机,复刻了XM4的经典四向折叠便携设计。该机型在保留QN1处理器和30小时续航的基础上,全面升级了USB-C高速充电、无损音频直连、蓝牙多点连接及AI降噪通话功能,旨在满足对便携性有极高要求的用户群体。
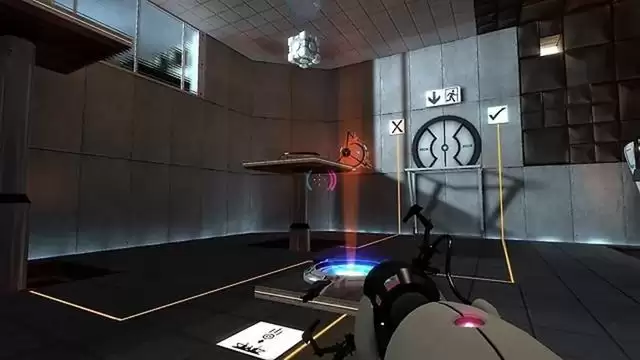
OpenAI GPT-6 Astra 模型通过 MCP 协议与 SourcePauseTool 控制《传送门》游戏,完成 3336 次工具调用并自主通关。实验耗时约 24 小时,API 成本约 571 美元,展示了多模态 AI 在 3D 解谜领域的突破性进展。
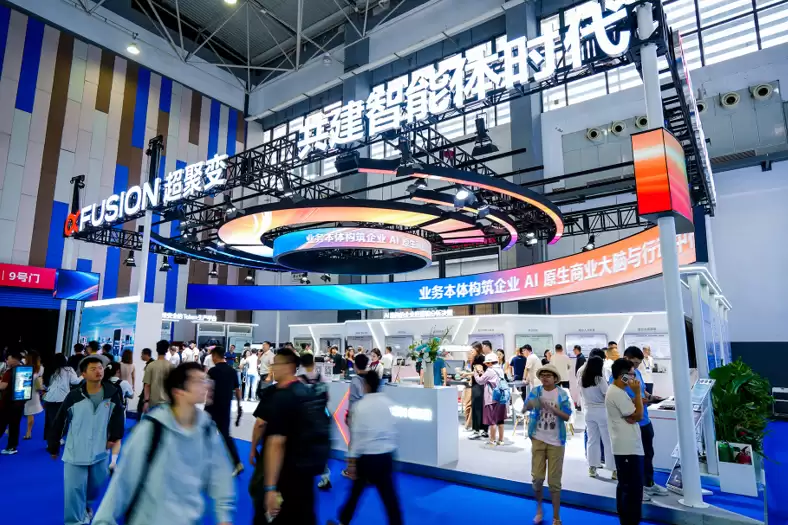
本文解析超聚变在2026数博会发布的“智企”范式,重点阐述如何通过Token生产平台(Token Factory)与企业业务本体建模,实现从简单AI工具调用到企业应用架构系统性重构的演进。文章详细拆解了智能体编排、数字孪生及生态协同等关键技术路径,为AI时代企业数字化转型提供可落地的参考方案。
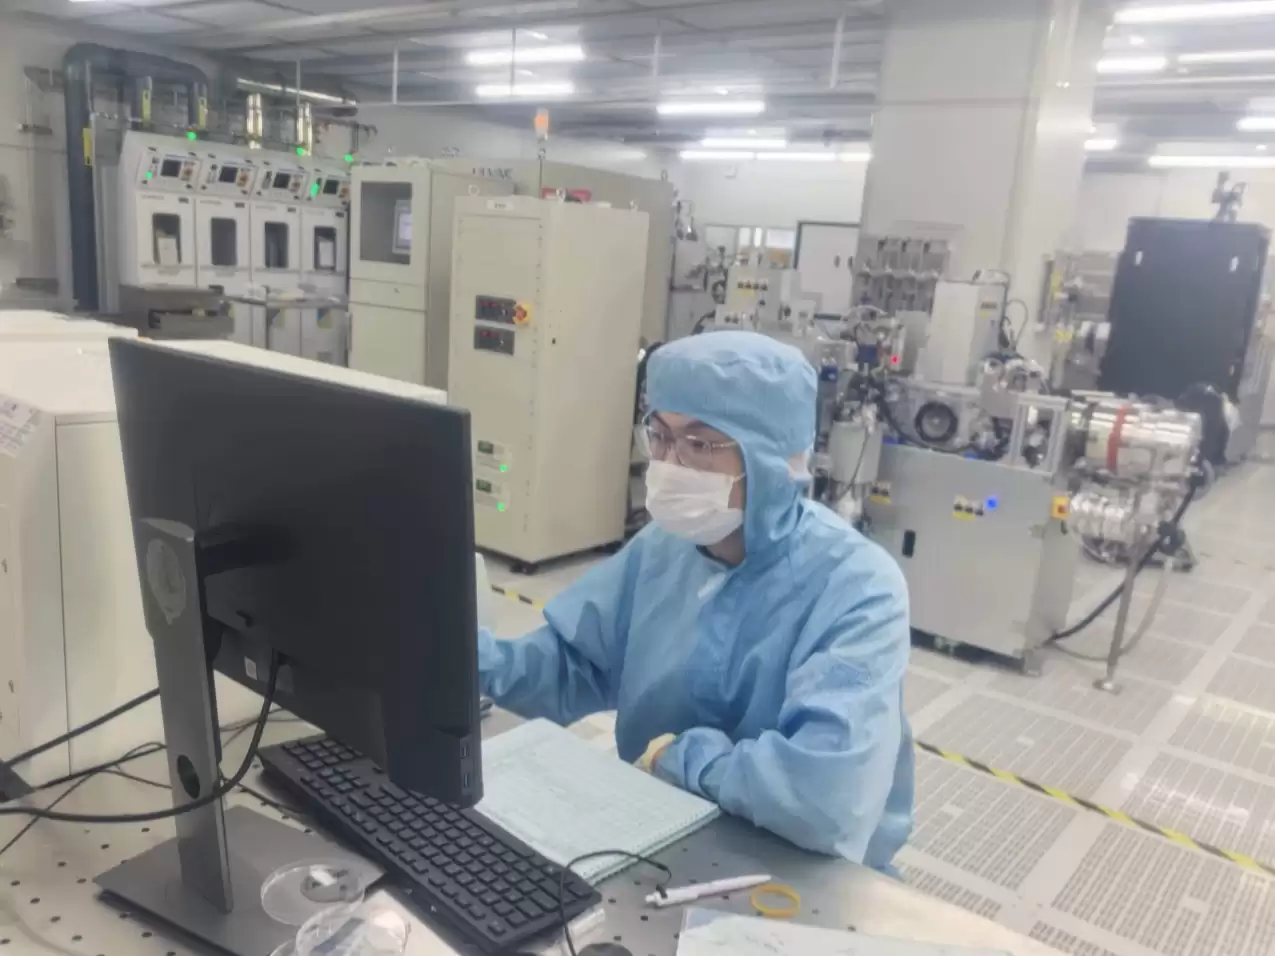
南京邮电大学“光擎智算”团队联合南京大学,攻克GaN基Micro-LED器件技术,成功搭建实验室级光计算验证系统。团队自主研发的5×5 Micro-LED光电计算阵列芯片已进入流片封装阶段,实现了图像识别等算力任务验证,推动光计算技术从理论走向工程落地。

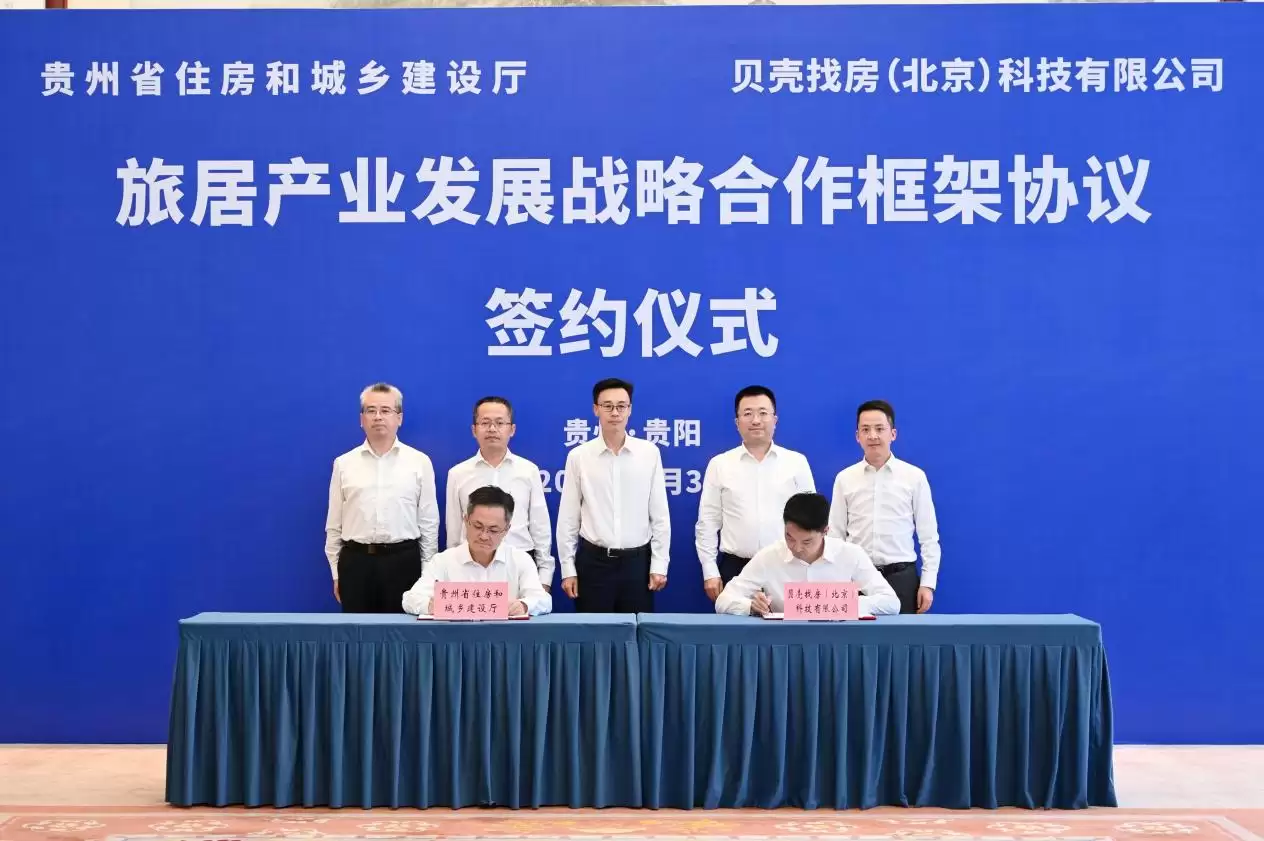
9月3日,贵州省住建厅与贝壳集团在贵阳签署《旅居产业发展战略合作框架协议》,旨在打造全国旅居样板。合作涵盖平台建设、标准共建、人才培育、存量资产盘活及品牌推广五大维度,依托贝壳近600家门店及4000余名经纪人资源,强化贵州旅居服务供给,促进房地产市场平稳健康发展。






Windows 10 是一款微软推出的经典操作系统,拥有硬件兼容性与多任务处理能力。它更偏向把系统状态查看和常用调节动作放在一起,适合需要持续观察和微调设备状态的场景。

极度公式是一款跨平台专业LaTeX公式识别编辑软件,支持OCR公式识别和多平台编辑。和使用说明,避免使用,享受完整功能与稳定支持。做扫描整理、文字提取和表格转换时,它能把识别后的处理步骤接得更顺,资料录入这类场景会省下不少时间。
