

近百名玩家涌入具身数据 : 一年融资44.7亿,谁能真靠“卖数据”赚钱?
具身数据行业已形成独立赛道,97家玩家中70家从事数据采集。15家独立服务商过去一年融资约44.7亿元,但半数以上成立不足一年,资本尚未重仓。行业年产能约160万至180万小时,距需求仍有巨大差距。
在湖南郴州,一家中国移动营业厅挂牌了“具身数据采集5S店”。普通顾客只要领一套夹爪、手套和头戴相机,经过简单培训,就能一边做家务,一边采集机器人训练数据。
首期投放的1000套设备,满产状态下每年能采集100万小时数据。大概能听到商家心里打的小算盘:既采了数据,又赚了眼球,4A广告公司都该来学学。
类似的“花活”还有不少:有的为了采数据免费上门保洁,有的把数采做成了VR游戏,还有的把机器人接入互联网,采集员不用跑到数采工厂,远程就能“云操控”。
不过,笑一笑就过去了。真要采到符合要求的数据,其实并不简单。之所以“花活”层出不穷,都是因为机器人实在太缺数据了。
眼下大家都在牟足了劲采数据,但还少有人全面梳理过这个行业的图谱。
基于对国内97家具身数据玩家的不完全统计,其中70家做数据采集,27家做数据infra。
过去一年(2025年7月1日至2026年7月1日),15家「不做本体、不做模型、只做数据的独立具身数据服务商」,共融资约44.7亿元。
在资本对具身智能“猛猛上头”的当下,这个数字其实并不算多。对比来看,今年上半年,具身“大脑派”公司半年就融了223亿元。
为了帮你看清具身数据行业,这里总结了十个行业现状。
数据怎么采?
现状1:数据采集技术路线分为四大类,跨路线采集赛道最拥挤
目前主流具身数据采集的技术路线可以分为四大类:
真机遥操:人类操控真实机器人执行任务,同步采集动作、状态及传感器数据。
无本体采集:人直接完成示范,通过动捕、夹爪映射、第一视角相机等设备采集动作,无需机器人参与。
仿真合成:在虚拟环境中批量生成机器人交互数据,用于模型训练。
互联网视频蒸馏:从互联网视频中提取人类动作知识,转化为具身模型可学习的数据。
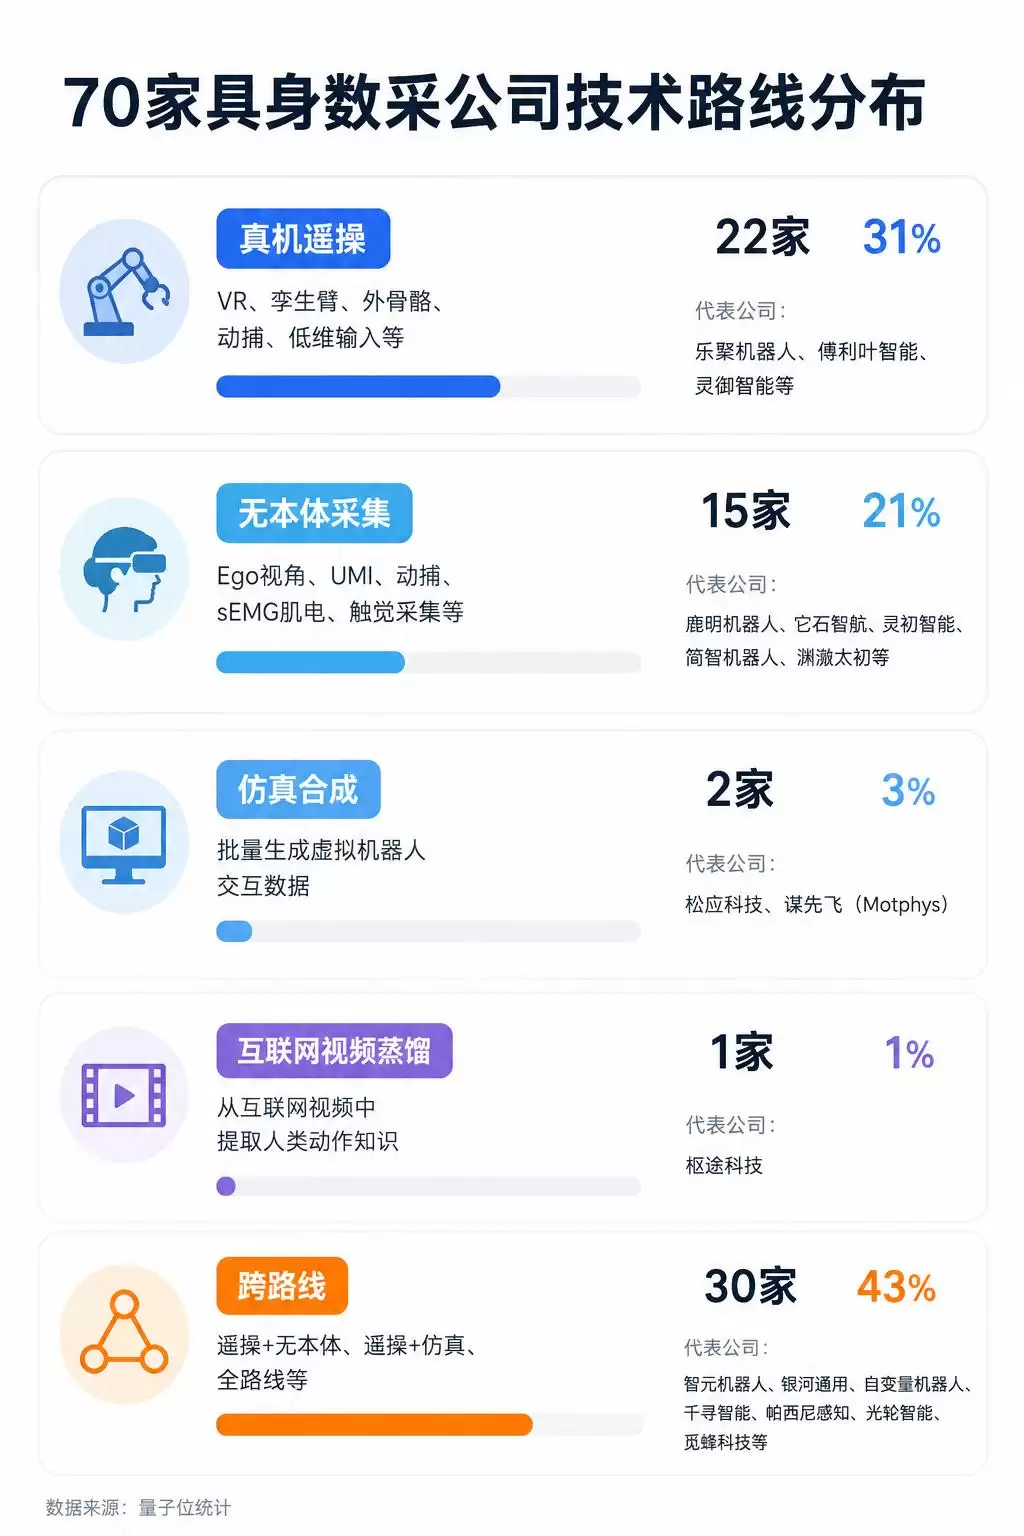
在70家数采公司/平台中,有30家同时走多条采集路线,占43%,例如:真机遥操+无本体、真机遥操+仿真、无本体+仿真、全路线等。
走跨路线采集方案的玩家,比单独押注任何一条路线的玩家都要多。
行业常用数据金字塔来形容机器人训练所需的数据结构。目前没有任何一种数据采集方式能够独自满足机器人的训练需求。
现状2:单独押注真机遥操路线的玩家最多
依次分析每条技术路线。
单独押注真机遥操路线的最多,有22家,占31%。
这22个玩家中,13家是国资数据平台,7家是机器人公司(生产机器人硬件或开发具身大模型的公司),还有1家从AI数据标注行业转型,1家从工业装备制造领域跨界。
机器人公司有硬件优势和真实需求,做真机遥操采集是自然而然的选择。
而国资数据平台的优势则是“不怕重”。遥操是重资产路线,需要买本体、租场地、雇操作员,这些恰好都是国资平台容易调动的资源。
单独押注无本体采集路线的公司有15家,占21%。
这条赛道的公司最年轻,绝大多数都成立于2024年9月之后。
无本体采集路线的技术也最丰富,子类包括:Ego视角、UMI、动作捕捉、sEMG肌电、触觉采集……
而单独押注仿真合成的玩家有2家:松应科技和谋先飞(Motphys)。
仿真赛道曾经的知名玩家,如今都选择把鸡蛋放在多个篮子里。比如,曾以仿真数据为核心的光轮智能,也开始采集人类数据;曾是最坚定的仿真派之一的银河通用,今年6月发布了全身遥操作系统,拥有了遥操数据采集能力。
原因有两方面:外部,真机数据和人类数据的供给快速增加,价格持续下降,仿真数据的规模和成本优势被削薄;内部,sim2real gap仍没有太好的解法,很难高保真还原真实世界中的摩擦、形变、力觉与触觉反馈。
单独押注互联网视频蒸馏路线的也只有1家:枢途科技。这家公司从互联网单目RGB视频里提取多模态机器人训练数据,宣称能把综合采集成本降到行业平均水平的千分之五。
玩家是谁?
现状3:独立数据服务商已成最大的玩家群体
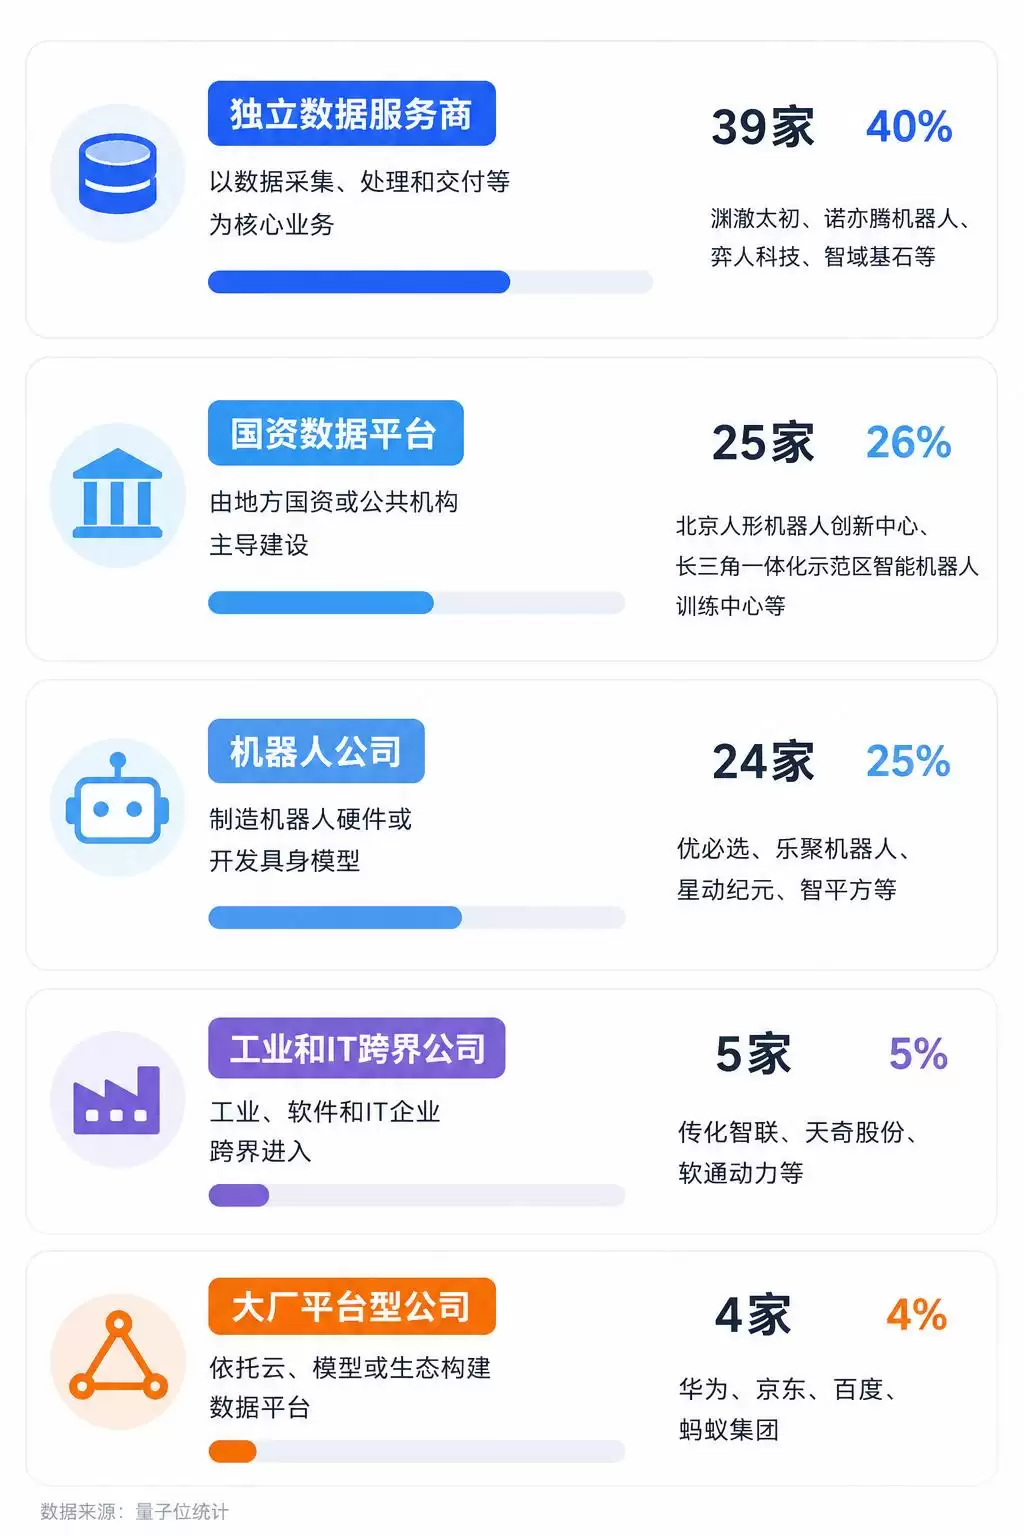
如果不按技术路线,而是按身份分类,97名玩家可分为5类:
独立数据服务商39家,占40%;
国资数据平台25家,占26%;
机器人公司24家,占25%;
工业和IT跨界公司5家,占5%,例如来自物流、装备制造、自动化工程等领域的公司;
大厂平台型公司4家,占4%,例如华&为、京东等。
可以看到,最大的玩家群体是独立数据服务商。这说明:具身数据已经成长为一条独立赛道,不再是机器人公司的附属部门。
现状4:三分之二玩家“具身原生”,三分之一玩家“跨界转型”
再换一种分类方式,将所有具身数据行业玩家分为“具身原生”和“跨界转型”两类。
“具身原生”公司成立之初主业就是具身数据或具身智能相关业务;“跨界转型”公司多从AI数据标注、自动驾驶、动作捕捉或工业领域转型而来。
97名玩家中,65家“具身原生”,占67%;32家“跨界转型”,占33%。
再拆开来看,数采公司和数据infra公司的构成完全相反。70家数采公司里,57家“具身原生”,约占八成;27家数据infra公司里,19家“跨界转型”,约占七成。
为什么infra吸引转型公司,采集行业却多是新玩家?很多具身数据infra玩家是AI数据标注公司,例如海天瑞声、数据堂、云测数据等。他们积累的管线、质检和交付能力,很适合平移到具身数据infra环节。而具身数据没有现成数据,采集环节则要从零构建资产,老玩家没有优势,新公司反而容易轻装上阵。
产能与布局
现状5:全行业年产能160万至180万小时,短期目标扩大15到20倍
现有具身数据产能是多少?离市场需求还有多少差距?
具身数据行业现有年产能为:160万至180万小时+7000万至8000万条。
行业的短期目标为:未来1-3年内,产出2500万至3500万小时+亿条级数据。如果仅看小时数,短期目标是现有产能的15-20倍。
需要注意的是,由于各家机构披露口径不同,小时数和条数目前没有统一的换算标准,因此在这里并行列出。
这些数字只统计了真机遥操数据和无本体采集数据,剔除了仿真合成数据。产能通过公司/平台已披露的数据保守估计而来,实际数字可能还会更多。
而机器人训练数据的总需求量,目前仍然未知。但可以参考大语言模型的锚点:LLM可以吃掉整个互联网现成的语料,机器人需要的数据却只能一条一条采。有统计称,截至今年初,全球高质量真实物理交互数据总量只有约50万小时,不足LLM训练数据量的两万分之一。
换个角度看,即便产能短期目标全部兑现,相比大语言模型的数据量,可能也只是刚够到起跑线。产能与需求之间仍然存在巨大差距。
现状6:全国六成省份建有数采工厂,目前长三角分布最多
这些数据都是在哪里采集的?
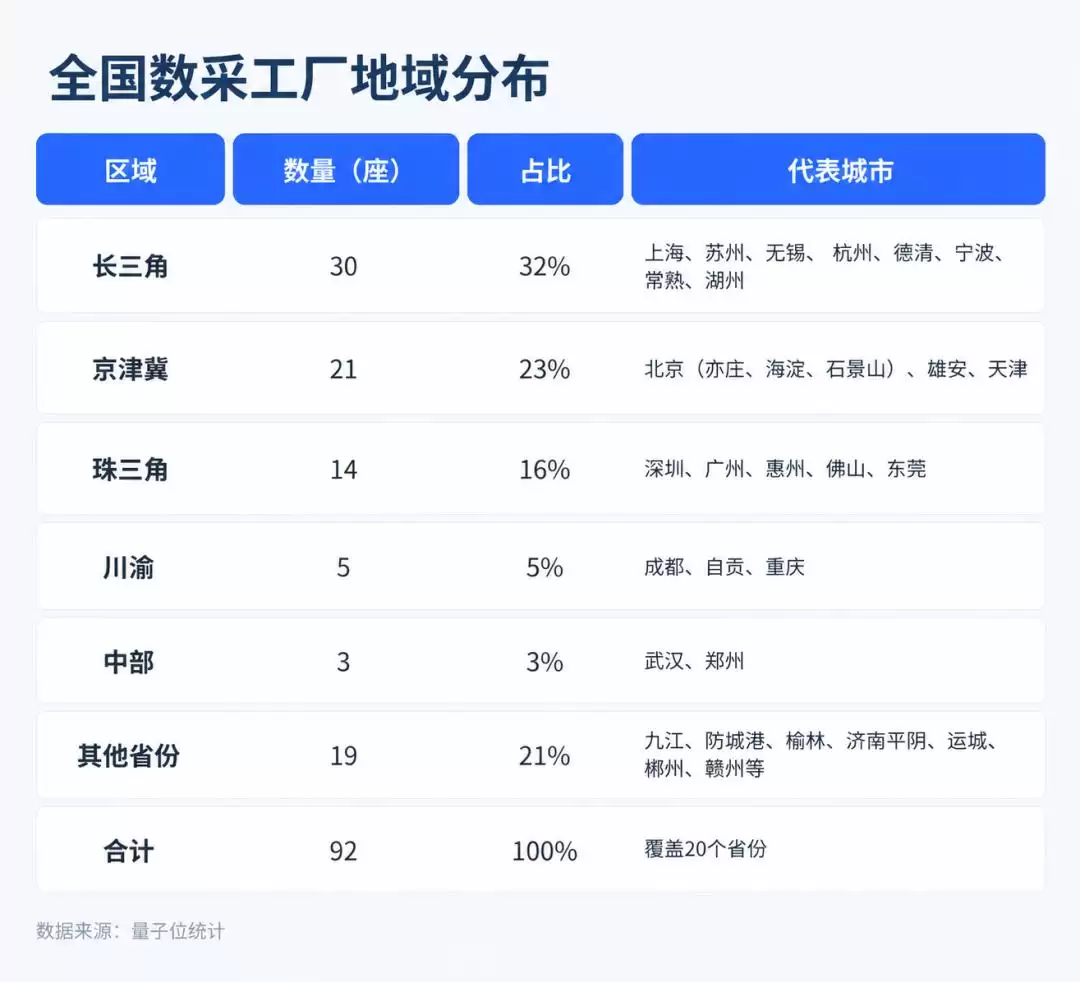
全国的数采工厂已经铺到20个省份,其中国资背景的数采工厂覆盖16个省份。
数采工厂主要分布在长三角、京津冀和珠三角地区。其中,长三角以30座居首。
不少人力成本较低的三、四线城市也成为数采工厂的选址地,例如宿迁、自贡、郴州、运城、德清等。
分布模式和技术路线相关。遥操类数采工厂散布各省,轻资产的无本体路线公司则扎堆在一线城市。
不少城市正在打造数采重镇的城市名片。例如,无锡是全国首个提出城市全域数据采集概念的城市。它做的最重要的事是:鼓励制造业、服务业企业开放产线、平台,将真实场景作为数据采集厂,采集机器人最稀缺、也最实用的数据。
钱往哪流?
现状7:15家独立具身数据服务商过去一年融资约44.7亿元
再来看看最能说明问题的指标:钱。
由于机器人公司的数据业务无法从整体融资中剥离,这里圈出15家过去一年有融资记录的“独立具身数据服务商”,这些公司的融资情况在行业中很有代表性。
先解释一下,“独立具身数据服务商”的筛选标准有三条:不做通用机器人本体,不训练具身模型,具身数据为核心业务。
过去一年间(2025年7月1日至2026年7月1日),这15家“独立具身数据服务商”共完成34起融资,合计约44.7亿元。
融资的时间段高度集中。2026年4月至6月三个月内,融资事件数量占了四成多。这和今年上半年具身智能全行业的资本狂热息息相关。
2026年上半年,具身智能全行业共融资约438亿元。
具身数据赛道一年融的钱,只是具身智能全行业半年融资的零头,说明起码在眼下,这个赛道还并不够“性感”。
现状8:独立具身数据服务商可划分为3个梯队,分化明显
再往下深扒一层,具身数据行业内部发展并不平衡。
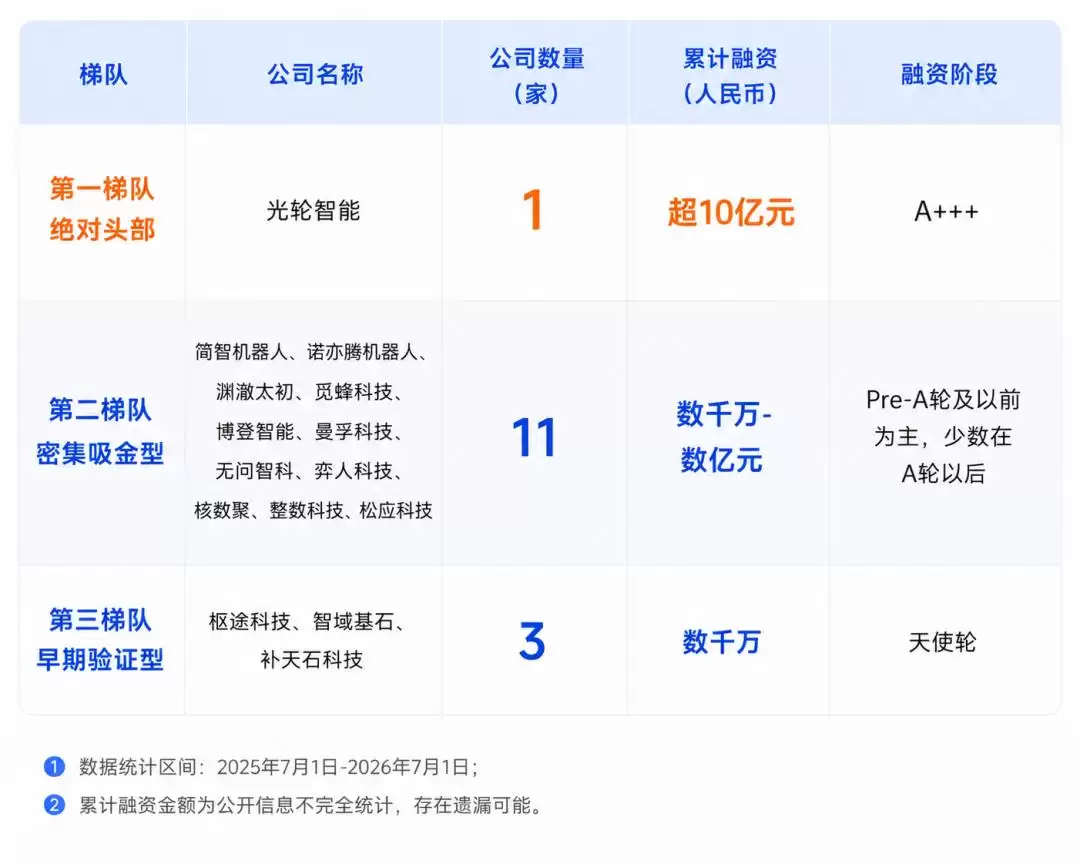
这15家“独立具身数据服务商”可以划分为三个梯队:
第一梯队光轮智能最突出。这家公司过去一年完成6起融资,共融资31亿元,约占总融资额的七成。它还是唯一一家披露估值的“独立具身数据服务商”。最新估值超20亿美元,约合rmb超135亿元,是全球首个具身数据独角兽。
第二梯队有11家公司,例如简智机器人、诺亦腾机器人、渊澈太初、觅蜂科技等。第二梯队的公司,过去一年累计融资在数千万至数亿元间,融资阶段大多为Pre-A 轮及以前,只有几家成立时间较早的AI数据标注转型公司突破了A轮。
第三梯队的公司有3家:枢途科技、智域基石、补天石科技。他们过去一年的累计融资在数千万元级别,融资轮次为天使轮,业务还处于早期验证阶段。
现状9: 69家投资机构出手,没有一家重仓
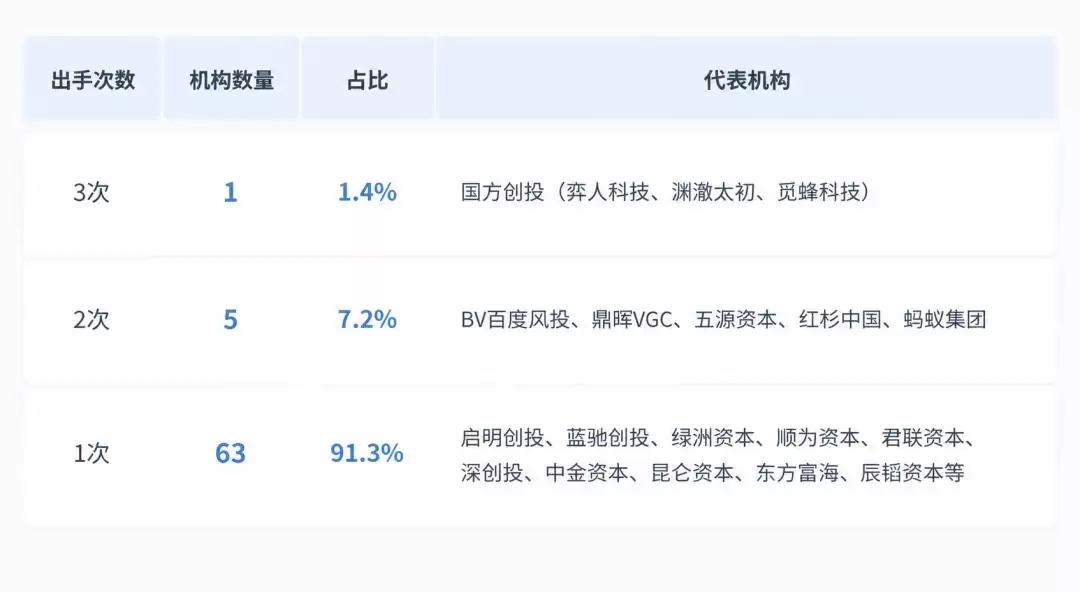
从资本的角度看,过去一年,共有69家投资机构投过这15家“独立具身数据服务商”。
出手最多的国方创投,投了3次;出手2次的有5家投资机构;剩下63家机构,都只投了1次。
对照具身模型融资热时头部机构抢占份额、连续加注的景象,眼下,具身数据赛道虽然方向有共识,但标的还没有共识,没有真正敢重仓的投资机构。
资本的谨慎有理由:相较于想象空间极大的具身“大脑”,具身数据是“劳动力密集型”的生意,价格会越卷越低,客户需求量也有相对明确的预期,天花板就在那里。
但也有投资人指出,具身数据行业存在一定的延展想象空间:一方面,这是一个全球生意,国外的市场很大;另一方面,数据采集的能力还能迁移到模型评测等,成为物理AI的基础设施。
现状10:半数以上“独立具身数据服务商”成立不到一年
总的来看,独立的具身数据行业仍处于较早期的阶段。
公司发展处于早期。半数以上近一年融到资的“独立具身数据服务商”成立时间不足一年。
融资处在早期。15家“独立具身数据服务商”中,13家公司的最新轮次在A轮及以前。
商业模式处在早期。没有一家公司披露过利润。仅弈人科技一家自称盈利,但也没公开利润的具体数字。
最后,把以上十个现状总结成三句话:
第一句,具身数据行业已经成长为一条独立赛道,吸引大量玩家涌入,并且正在成为AI领域新增就业岗位的蓄水池、地方经济活力的新引擎。
第二句,这条赛道仍然处于早期阶段,许多问题还没解决,许多共识还没形成,许多变量还没收敛。
第三句,资本的态度最诚实。鲜有公司验证过:“纯卖数据”是一门赚钱的生意。VC还在撒网阶段,没人能看清哪条鱼最大。
接下来的一两年,大概率就是这门生意的验证窗口。产能会不会兑现,价格会卷到哪里,谁先把利润表拿出来,决定了具身数据商能否真正成为赚钱的“卖铲人”。
认识AI Agent、Genie 4与机器人的区别:任务输入不等于完成结果,世界模拟不等于现实执行,装载机动作展示也不能替代完整工程验收。
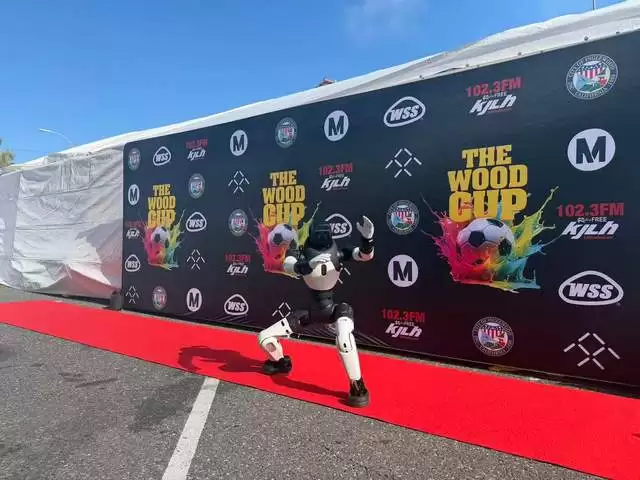
法拉第未来EAI机器人亮相洛杉矶世界杯庆典,被CBS报道,实现零广告费破圈。目前推出三大系列机器人,截至5月累计交付137台,年度目标上调至1500台。近期获7000万美元融资,将发布机器人教育生态战略,加速物理AI领域布局。
启元机器人加速线下布局,亚洲首店已在深圳卓悦中心设围挡,上海全球首店同步筹备,西安等地也在推进中。作为上纬新材在消费级具身智能领域的核心载体,其聚焦个人机器人赛道,研发投入同比增长超500%。
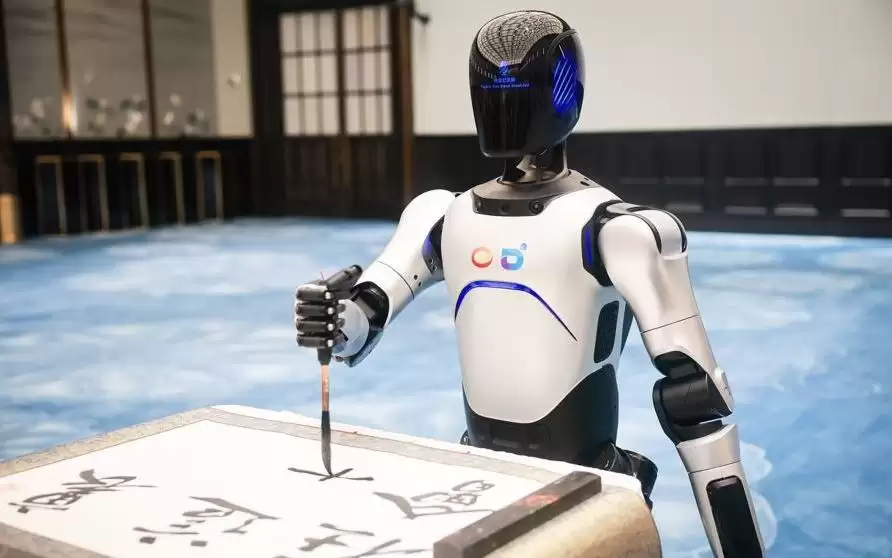
6月16日,世界会客厅迎来首位智能导览员——编号001的人形机器人正式上岗。它身高约1.7米,通体银白,可提供多语种讲解、智能引导与互动问答,致力于提升智慧化参观体验。同日,世界会客厅举办了年度品牌日暨首秀5周年纪念活动。
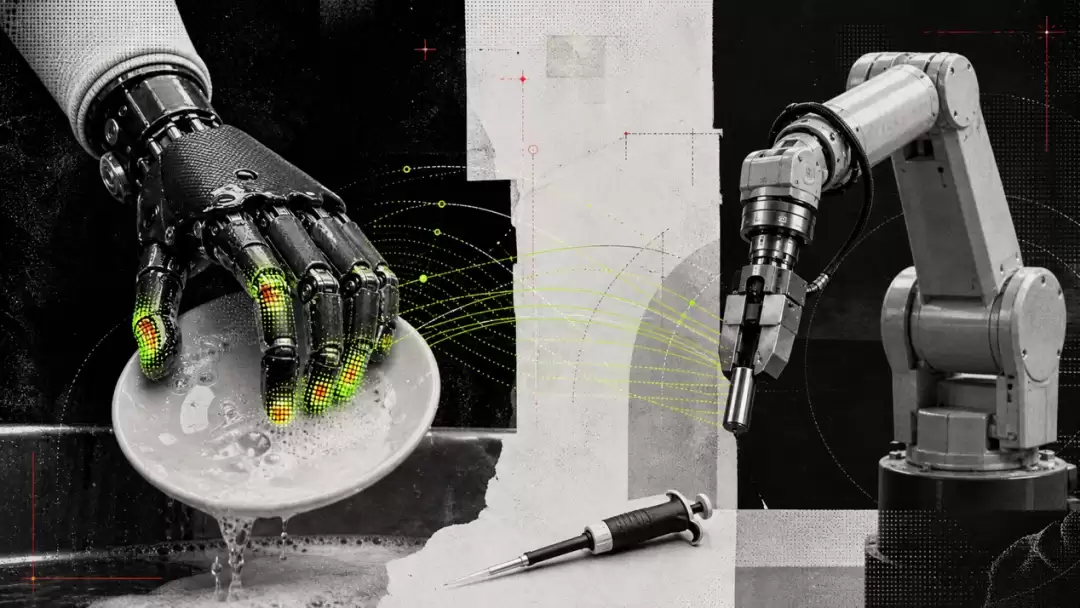
约300名截肢患者日常使用仿生手产生的触觉与运动数据,被PSYONIC用于机器人灵巧手训练,通过“真实到真实”迁移绕过仿真环节,将人类操控经验直接迁移至机器人。已与ABB、NVIDIA合作探索汽车制造等工业场景,但数据规模与可靠性仍需验证。
ACE-Ego-0框架将人类双手视频与机器人数据统一到头部摄像头坐标系,通过形态条件化和可靠性加权损失处理结构差异与噪声。在超6000小时数据上预训练,于仿真和真实双臂机器人测试中刷新多项基准,平均成功率72.8%,真实任务达78.3%。
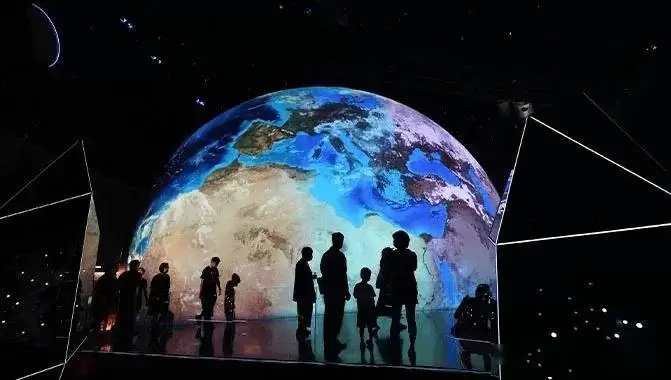
暑期科技研学聚焦北京、上海、深圳、杭州,项目涵盖京东智能物流、小米汽车工厂、火箭制造、3D打印、机器人、无人机、航天及大飞机总装等,让孩子深入体验智能制造,实现沉浸式职业启蒙。
顺丰同城上线机器人末端运力,与肯德基“车速取”合作,实现即停即取。机器人独立承担门店与路边取餐点间短途接驳,替代店员跑腿,推动无人物流从室内走向室外场景,拓宽服务半径。
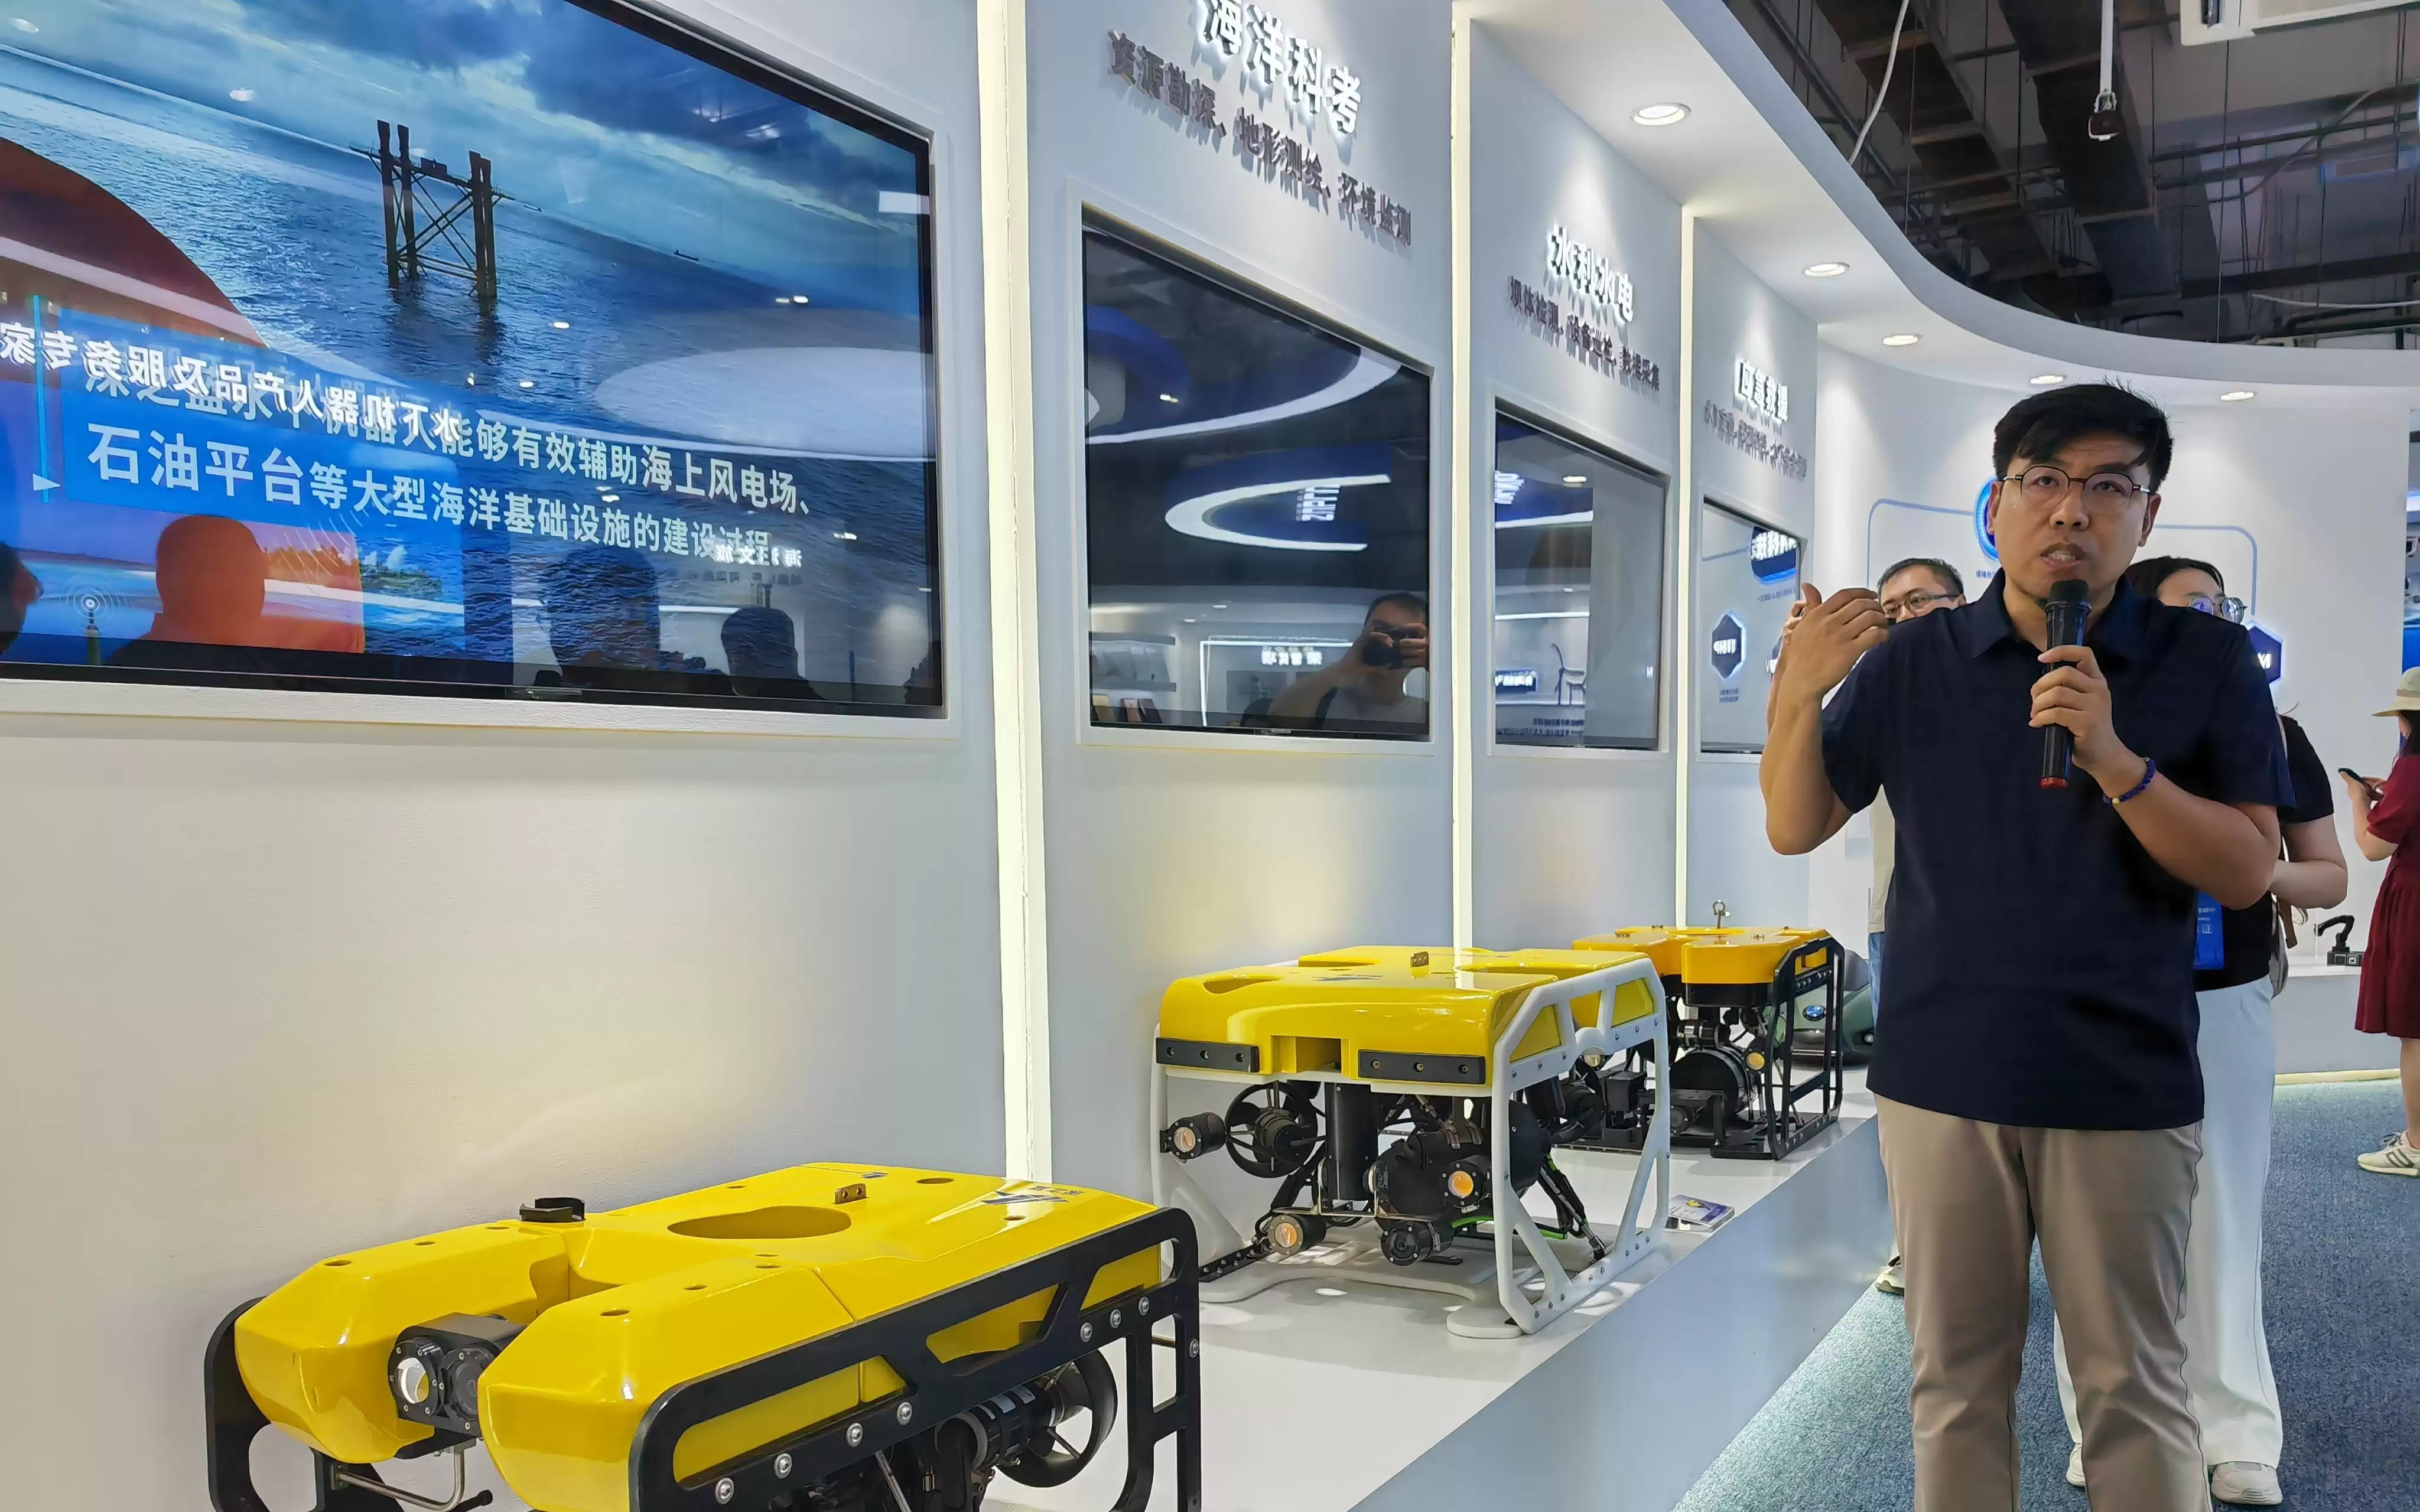
天津机器人产业加速爆发,水下助推器、高速分拣并联机器人及人形取货机器人等应用场景涌现。智能机器人已列重点产业链,前4个月规上企业产值同比增长12.8%,产业生态逐步构建。
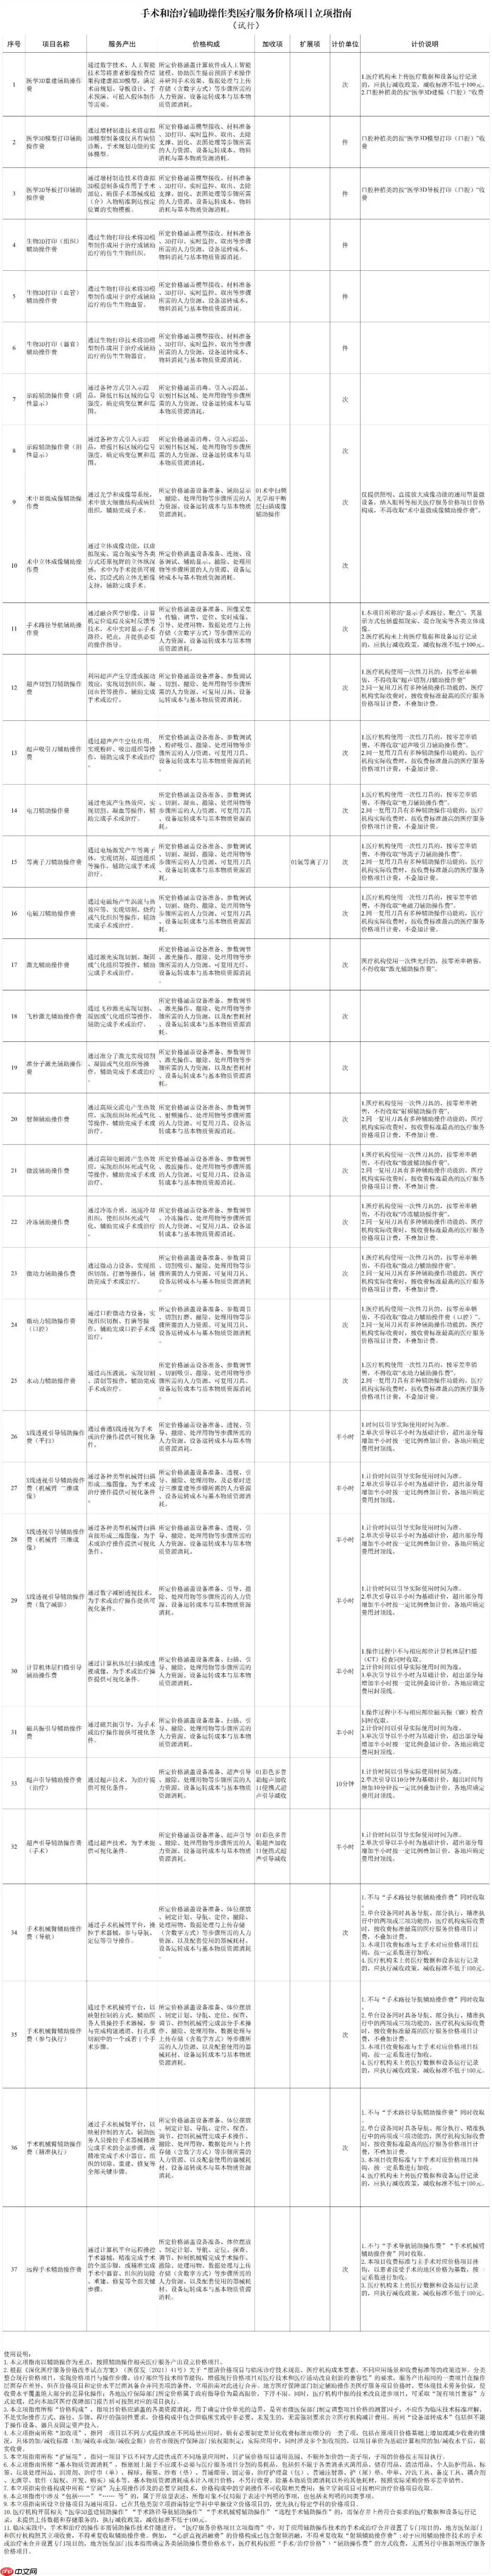
国家医保局发布指南,为3D打印、手术机器人、远程手术等辅助操作统一价格立项,按技术精度分类定价,鼓励用于高难度手术。机械臂耗材费用纳入定价,降低患者支出;首次设立远程手术辅助操作费;要求医疗数据及设备日志本地存储并实时上传,否则核减价格。





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



