

长鑫、SK海力士、三星与美光四大存储巨头的硬核对比
国产DRAM龙头长鑫科技科创板上市在即,全球市占升至8%跃居第四,中端市场稳固但HBM等高端领域与三星、SK海力士、美光仍有2-3年代差。SK海力士独占HBM市场近六成,毛利率达79.3%;三星全能但HBM进度落后;美光以地缘壁垒锁定欧美刚需。
要说2026年全球半导体行业最卷的战场,既不在CPU,也不在GPU,反而在平时不太起眼的存储芯片上。存储行业正在经历一场历史性的资本与产业双重变局:国产DRAM唯一龙头长鑫科技敲定7月16日科创板新股申购,百亿级募资蓄力突围;全球第二大存储厂商SK海力士加速冲刺美股上市,开启新一轮全球资本扩张。这场大戏,才刚刚拉开帷幕。
DRAM:AI时代的战略关键?
DRAM,说白了就是电子设备的“工作内存”,负责临时存放CPU正在处理的数据。它速度快、容量适中,和长期存储的NAND闪存分工明确,是半导体行业里规模最大的单一品类。
在AI产业变革中,DRAM的战略地位被彻底重塑。大模型推理需要把所有参数都加载到内存里,同时给上下文窗口预留海量空间。这直接导致服务器平均DRAM容量从2025年的1032GB跃升到2026年的1432GB。根据Omdia和WSTS的数据,2025年全球DRAM市场规模达到1505亿美元,占存储芯片市场的65%。
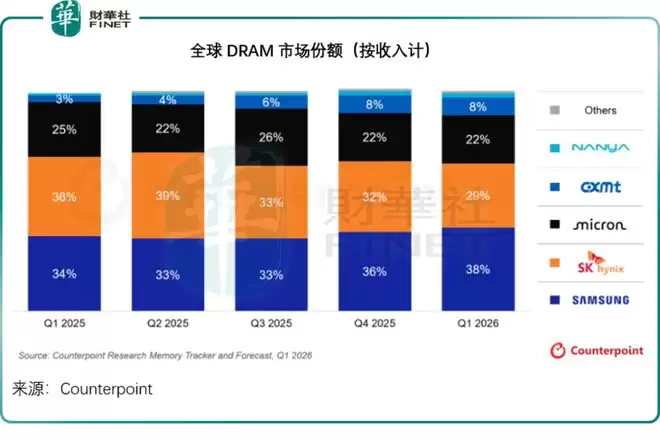
在这个背景下,长鑫科技的角色就显得格外特别。它是中国唯一具备DRAM大规模研发设计制造一体化能力的IDM企业,在合肥、北京拥有3座12英寸晶圆厂。它的全球市场份额从2025年第一季的3%一路飙升到2026年第一季的8%,超越南亚科技,稳居全球第四大DRAM原厂,仅次于三星、SK海力士和美光科技。长鑫已经深度绑定了阿里云、字节跳动、腾讯、联想、小米等核心客户。
但话说回来,DRAM细分品类里,HBM(高带宽内存)才是AI时代最硬的“硬通货”。传统DRAM通过总线与芯片通信,带宽存在物理极限;而HBM采用TSV(硅通孔)技术,把多层DRAM芯片垂直堆叠,通过微凸块与GPU/CPU进行近距离高速互联,数据传输带宽可以达到传统DDR内存的几十倍。正是HBM的存在,才让千亿参数的大模型在推理时不再被“内存墙”卡住。随着英伟达、AMD等AI芯片算力每代翻倍,对HBM的堆叠层数和带宽需求也水涨船高。
目前,SK海力士与美光已经实现HBM3E批量供货,三星加速冲刺HBM4E样品交付,牢牢占据全球高端HBM市场;而长鑫科技也在全力攻坚HBM3并完成国产客户送样验证,但还没实现规模化商用,和国际巨头在堆叠工艺、良率、高端产品迭代上,保守估计还有2-3年的代差。
技术对决:四条完全不同的赛道
尽管AI带来了格局变化,但存储芯片的终极游戏规则从未改变:高端吃AI红利,中端拼产能规模,低端拼价格成本。四家巨头的技术路线和战略选择,决定了各自的利润天花板。
1)SK海力士:AI时代最大赢家,手握行业“印钞机”HBM
如果说2026年半导体行业有躺赢的王者,那一定是SK海力士。它不搞全面均衡,只专注一个超级赛道——HBM高带宽内存,直接拿捏全球AI算力的命脉。
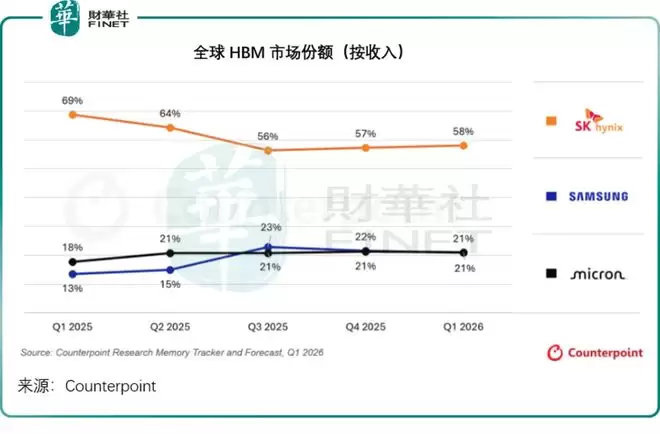
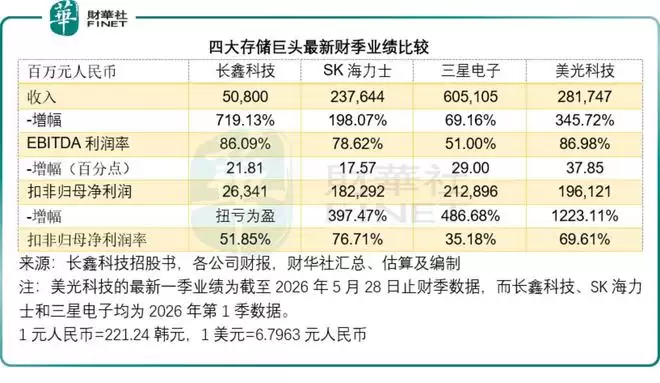
目前海力士独占全球58%的HBM市场,是英伟达最核心的供应商。GB200、B200等顶级AI芯片,有七成以上的HBM内存都由它供给。当同行还在卷普通内存价格时,海力士已经在卖“天价高端货”——HBM的毛利率一般是普通DDR内存的3倍以上,2026年第一季,海力士的毛利率同比提升了22个百分点,达到79.3%。
技术层面,SK海力士完成了业界首款1cnm LPDDR6的开发,针对英伟达Vera Rubin平台优化的1cnm 192GB SOCAMM2已进入量产。HBM4从开发初期就和客户深度协同,确保按商定时间表量产爬坡。
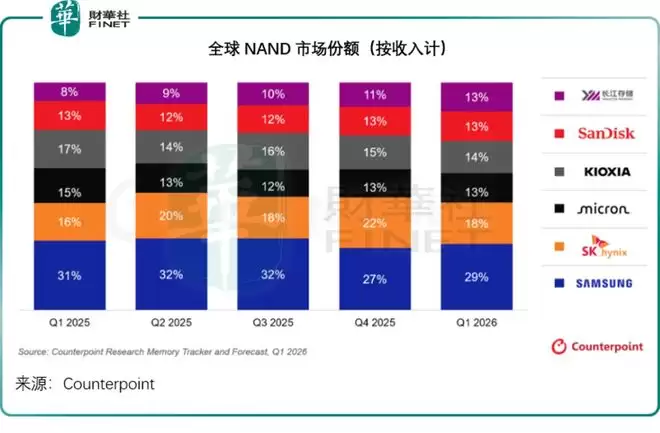
不过,短板也很明显:偏科严重。NAND闪存市占仅18%,比上个季度跌了4个百分点,基本盘全靠DRAM和HBM支撑。值得留意的是,三星和美光今年的HBM市场份额有所提升,一旦AI需求放缓或客户自研替代方案成熟,或是两大竞争对手突破技术和产能瓶颈,海力士将面临最大冲击。
2)三星电子:行业真正的“定价大佬”?
如果说SK海力士是单点王者,三星就是妥妥的全能霸主。全球仅此一家,能同时在DRAM和NAND两大赛道登顶。
从Counterpoint的2026年第一季数据来看,其DRAM市占38%、NAND市占29%,手机、PC、服务器、AI算力、消费电子全场景通吃。既有成熟的1b制程和HBM技术,还自研3D NAND堆叠工艺,上下游设备、材料、晶圆制造全产业链自给自足,成本优势碾压对手。
更关键的是,三星自带手机、终端、服务器业务。如果遇到行业下行周期,外部订单不足可以由内部产能消化,完美对冲周期波动。三星已经交付了第一批HBM4E样品,以巩固技术领先地位,其HBM4有望在2026年下半年向英伟达供货。
短板在于业务结构“太杂”——家电、手机、半导体业务捆绑,导致优质的存储业务利润被其他低毛利板块稀释,这也是其毛利率整体低于SK海力士和美光的原因,估值一直低于同行。HBM进度被SK海力士压制,也是资本市场对其“AI纯度”存疑的核心原因。
3)美光科技:北美独苗,靠地缘壁垒稳守基本盘
美光没有海力士的AI暴利,没有三星的全能规模,却是欧美市场不可替代的存在。作为北美唯一存储IDM大厂,它的核心护城河不是技术顶尖,而是供应链安全。
欧美政企、军工、国家级数据中心出于安全刚需,优先采购美光产品——这片封闭且高稳定的市场,是三星和SK海力士难以插足的专属蛋糕。
技术层面,美光稳健务实:HBM4 12层高堆叠产品的量产爬坡速度是HBM3E 12层的两倍,已实现超10亿美元HBM4营收。1γ DRAM和G9 NAND节点量产爬坡顺利,有望成为美光历史上出货量最大的节点。美光还开创了战略性客户协议(SCA),签署了16项协议,其中数据中心和消费电子类为5年期,汽车行业为3年期,锁定约20%的DRAM出货量和三分之一NAND出货量。
短板也很突出:产能规模偏小,没有自有终端产品,完全依赖外部客户,AI高端红利抢不过SK海力士,规模追不上韩系双雄。
4)长鑫科技:国产突围者,中端站稳,高端仍有代差
长鑫的处境,是典型的“逆风爬坡、步步突围”。作为国内唯一实现DRAM大规模量产的IDM企业,它是四大巨头里,唯一被卡EUV光刻机、被锁高端技术的玩家。
好消息是,中端赛道已经彻底打穿:长鑫采用“跳代研发”策略,完成了从第一代到第四代工艺技术平台的量产,产品覆盖DDR4、DDR5、LPDDR4X、LPDDR5/5X全系列。在海外大厂集体转向AI高端赛道的空档期,长鑫稳稳吃下了全球通用内存的增量市场——全球市占从2025年第一季的3%跃升至2026年第一季的8%,成为四巨头中唯一份额显著提升的厂商,还有传闻苹果正考虑将其加入采购名单。
短板依旧致命:没有EUV光刻机,仅靠DUV多重曝光迭代,先进制程存在物理天花板;HBM目前仍处于早期阶段,可能错过这两年最暴利的AI存储红利。
此次科创板上市募资,本质上是一场“补短板攻坚战”:75亿元用于晶圆制造量产线技术升级,130亿元用于DRAM存储器技术升级,90亿元用于前瞻技术研发。砸钱升级工艺、攻坚HBM、扩建产能,从中端市场向高端赛道突围,这将是长鑫未来三年最关键的战役。
产能与抗周期对决:谁能穿越行业牛熊?
如果说技术决定企业的上限,那么产能布局与业务结构,决定了企业穿越周期的底气。在2026年全新存储格局下,四家巨头的产能策略多少反映出其抗风险能力。
三星凭借全球最大的产能体量构筑安全垫,中韩多国晶圆厂协同布局,通过灵活调整成熟产线与高端产线的配比,平滑价格波动。多元的集团业务也能对冲存储行业的短期波动,但存储业务占集团营收过半(2026年第一季数据),行业景气度依旧深度影响整体业绩。
SK海力士将大部分高端产能倾斜HBM赛道,韩国和无锡核心产线全力保障AI存储订单,在当前AI超级景气周期中盈利爆发力拉满。但高端产能高度集中于AI算力,通用DRAM通过无锡工厂稳定供应,区域集中、业务结构单一的问题较为突出,一旦需求切换,缺乏多元化缓冲,抗风险短板明显。
美光的抗周期逻辑最为成熟。一方面,全球分散的晶圆厂与封装基地布局,有效规避单一区域的地缘风险;另一方面,长期供货协议锁定出货,车载、军工等刚需利基市场不受消费周期影响,DRAM为绝对主力、NAND为重要补充的业务结构让美光在上行期能吃满红利、下行期稳住基本盘。
长鑫科技的周期逻辑独一无二——国产替代。合肥和北京三座12英寸晶圆厂产能利用率从87.06%稳步提升至95.73%,按容量口径统计的产销率常年维持90%以上。前五大客户占比维持在68%左右,覆盖国内云服务、消费电子、智能制造等多元刚需场景。上行期凭借极小的业绩基数和持续提升的份额拿下最强弹性,该公司预计2026年上半年收入同比增幅或在6倍以上,扣非归母净利润增幅或介于22.8倍至25.3倍;下行期则有国内数字基建刚需与国产替代政策持续托底。短板是缺少高毛利HBM产能,高端市场话语权不足,而此次百亿级募资正是为了补齐这一核心短板。
资本市场估值逻辑:如何给“算力”定价?
截至目前,三星电子、SK海力士、美光科技的市值均已突破万亿美元,今年以来,三大巨头的股价累计涨幅分别为132.34%、236.42%和232.62%。三巨头的估值水平虽因股价大涨有所抬升,但远期市盈率仍不算高,介于8倍至13倍之间。
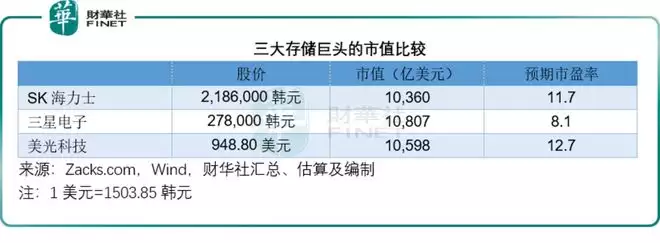
对比海外同行,即将登陆科创板的长鑫科技具备两大溢价优势:
首先是稀缺性溢价,该公司为国内唯一DRAM全产业链IDM,是国内半导体存储自主化的核心标杆,大基金二期、地方国资深度持股,政策红利长期加持。另一方面是成长性溢价,其DRAM市场份额一年间从3%飙升至8%,服务器DDR5放量、百亿募资扩产、国产替代四重逻辑叠加,具备成长空间,该公司预计其2026年扣非归母净利润有超22倍的增长。
不同于海外巨头的周期估值,长鑫的估值核心不在于短期行业景气度,而在于国产替代的长期确定性、技术追赶的落地进度、全球市场份额的持续提升。
结语
AI算力催生的存储行业大变局仍在持续演进,四大厂商各自的取舍与博弈远未落幕。海外巨头坐拥高端技术与全球资本优势,守住行业高地;长鑫借上市募资开启追赶之路,国产存储的向上突破之路值得长期关注。
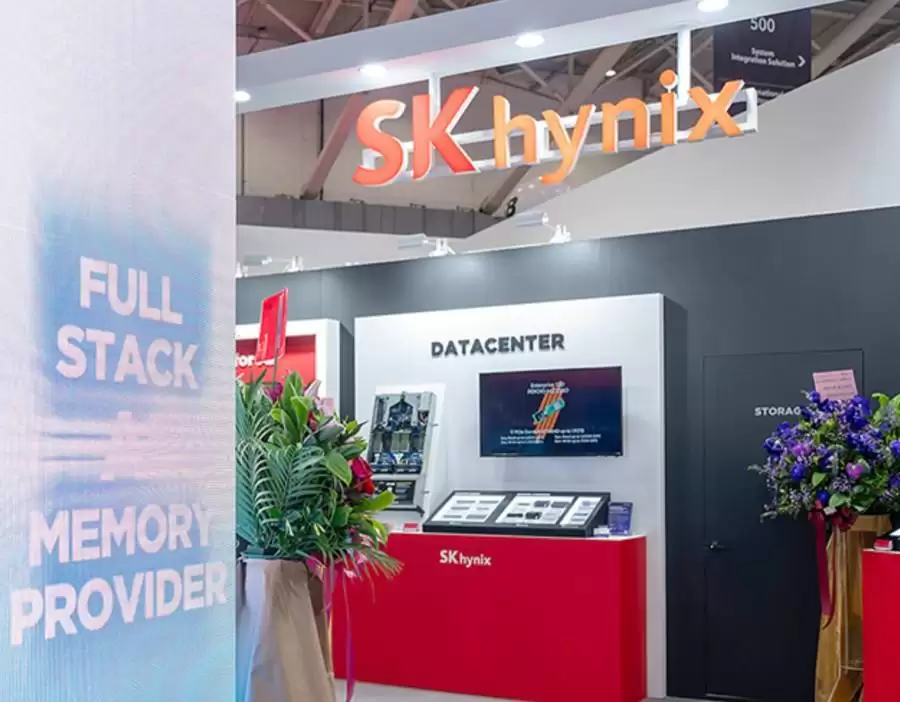
韩国ENF科技实现半导体级氢氟酸国产化,首批产品已交付SK海力士,用于晶圆刻蚀与清洗并投入DRAM产线。自2020年起累计投资超1000亿韩元建成一体化产能,目标2026年下半年批量外供,打破日本长期垄断。
SK海力士宣布应届生招聘废除学历门槛,不再要求本科及以上学历,重点考察实操经验、专业技能与文化契合度。高中学历可申请技术岗,产线岗也取消限制。此举旨在识别复合型人才,缓解降级应聘现象,并体现AI时代强调批判性思维、动态适应与多元共情的新型人才观。
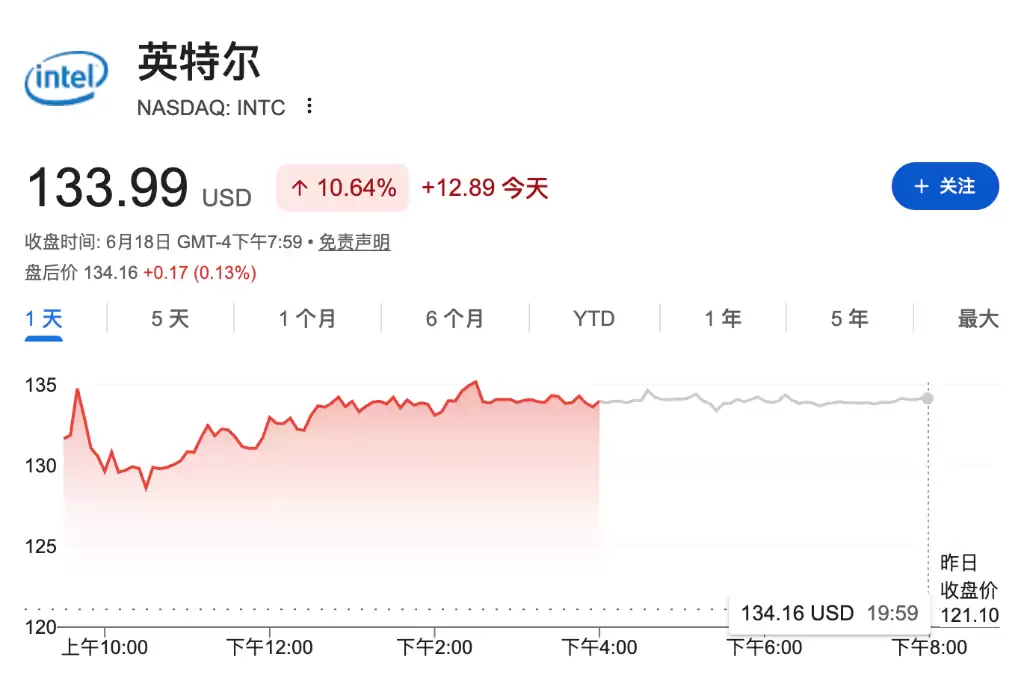
英特尔任命SK海力士前CEOSeok-HeeLee负责先进封装业务,同日宣布与苹果合作在美国本土设计制造芯片,刺激股价飙升10%创历史新高。先进封装被确立为独立运营板块,成为重振代工业务的关键举措。
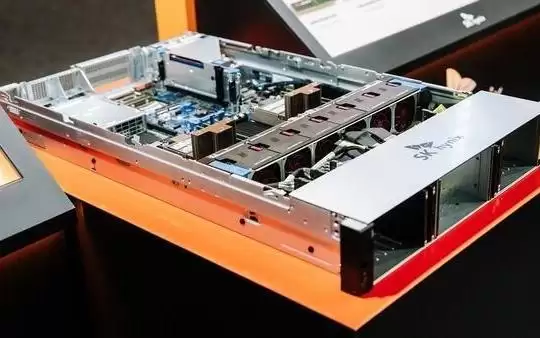
SK海力士在HPED2026展出16层48GBHBM4、12层36GBHBM4及HBM3E实物,以及CXL3.2平台256GBCMM-DDR5、最大容量256GB3D堆叠RDIMM、SOCAMM2AI内存模块、PS1010eSSD,并介绍CXL全内存系统与HMSDK,目标成为全栈AI内存制造商。
SK海力士披露赴美上市计划,将在纳斯达克发行存托凭证,预计7月10日交易。作为英伟达HBM芯片核心供应商,受益于AI爆发,股价今年涨超300%,市值超越三星成韩国第一。计划发行最高45.45万亿韩元ADR,由美国银行、花旗、高盛和摩根大通承销。
SK海力士斥资400万亿韩元在韩国西南部建存储晶圆厂及HBM产线,计划2035年实现15吉瓦AI数据中心容量。SK集团在韩本土半导体、AI数据中心等累计投资已达1100万亿韩元。
韩国政府启动大规模产业投资计划,在西南部斥资约800万亿韩元新建四座芯片厂,三星和SK海力士各承建两座,目标五年内DRAM产能翻倍。同时,2035年前AI数据中心投入超1000万亿韩元,忠清地区另投81万亿韩元建设封装产业集群。政企协同推进三大超级项目,市场反应积极。
韩国总统李在明公布芯片、物理AI及AI数据中心投资计划,西南地区新项目投资5万至20万亿韩元,长远规划投入800万亿新建四座芯片厂,三星与SK海力士各两座,目标五年内DRAM产能翻倍。三星与SK集团正酝酿十年2000万亿韩元投资,或为韩国史上最大企业投资。
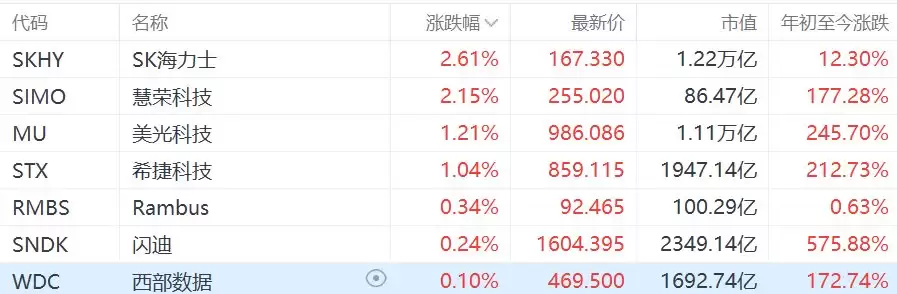
美光科技CEO:AI存储需求超产能,重塑行业规则 8月21日,美股存储概念股集体上扬,其中SK海力士、慧荣科技涨幅超2%,美光科技、希捷科技涨幅超1%。当天美股收盘时,美光股价上涨3.97%。从年初至今,该股累计涨幅高达239.78%。 美光科技CEO Sanjay Mehrotra在采访中断言,人
韩国政府联合三星、SK海力士推出巨额AI投资计划,两大存储巨头扩产聚焦服务器DRAM和HBM。此举或改变全球存储格局,但资本市场反应冷淡,股价下跌。其他厂商如美光、长鑫等可能跟进,新产能预计2027年后量产。





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



