

3万亿长鑫,「第四把椅子」能坐多久?DRAM价格是否会下降?
长鑫科技登陆科创板,首日市值超3万亿元,成为A股市值第一。2026年一季度归母净利润达247.62亿元,接近弥补历史亏损的三分之二。扩产有望增加通用DRAM供给,但短期内难以压降全球内存价格;HBM领域仍难撼动三巨头地位。在三星、SK海力士和美光主导的牌桌上,长鑫能否坐稳需经完整周期验证。
7月27日,长鑫科技正式登陆科创板。发行价8.66元,收盘站上49元,首日涨幅达到了465.82%——一个足够让市场记住的数字。按收盘价计算,公司总市值约3.28万亿元,直接超过工商银&行,成为当日A股市值第一。全天成交额约1411.87亿元,刷新了A股个股单日成交纪录。[1]
但真正让市场侧目的,还不是涨幅,而是利润数据。2026年一季度,长鑫实现营业收入508.00亿元,净利润330.12亿元,其中归属于母公司股东的净利润为247.62亿元。而截至2025年末,公司累计未弥补亏损还有366.50亿元。换句话说,一个季度的归母净利润,就已经相当于这个窟窿的约三分之二。公司预计2026年上半年归母净利润为500亿至570亿元。[2]
不过,3万亿元市值真正值得讨论的,不是“涨了多少”,而是两个更深层的问题:长鑫的扩产,会不会缓解通用DRAM的紧缺?以及,在三星、SK海力士和美光主导了十余年的牌桌上,这个第四名,能不能真正坐稳?
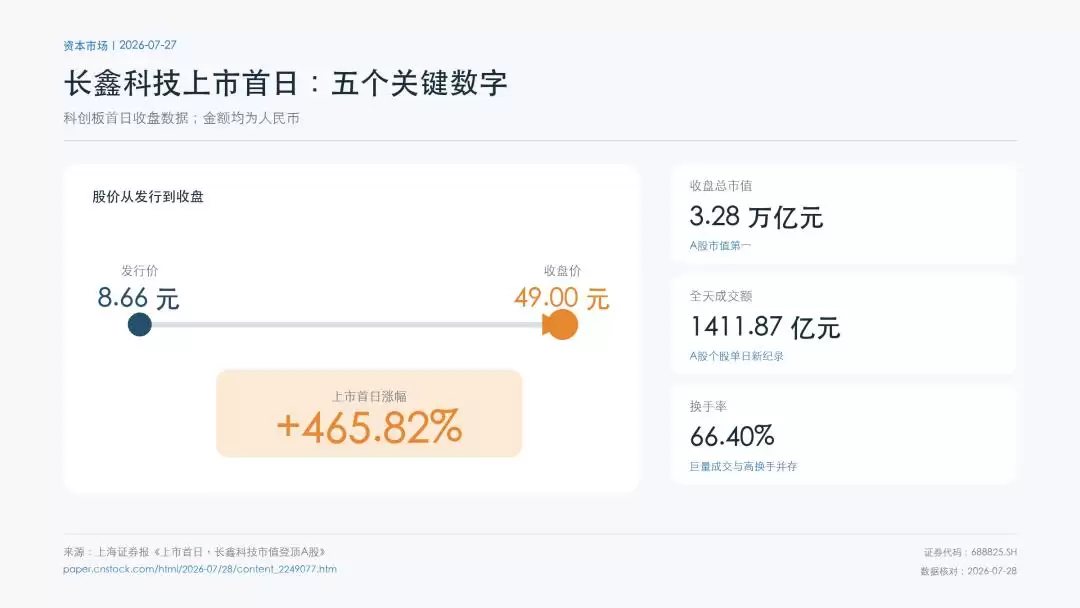
图:袁振绘制
两套打法
要理解长鑫的位置,先得看清中美两国在存储芯片上截然不同、但又彼此交叉的产业路径。
美国走的是“研发壁垒+制造回流”
美光科技是这条路最典型的代表。
2021年,美光提出未来十年在全球制造和研发领域投入1500亿美元以上;2022年《芯片与科学法案》通过后,又宣布在本十年内投资400亿美元建设美国本土先进存储制造能力。[3] 到了2025年,美光把美国制造与研发投资计划扩大到约2000亿美元。[4] 2026年7月,公司进一步宣布,到2035年,美国晶圆厂及技术投资预计超过2500亿美元,并称这些投资将支撑其长期在美国生产40% DRAM的目标。[5]
纽约州克莱的第一罐混凝土已于7月完成浇筑,比原计划提前了一个多季度。爱达荷州两座工厂的首批晶圆,预计分别在2027年年中和2028年年底产出。美国政府此前向美光在爱达荷州和纽约州的项目提供了约61亿美元的《芯片与科学法案》直接拨款。[5][6]
美国商务部长卢特尼克在克莱的活动上说得直白:“特朗普总统已经明确,美国是做生意的地方,全世界正在迅速响应。”[5]
这条路径的核心,是用财政补贴、税收抵免和长期订单,把先进制造拉回美国,同时依靠制程、设备、材料、先进封装、客户验证和知识产权,构筑起一道综合壁垒。美光2025年宣布累计获得第6万件专利,覆盖了公司历史上全部技术领域。[7]
中国走的是“吸收技术遗产+长期资本投入”
长鑫的早期DRAM技术积累,与奇梦达有关。但交易链条需要分开来看。
2015年,WiLAN旗下的Polaris以约3000万欧元,从英飞凌收购了约7000项奇梦达专利和专利申请;2019年,长鑫与Polaris签署了涉及部分奇梦达DRAM专利的许可协议和独立专利收购协议。[8][9]
奇梦达在2008年前后率先推进埋入式字线(BWL)架构,但在2009年申请破产。BWL此后成了主流DRAM工艺架构的重要方向之一。
2016年,合肥启动“506”项目。原始方案中,首期总投资约180亿元,合肥方面出资约144亿元,占八成。此后,地方国资和产业资本持续为项目扩产和研发提供长期资金支持——这个事实本身就说明了资本耐力。[2]
两条路径各有逻辑。美国的优势在技术前沿、设备生态和客户体系;中国的优势在市场纵深、工程化能力和资本耐力。但双方都有现实约束:美光新增美国工厂最早要到2027年才开始产出,短期供给弹性仍有限;长鑫则受先进设备获取、工艺代际、先进封装和客户验证等因素制约。
长鑫扩产会压住内存价格吗?
这是市场真正关心的问题。更准确的答案或许是:长鑫扩产有望改善中期供给和客户选择,但目前还不能断言它一定会压住全球内存价格。结论,取决于产品类型、扩产速度、良率和AI需求增长。
先看通用DRAM,长鑫的主战场
2026年一季度,传统DRAM合约价环比上涨了93%到98%,这是TrendForce在季度结束后给出的实际数据。[10] 对二季度,TrendForce在3月31日预计传统DRAM合约价将再上涨58%至63%。[11]
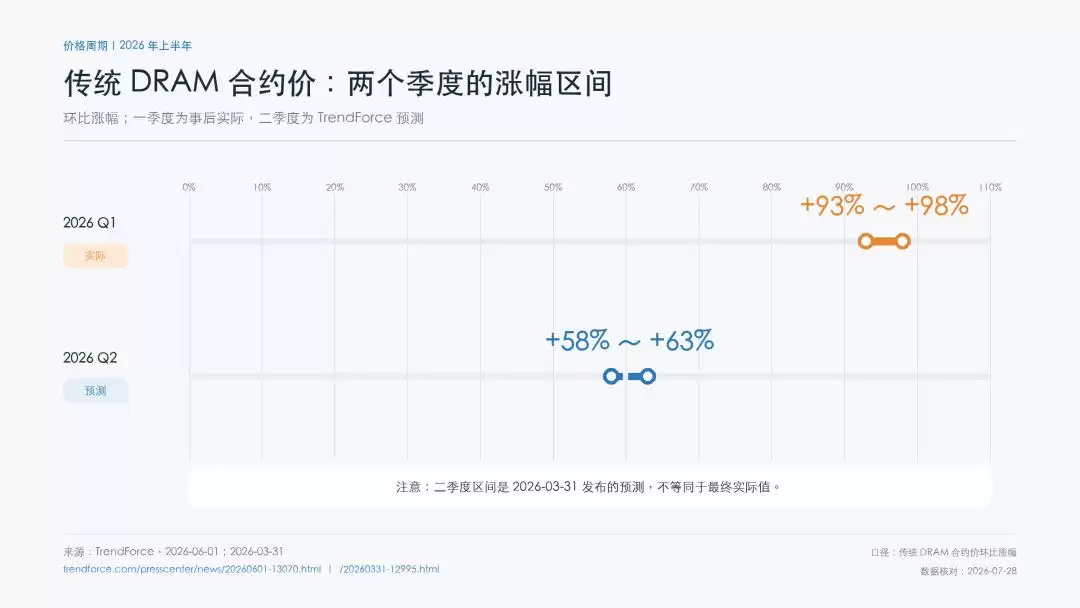
图:袁振绘制
DDR5现货价格也曾出现极端上涨。市场常引用的“上涨627%”,对应的是DDR5 16Gb颗粒从约4.68美元涨到34.08美元的特定区间。
涨价背后是结构性的供给重新分配。三巨头持续把更多先进晶圆投入HBM和服务器内存。TrendForce预计,三巨头HBM晶圆投入占全部DRAM晶圆投入的比例,将从2025年末约18%升至2026年末约22%、2027年末约30%。这足以对通用DRAM形成挤出效应。[12]
缺口给长鑫留下了空间。不同机构对它的产能估算并不一致:市场普遍估计,长鑫2025年末月产能约30万片,2026年末可能提升至35万到40万片,但这并不是公司正式披露的确定目标。招股书披露,长鑫2025年第四季度全球DRAM收入份额为7.67%;Counterpoint按出货量估计,长鑫2025年全球份额约8%,2026年一季度约9%,并预计2028年达到约11%。[2][13]
这与“2026年底冲击15%至20%”的说法存在明显距离。Counterpoint分析师MS Hwang的原意是,长鑫可能需要至少15%的全球份额,才能具备长期竞争力。[13]
即便如此,第四家规模化供应商的出现仍然有意义。对于中国手机、PC、服务器和模组厂商,它意味着供应来源和议价选择增加了。但它是否立刻带来低价,还要看长鑫愿不愿意、能不能以更低价格扩大份额。SemiAnalysis估算,2026年一季度长鑫DRAM平均售价仅比三巨头低约5%至10%,并不是以极低价格“倾销”市场。[9]
因此,更稳妥的判断是:长鑫新增产能有望在未来两到三年增加通用DRAM供给,改善下游客户的谈判地位,并在周期转弱时放大价格下行压力;但在当前供需仍然偏紧的阶段,尚无证据证明它会马上终结涨价。
再看HBM,战略价值最高、验证门槛也最高
HBM是长鑫短期内难以影响全球定价的领域。长鑫招股书没有披露HBM3的具体良率、量产时间、客户验证结果,也没有确认“2026年底试量产、2027年攻克HBM3E”等精确时间表。
与之相比,三星和SK海力士已经分别宣布向客户提供HBM4E样品。[14][15] 三巨头继续通过长期供货协议锁定先进产能,HBM市场的技术、封装和客户认证壁垒依然很高。
所以,长鑫上市本身不会立即改变HBM定价。它对市场的现实影响,首先仍将发生在DDR4、DDR5、LPDDR等通用DRAM领域。
媒体还报道,苹果正在寻求美国政府批准从长鑫采购部分DRAM。该消息最初由英国《金融时报》援引知情人士报道,苹果和美国政府尚未公开确认。[16] 如果最终获批,它更能说明苹果希望增加供应来源、降低供应链风险并强化议价能力。
结构性的答案或许是,长鑫可能在中期缓解部分消费级和通用DRAM的供给紧张,但价格是否真正下降,还取决于全球需求和三巨头的产能策略;在AI服务器最核心的HBM领域,短期价格战仍然难以发生。
坐稳牌桌需要什么
DRAM行业过去四十年的教训很清楚:坐上牌桌不容易,被周期淘汰往往只差一轮现金流危机。
根据招股书引用的Omdia数据,2015至2025年间,DRAM产品价格最高达到7.89美元/GB,最低为1.78美元/GB,峰谷相差约4.4倍。[2] 奇梦达在2009年申请破产,尔必达在2012年申请破产保护。它们的退出既与价格周期有关,也与债务、资本开支、规模和竞争格局有关,不能简单归结为“技术不行”或单一原因。
长鑫的利润质量因此值得持续关注。SemiAnalysis估算,2026年一季度长鑫位元出货量仅环比增长11%,平均售价却环比上涨约57%。这说明利润爆发更多来自价格周期,而不是份额的同步跃升。[9] 一旦DRAM价格回调,利润和估值都可能快速承压。
但长鑫手里确实有三张过去许多挑战者没有的牌。
第一张是市场纵深
海关总署数据显示,2025年中国集成电路进口额约4243.33亿美元,同比增长10.1%。[17] 如此庞大的进口规模,说明中国本土存在巨大的替代空间。
招股书显示,长鑫对一般经销商客户通常采取全额预付款方式;市场上也出现“先款排产”的渠道现象。这说明当前需求旺盛,但预付款和排队并不等于未来需求永远确定。真正决定长鑫能否穿越周期的,仍是终端客户结构、产品竞争力和长期供货关系。[2]
第二张是技术路线上的迂回空间
韩国媒体近期援引业界人士称,长鑫正在探索Bonded DRAM,即把存储阵列和外围控制电路分别制造,再通过晶圆键合实现三维连接。[18] 这条路线有机会改善面积利用、性能和工艺组合,并降低部分单片集成的缩放压力。
但这仍是媒体报道,尚未得到长鑫公开确认。所谓“使用DUV就能达到接近EUV的线宽精度”“长鑫已经领先三星和SK海力士”,都把一种潜在技术路线写成了既成事实。更严谨的说法是:Bonded DRAM可能为受设备限制的厂商提供新的工程路径,但能否形成成本、良率和量产优势,要等产品和产线数据来验证。
第三张是产业意志
合肥及其他产业资本用十年时间证明,中国DRAM项目能够获得超出普通财务投资周期的资金支持。长鑫本次初始发行约66.88亿股,发行价8.66元,初始发行募资总额约579.19亿元。[19]
招股书原拟使用募集资金净额295亿元投向三个项目:75亿元用于生产线技术升级,130亿元用于DRAM技术升级,90亿元用于前瞻DRAM技术研发。[2]
充足的资金为制程升级、扩产和研发提供了更厚的安全垫,但“这些钱一定够用三到五年”仍然缺少公司的资本开支计划支持。DRAM晶圆厂的投入强度极高,资金能够支撑多久,取决于扩产节奏、设备采购、研发投入和下一轮价格周期。
牌桌上多了一把椅子
长鑫当然还没有安全。先进制程、HBM、设备、专利、客户认证和下一轮价格下行,都是现实考验。
但它已经是全球第四大DRAM厂商,全球DRAM在持续十余年的三强寡头格局之后,第一次出现了来自中国大陆、拥有规模化产能和持续扩产能力的第四家厂商。
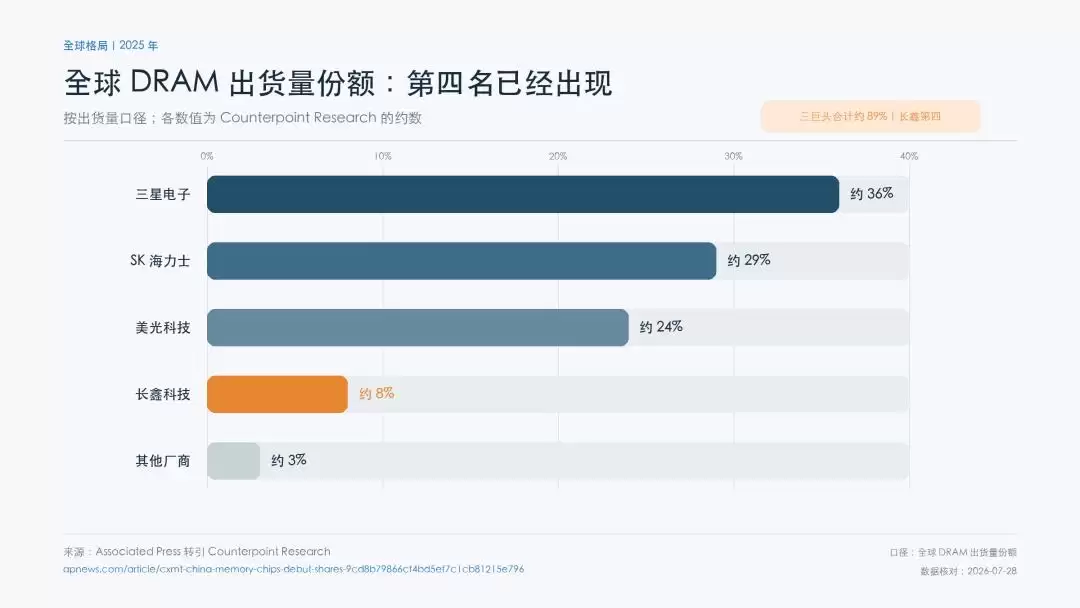
图:袁振绘制
3万亿元市值定价的,不只是长鑫已经取得的成绩,也包含了市场对国产存储供给、产业自主和未来技术追赶的高预期。这个预期能否兑现,要看三件事:通用DRAM扩产能否稳定转化为份额,前瞻DRAM和先进封装能否进入规模化量产,以及长鑫能否在下一轮价格下行中保持现金流和研发投入。
过去的挑战者往往不是没有技术,而是没有足够的规模、资金和时间。长鑫拥有的底牌确实比许多历史上的第四名更厚,但它是否能坐稳,仍然需要至少一个完整周期来证明。
现在可以确定的只有一件事:牌桌上,确实多了一把来自合肥的椅子。
参考资料
1.证券时报:《长鑫科技上市首日成交额突破1400亿元》,2026年7月27日。 https://stcn.com/article/detail/4043769.html
2.长鑫科技:《首次公开发行股票并在科创板上市招股说明书》,2026年5月。https://static.sse.com.cn/stock/disclosure/announcement/c/202605/002170_20260527_23QQ.pdf
3.Micron Technology, “Micron Announces $40 Billion Investment in Leading-Edge Memory Manufacturing in the US,” 2022-08-09. https://investors.micron.com/news-releases/news-release-details/micron-announces-40-billion-investment-leading-edge-memory
4.Micron Technology, “Micron and Trump Administration Announce Expanded U.S. Investments in Leading-Edge DRAM Manufacturing and R&D,” 2025-06-12. https://investors.micron.com/news-releases/news-release-details/micron-and-trump-administration-announce-expanded-us-investments
5.Micron Technology, “Micron Accelerates U.S. Investments, Pours First Concrete at New York Fab,” 2026-07-09. https://investors.micron.com/news-releases/news-release-details/micron-accelerates-us-investments-pours-first-concrete-new-york
6.U.S. Department of Commerce, “Department of Commerce Awards CHIPS Incentives to Micron for Idaho and New York,” 2024-12. https://www.commerce.gov/news/press-releases/2024/12/department-commerce-awards-chips-incentives-micron-idaho-and-new-york
7.Micron Technology, Company Timeline: 60,000 lifetime patents. https://www.micron.com/about/company/company-timeline
8.CXMT, “CXMT and WiLAN Subsidiary Had License and Acquisition Agreements.” https://www.cxmt.com/en/news/info_5.html
9.SemiAnalysis, “China’s CXMT Is Set to Challenge DRAM Incumbents,” 2026. https://newsletter.semianalysis.com/p/chinas-cxmt-is-set-to-challenge-dram
10.TrendForce, “DRAM Industry Revenue Surges in 1Q26,” 2026-06-01. https://www.trendforce.com/presscenter/news/20260601-13070.html
11.TrendForce, “AI Server Demand to Drive Memory Contract Price Increases in 2Q26,” 2026-03-31. https://www.trendforce.com/presscenter/news/20260331-12995.html
12.TrendForce, “Tight DRAM Supply Gives Suppliers Greater Pricing Power in HBM,” 2026-06-02. https://www.trendforce.com/presscenter/news/20260602-13074.html
13.Associated Press, “Chinese chipmaker CXMT shares soar in blockbuster Shanghai IPO,” 2026-07-27. https://apnews.com/article/cxmt-china-memory-chips-debut-shares-9cd8b79866cf4bd5ef7c1cb81215e796
14.Samsung Electronics, “Samsung Electronics Begins Shipment of Industry-First HBM4E Samples,” 2026. https://news.samsung.com/global/samsung-electronics-begins-shipment-of-industry-first-hbm4e-samples
15.SK hynix, “12-Layer HBM4E Sample,” 2026. https://news.skhynix.com/12-layer-hbm4e-sample/
16.Reuters, “Apple seeks approval to buy chips from blacklisted Chinese company, FT reports,” 2026-06-27. https://www.reuters.com/world/asia-pacific/apple-seeks-approval-buy-chips-blacklisted-chinese-company-ft-reports-2026-06-27/
17.海关总署:《2025年12月全国进口重点商品量值表(美元值)》。 https://english.customs.gov.cn/Statics/83fb6750-e095-47c6-9890-14979f5a22e8.html
18.ABMedia转述韩国经济新闻:《中国进军“后HBM世代”!长鑫秘研键合DRAM》,2026年7月。 https://abmedia.io/china-memory-cxmt-ymtc-bonded-dram-hbm-bypass-korea
19.上海证券报·科创板:《长鑫科技新股资料》。 https://kcb.cnstock.com/p/xg/detail/688825
苹果因存储芯片价格飙升,计划从长鑫采购DRAM以稳定供应而非降低成本,并正游说美国政府放宽管制。此举旨在应对2027年供应缺口,避免A20芯片采购量下降。
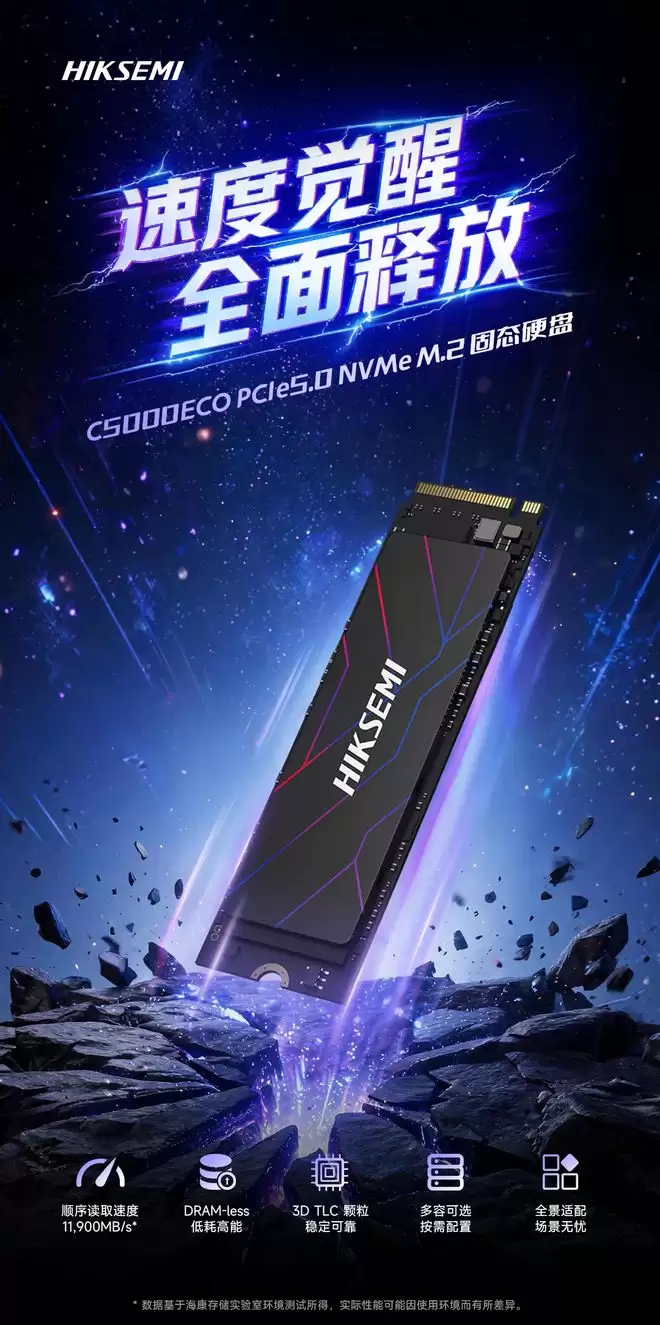
海康存储即将推出C5000ECO固态硬盘,采用M.22280外形及PCIeGen5×4接口,支持NVMe协议,基于3DTLCNAND闪存和无DRAM缓存设计,顺序读取速度高达11900MB/s,提供2TB等多种容量,主打高性价比,具备低功耗、高带宽特点,适用于高性能计算与游戏等场景。
三星即将推出新款PCIe4.0NVMeM.2固态硬盘990,采用无DRAM设计并借助主机内存缓冲技术。提供1TB与2TB两款容量,其中1TB版本顺序读取速度高达7150MB/s,顺序写入速度6450MB/s,质保写入量达400TBW。产品定位务实,性能表现出色,非常适合日常使用。
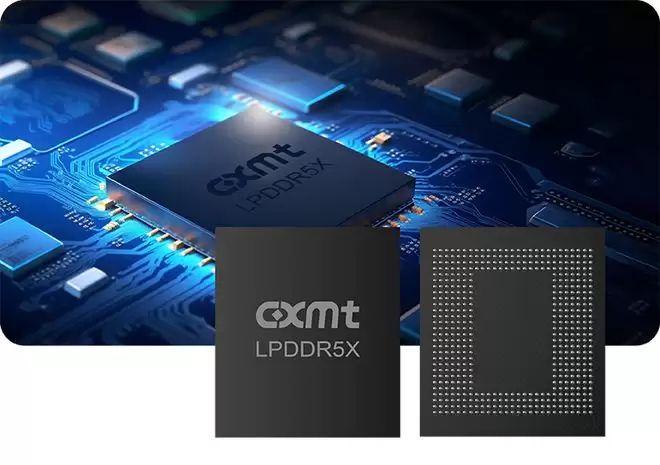
苹果正测试长鑫存储DRAM芯片用于在华销售设备,此前已游说美国政府争取采购许可。此举旨在增强供应链韧性,降低对单一供应商依赖,提升抵御市场波动与地缘风险的能力。
数据显示,2026年第二季度DRAM市场格局中,三星电子以39%份额继续领跑,环比提升1个百分点;SK海力士下滑至26%,美光占比25%。国内长鑫存储以7%份额成为增长最快供应商,营收同比增长716%,有望冲击全球前三位置。
三星电子在2026年第二季度以39%的DRAM市场份额重回全球第一,终结了SK海力士的压制。美光科技以25%的份额紧追26%的SK海力士。三星受益于通用DRAM涨价及HBM业务扩张;SK海力士因HBM均价下滑和长期供货协议锁价导致份额下降。AI需求推动HBM4即将放量,竞争格局持续演变。
8 月 6 日消息,诺基亚今年 7 月发布 2026 年第二季度及上半年业绩报告,宣布持续拓展其长期光器件制造计划。美国圣何塞的新工厂建设正稳步推进,量产节点锁定在 2026 年第四季度末。与此同时,诺基亚在 2026 年第二季度敲定了宾夕法尼亚州工厂的投资计划,目标是将先进测试与封装产能从 202
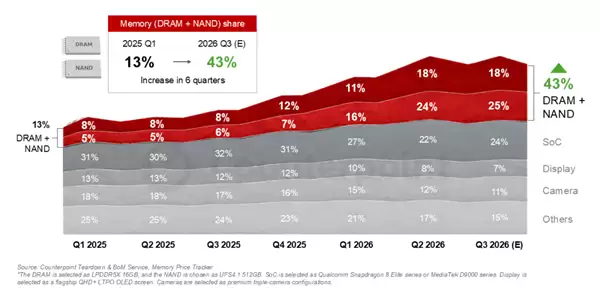
7月29日,Counterpoint一份行业分析报告让不少手机厂商倒吸一口凉气——2026年第二季度,智能手机内存价格环比涨幅超过80%。存储这一波涨价,可以说彻底改写了手机整机的物料成本结构。从入门到旗舰,各档位机型的生产成本全线飘红,行业的盈利压力正在持续加剧。具体来看,对比2025年同规格机型
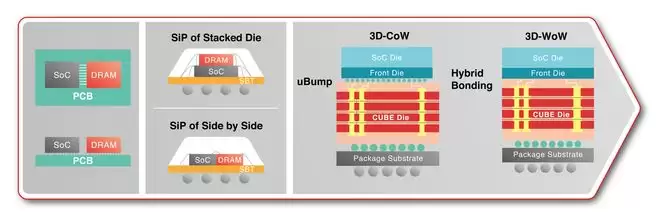
据韩媒ZDNET Korea报道,近期三星晶圆代工部门收到了大量关于3D IC解决方案的咨询——这一趋势,正在成为芯片设计行业的新焦点。所谓3D IC,就是将逻辑芯片和存储芯片垂直集成在一起,实现更紧密的互联。大家知道,HBM通过大量I/O和DRAM Die堆叠,带来了传统内存难以企及的海量带宽。但
最近有个消息挺有意思:三星电子 MX 业务部门,正在认真考虑给在中国市场销售的中低端机型(主要是 Galaxy A 系列)换上中国产的 DRAM 内存。这背后,其实藏着不少值得琢磨的细节。 为什么要这么干?直接原因,是中国智能手机品牌最近日子不太好过——存储器等核心零部件成本一路飙升,导致它们不得不





火山引擎是字节跳动旗下企业级云与AI服务平台。聚焦大模型核心能力,依托字节自研豆包多模态大模型,凭借火山方舟一站式平台,提供模型精调、推理部署、智能应用搭建等全链路服务,结合高性能AI算力,助力各行业快速落地大模型数字化与智能化应用。



