赛力斯最近利好不断,但股价却纹丝不动,这事儿有点意思。 5月25日,赛力斯公告称旗下蓝电科技完成约66.71亿元增资扩股,引入宁德时代子公司等五家战投,外界普遍解读为“进一步剥离非核心资产、集中资源全力押注问界主业”的明确信号。次日,赛力斯A股和港股双双上涨。 5月27日,赛力斯精心准备的“王炸”—
赛力斯最近利好不断,但股价却纹丝不动,这事儿有点意思。
5月25日,赛力斯公告称旗下蓝电科技完成约66.71亿元增资扩股,引入宁德时代子公司等五家战投,外界普遍解读为“进一步剥离非核心资产、集中资源全力押注问界主业”的明确信号。次日,赛力斯A股和港股双双上涨。
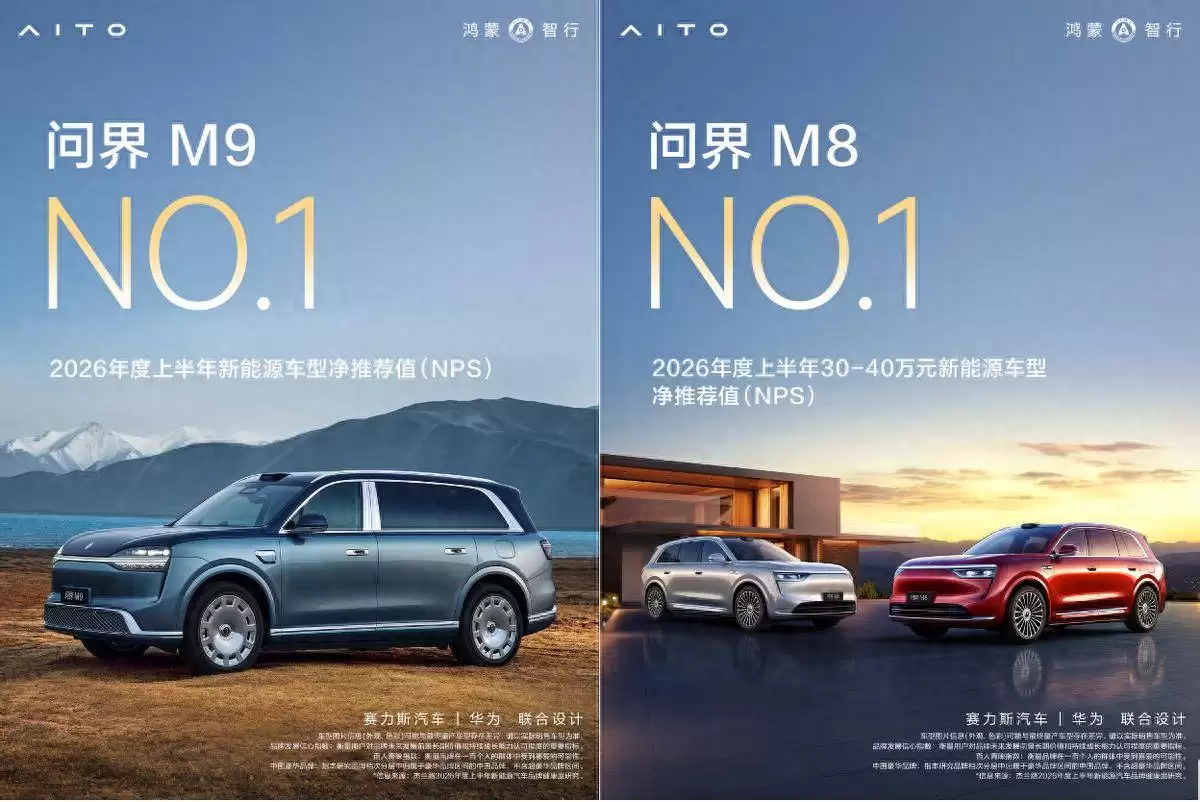
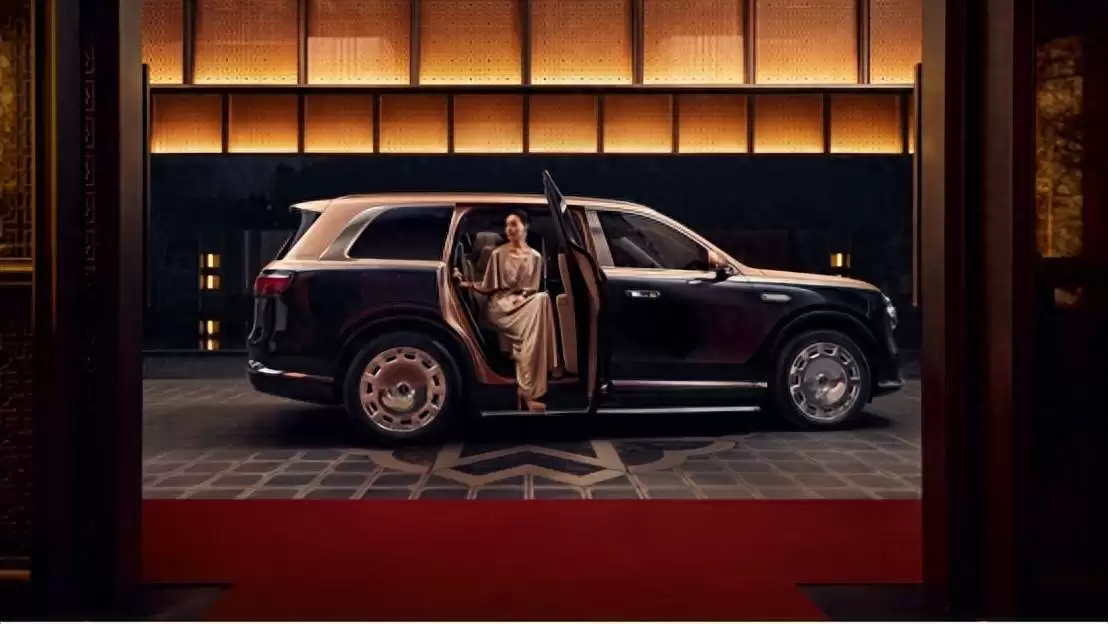
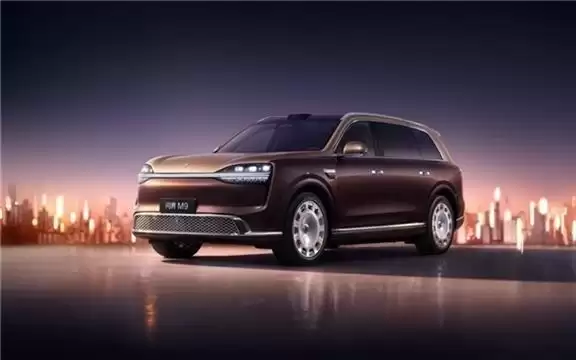
5月27日,赛力斯精心准备的“王炸”——问界全新一代M9正式上市,预售期间累计订单突破7万台,还请了黄渤、于和伟双影帝当品牌大使,声势浩大。然而资本市场并不买账,当天赛力斯A股收跌2.07%,港股收跌1.63%。
截至5月28日收盘,赛力斯股价跌势进一步加剧:A股收跌1.94%;港股盘中一度跌超4%,最终收跌2.76%。
其实,这只是赛力斯漫长下跌通道中的一个片段。从港股来看,赛力斯去年11月上市即破发,此后股价持续走低,至今市值蒸发超1000亿港元。与此同时,A股从174.66元的历史高点,7个多月暴跌超过53%,市值蒸发超1500亿元。
一家去年营收高达1650亿元、连续两年实现盈利的明星新能源车企,却经历了长达7个月的资金持续出逃。这种基本面热度与资本市场定价之间的深度撕裂,指向一个根本性问题:在华生态红利被持续分流、问界降速的背景下,赛力斯能否展现出真正脱离外部光环的独立经营底色?
## 01 问界降速,增长神话讲不动了?
这两年,赛力斯在新能源车企里势头很猛,底层逻辑无非两点:一是问界对中高端SUV市场的精准卡位,二是与华&为的深度合作。但这两点优势,如今反而成了资本市场审视其独立价值的“紧箍咒”。
首先,问界是赛力斯毋庸置疑的“现金奶牛”。2025年,赛力斯新能源汽车销量为472269辆,其中问界全年交付超42万辆,销量贡献占据绝对大头。显然,问界的销量走势,直接决定了赛力斯的经营业绩。
然而,问界的增长节奏已经从“爆发期”换挡到“爬坡期”。2024年问界全年交付38.63万辆,同比增长超300%,2025年在此基础上同比增长10.1%。
在增速换挡之际,余承东高调喊出“问界两年内再卖出100万辆”的目标,这意味着月均需保持超4万辆的交付节奏。但据赛力斯官方产销快报,今年前四个月销量并不乐观:1月40012辆,2月骤降至10003辆,3月回暖至20234辆,4月交付30003辆,与目标差距明显。
具体到产品矩阵,问题更清晰。M5在22万—25万元价格区间几近消失,销量支柱M7正面临激烈竞品分流,曾被寄予厚望的M8销量也从高位回落,即便是近期风头正劲的M6,全网最火的点也是“车载马桶”而非汽车本身。
在主流SUV市场加速内卷的背景下,目前的产品矩阵折射出一个深层问题:如果后续没有新的现象级爆款,仅靠现有主力车型的常规迭代,问界恐怕很难达成“两年百万辆”的目标。
在问界增速全面放缓的趋势下,还有一个更关键的挑战:华&为鸿蒙智行“五界”落地过程中,问界不再独享华&为带来的独占红利。
众所周知,问界的成功离不开华&为在渠道、技术和品牌上的全力加持。很长一段时间内,华&为线下门店中最核心的展车资源、最重磅的技术首发、最强的营销声量,都集中在问界身上。
但随着华&为鸿蒙智行“五界”矩阵全面铺开——问界、智界、享界、尚界、尊界,覆盖15万至100万元全价格带,从华&为角度看是宏大战略布局,但从赛力斯角度看,意味着问界不再是唯一焦点,此前的独占红利正在被摊薄。
从终端数据看,2026年4月,鸿蒙智行全系交付32759辆,问界虽仍贡献约22900辆、占比七成,但其余四界的声量和销量正从无到有:智界V9预售72小时破2.25万订单,尚界Z7 27分钟大定超1.2万辆……这些数字意味着,华&为的赋能能力依然强大,但问界不再是唯一承接者。
以往依靠精准卡位和华&为背书的增长飞轮已略显疲态,摆在赛力斯前方的路只剩一条:如何在华&为生态体系之外,铸造出真正属于自己的核心竞争力?
## 02 千亿营收背后,增收不增利
但在回答上面的问题前,赛力斯先得面对一个更迫切的现实:即便只是维持现有的增长态势,代价也正变得越来越“贵”。
2025年,赛力斯汽车业务毛利率28.78%,在一众车企中断层第一。同期,比亚迪为20.49%、小鹏为12.8%、理想17.9%、蔚来14.6%。高毛利通常意味着强定价权,这本应是盈利质量的保障,但赛力斯从2025年年报开始就出现了一个很诡异的局面:毛利率还是很高,但利润质量却开始恶化了。
2025年全年,赛力斯实现营收1650.54亿元,同比增长13.69%,创历史新高。然而归母净利润59.57亿元,同比仅微增0.18%;扣非净利润51.36亿元,同比下降7.84%。在营收大幅增长的情况下,净利润几乎没有增长,扣非净利润反而出现下滑,这说明赚到手的钱实际上更少了。
增收不增利,那钱都去哪儿了?答案藏在费用端,为了维持品牌热度和终端动销,企业付出了高昂的渠道与营销代价。
2025年,赛力斯销售费用高达241.94亿元,同比增长26.12%;管理费用为47.87亿元,同比增长34.96%;研发费用为79.54亿元,同比增长42.41%。这三项费用合计较2024年增加了超过71亿元,且增速均大幅超过营收增速,严重吞噬了毛利提升带来的利润增量。
增收不增利的困境,在2026年一季度进一步恶化。一季报显示,赛力斯实现营收257.46亿元,同比增长34.46%;归母净利润仅为7.54亿元,同比增长仅0.89%;扣非净利润骤降至1.03亿元,同比暴跌73.87%;毛利率降至26.24%,同比下降1.38%,环比下降2.43%。
值得注意的是,7.54亿元的归母净利润中,政府补助高达6.28亿元,占比超过83%。换言之,如果剥离政策红利,真实经营利润只有1.03亿元。对于一家营收千亿的公司而言,“造血”能力实在是岌岌可危。
更令市场担忧的是现金流状况,毕竟账面利润与现金流的严重背离,往往是财务风险加速积聚的前兆。2026年一季度,赛力斯经营活动产生的现金流量净额为-209.5亿元,上年同期为-76.3亿元,资金缺口急剧扩大。
当业绩失速从隐忧成为现实,当营收增长需要以利润质量和现金流的双重透支为代价,资本市场势必会重估这家公司的经营底色。
## 03 增程式路线,红利正在消退
赛力斯的困境,其实恰好踩中了整个新能源板块估值逻辑切换的节点。
过去,资本市场给新能源车企的高估值建立在“渗透率快速提升+未来巨大增量空间”的叙事之上,但有研报分析表示,2026年中国电动车行业面临订单疲软、通胀压力、库存高企三大核心风险,预计2026年新能源车国内零售增长可能从2025年的25%减缓至10%至15%。
当行业从高速扩张期转入存量绞杀战,估值逻辑必然重构,而在这一轮行业性的估值回归中,赛力斯的下跌幅度更深、持续性更强。究其原因,除了板块下行的共性压力外,还有一个不容忽视的特殊因素——相比纯电技术路线,资本或许更不看好“增程式路线”。
华尔街投行花旗在研报中明确指出:“增程式电动汽车行业今年至今表现落后,伴随着老化车型周期及赛力斯对增程式电动汽车行业的大量敞口,赛力斯可能重复理想汽车的下跌趋势;赛力斯的黄金车型周期即将结束。”
增程式路线,曾是问界最核心的差异化武器。问界现有的车型全系提供增程与纯电两种版本,但真正让它在新能源车圈站稳脚跟的,恰恰是增程式路线。它精准切中了大量用户“想要电动体验,又害怕里程焦虑”的痛点,也让问界在纯电与燃油之间找到了一片蓝海。
然而,这片蓝海正在迅速变成红海。一方面,越来越多车企涌入增程赛道,理想早已站稳脚跟,长安深蓝、零跑、哪吒等品牌也纷纷推出增程产品,同质化竞争加剧;另一方面,比亚迪的混动技术不断迭代,成本持续下探,对增程路线形成直接替代压力。同时,纯电车型的续航里程和充电体验快速改善,从根本上消解了“里程焦虑”这一最大痛点。
当增程式不再是一张差异化的技术标签,而变成同质化竞争中的普通选项时,赛力斯的产品溢价能力与市场区隔度都将受到冲击。这也将这家公司推向了一个决定命运的十字路口:是继续在增程这条越发拥挤的赛道上与众多对手肉搏,还是能拿出下一个具有碘伏性的故事,重新点燃资本市场的想象力?
## 04 只有旧剧本,没有新故事
赛力斯并非没有意识到这个问题。在主营业务触及增长天花板时,它向资本市场交出了两份新的答卷,一个是机器人,一个是海外市场。然而,这两个被寄予厚望的新故事,目前都还卡在“预期”与“现实”的缝隙里。
先看机器人业务。赛力斯在智能驾驶领域的技术积累,理论上确实可以延伸至具身智能机器人的研发。今年4月初,赛力斯管理层在分析师会议上披露,双足、四足、轮式及轮足复合智能机器人“预计年内与大家见面”。
然而今年时间已经接近过半,产品仍未落地。在机器人赛道热度渐退、资本回归理性的当下,这一承诺何时兑现、能否兑现,都要打上一个问号。
此外,港股上市时,赛力斯曾重点描绘“全球化故事”,计划发力东盟和中东市场。进入2026年后,公司将战略重心调整至中东与中亚,计划下半年分批推出海外车型,长期目标是将海外销量占比提升至30%。
但截至目前,海外营收贡献几乎空白。从战略发布到实际产出之间,仍横亘着渠道搭建、法规适配、品牌认知等重重关卡,还要走很长一段充满不确定性的路。
没有新故事,只有旧剧本。说到底,赛力斯面临的从不是单一财务指标的恶化或者股价的普通回调,而是一组业务层面的系统性难题:问界的增速从爆发走向平缓,华&为生态的红利从独占走向分摊,增程式路线的优势从壁垒走向泥潭,被寄予厚望的机器人和海外业务新故事难以落地……
5月27日,全新一代问界M9正式发布,这是问界品牌再次冲击高端市场的重要落子,也是赛力斯重新证明产品力与定价权的一次关键出手。而在此之前,市场对赛力斯的价值判断,早已清晰地写在那条长达七个多月的下跌曲线里。
如今,赛力斯真正需要的,绝非一次股价的报复性反弹,而是一个能让市场重新相信的经营质变。